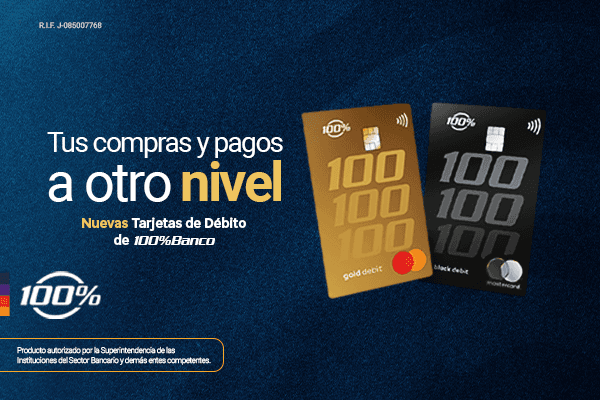
Un plástico nuevo, pero sobre todo un mensaje
100%Banco presentó sus nuevas tarjetas de débito Mastercard en las categorías Gold Debit y Black Debit, ambas con chip y con tecnología Contactless, además de un diseño vertical que rompe con el formato tradicional. El anuncio lo hizo su presidente ejecutivo, Luis Alfredo Rodríguez, quien invitó a los clientes a cambiar la vieja tarjeta Maestro en cualquier agencia y extendió la convocatoria a quienes todavía no tienen cuenta en la institución.
Más allá del envoltorio comercial, el movimiento se lee como una señal: la banca venezolana sigue invirtiendo en infraestructura de pagos minoristas, incluso en un entorno donde la competencia por la preferencia del usuario ya no se libra solo entre bancos, sino contra wallets, aplicaciones de pago y el mercado cripto que opera con USDT las 24 horas.
Qué trae la tarjeta en la práctica
Los puntos que más interesan a quien usa el plástico todos los días son tres:
- Pago sin contacto: acercar la tarjeta al punto de venta a menos de cuatro centímetros y cerrar la compra en segundos, sin entregarla al cajero.
- Compras digitales: la tarjeta sirve para comercio electrónico, suscripciones y pago de servicios en portales y aplicaciones nacionales, además de la operación normal en cajeros automáticos.
- Controles de riesgo: límites configurables por tipo de canal (puntos de venta, cajeros y compras online), la posibilidad de apagar o encender el Contactless, y un Candado Virtual que bloquea o habilita el comercio electrónico desde 100%Internet Personas o 100%Web Móvil, con tiempo de apertura definido por el usuario.
La encriptación de las transacciones entre tarjeta y punto de venta completa el paquete. Son características que en otras latitudes ya son estándar, pero que en Venezuela siguen siendo un diferenciador relevante por el peso del fraude con plásticos clonados.
Lo que esto significa para el mercado P2P
Aquí viene la parte que nos interesa en PitbullChain. Quien compra o vende USDT en Venezuela rara vez lo hace con efectivo: la operación típica se cierra con un Pago Móvil, una transferencia o un depósito en cuenta. Por eso, cada mejora en el riel bancario impacta de forma indirecta pero real en el P2P.
1. Velocidad y menos fricción en los cierres
Si los pagos con tarjeta se vuelven más ágiles en comercios, crece la costumbre de resolver con plástico y baja la dependencia del efectivo. Para el trader P2P eso se traduce en contrapartes más acostumbradas a la inmediatez: quien ya paga en segundos con la tarjeta espera que su compra de USDT se confirme igual de rápido, y eso presiona a los exchanges y casas de cambio a mejorar sus tiempos de liberación de fondos.
2. Más gasto con tarjeta en el exterior digital
La posibilidad de suscribirse y pagar plataformas web y apps nacionales abre la puerta a servicios internacionales que aceptan Mastercard. Muchos usuarios combinan eso con USDT para cubrir gastos que la tarjeta no alcanza, sea por límites, por el tipo de cambio o por restricciones del comercio. La tarjeta no reemplaza al stablecoin: convive con él.
3. El Candado Virtual como lección de seguridad
La función de bloquear compras online desde la banca en línea es una práctica que el usuario cripto debería imitar: activar el candado solo cuando se va a pagar, revisar límites y desconfiar de enlaces enviados por chat. Los fraudes más comunes en el P2P venezolano no vienen del blockchain, vienen de la ingeniería social: capturas falsas, comprobantes editados y llamadas que suplantan al banco.
El dólar y la digitalización del día a día
Con un tipo de cambio oficial que se publica a diario y un mercado paralelo que se mueve minuto a minuto, el venezolano aprendió a calcular en dólares casi cualquier compra. Las tarjetas de débito en bolívares siguen siendo el instrumento dominante en comercios, pero el precio de referencia es el dólar. En ese contexto, la digitalización de los pagos empuja dos cosas: mayor trazabilidad de las operaciones y más comodidad para el usuario, que ya no quiere hacer cola para un trámite que puede resolver con un plástico y una app.
También conviene mirar lo que la tarjeta todavía no anuncia: tokenización para pagar desde el teléfono, integración con wallets propias o programas de recompensas en moneda digital. Ahí hay espacio para que 100%Banco y el resto del sistema den el siguiente salto. Mientras tanto, la sustitución de la Maestro es el primer paso y, como toda migración masiva, tomará semanas en las agencias.
Recomendaciones para el usuario que opera en ambos mundos
Si usas la nueva tarjeta y además mueves USDT, mantén separadas las cuentas que destinas a operaciones P2P de la tarjeta que usas para el día a día. No compartas el número completo, la fecha de vencimiento ni el código de seguridad por WhatsApp o Telegram, ni siquiera con alguien que diga ser tu contraparte. Configura los límites de compras online y activa el Candado Virtual cuando no estés comprando. Y recuerda que ningún banco te pide claves ni códigos por llamada.
La noticia es de banca, sí, pero en Venezuela la banca, el dólar y el mercado cripto se mueven en el mismo ecosistema. Cada tarjeta que se moderniza es un eslabón más en una cadena de pagos que todavía tiene mucho por digitalizar.