Banca venezolana presume su digitalización en Felabán: la deuda pendiente con el P2P
La Asociación Bancaria de Venezuela llevó su discurso de transformación digital a la 60.ª Asamblea de Felabán en Lima. Para quienes mueven USDT y operan P2P en bolívares, la pregunta es otra: ¿esa digitalización se traduce en menos fricción y más confianza, o se queda en powerpoint?
Por Admin PitbullChain16 de noviembre de 20266 min de lectura1 vistas
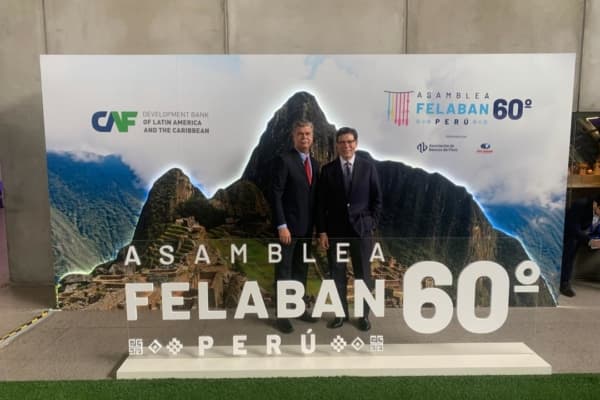
La banca venezolana quiere contar su historia tecnológica fuera de casa. En la sexagésima Asamblea Anual de la Federación Latinoamericana de Bancos (Felabán), celebrada en Lima entre el 3 y el 6 de noviembre de 2026, el presidente ejecutivo de la Asociación Bancaria de Venezuela (ABV), Pedro Pacheco Rodríguez, puso sobre la mesa los avances en digitalización y seguridad del sistema financiero nacional. El mensaje es claro: Venezuela ya no quiere ser vista solo como un caso de estudio de crisis, sino como un mercado que se moderniza a la fuerza.
Para PitbullChain, sin embargo, la lectura tiene que ser más quirúrgica. El brillo de un panel internacional no aterriza automáticamente en la app del banco que usas para mover bolívares cada mañana. Y en un país donde el P2P con USDT funciona como una segunda capa del sistema financiero, cualquier promesa de transformación digital debe medirse contra la experiencia real del usuario.
Lo que se discutió en Lima (y lo que no se dijo)
La agenda de Felabán fue amplia y bastante predecible para un cónclave regional: diseño de política monetaria en un entorno de incertidumbre global, equilibrio entre regulación y supervisión, estabilidad financiera, finanzas sostenibles, ciberseguridad y transformación digital. A eso se sumaron los temas que hoy dominan la conversación bancaria en todo el continente: el empuje de la neobanca, la educación financiera, los modelos de inclusión y la adopción de inteligencia artificial para detectar fraude.
La delegación venezolana participó en plenarias y sesiones de análisis estratégico, y desde la ABV se presentó el encuentro como una vitrina para visibilizar el proceso de adaptación tecnológica del sistema financiero local, además de una ocasión para consolidar alianzas y reafirmar el compromiso del gremio con el crédito y la estabilidad regional.
Hasta ahí, todo correcto. El problema es que ninguno de esos ejes —ciberseguridad, neobanca, inclusión— se discute en abstracto en Venezuela. Se discute con un tipo de cambio que se mueve todos los días, con límites operativos, con comisiones que el usuario compara en segundos y con una población que aprendió a diversificar su dinero entre bolívares, dólares en efectivo y stablecoins.
Digitalización bancaria y P2P: dos carriles que se necesitan
El P2P venezolano no nació por moda ni por especulación. Nació porque durante años el acceso formal a divisas fue intermitente y porque mover valor fuera del horario bancario era una necesidad, no un capricho. Cuando un banco mejora su app, reduce tiempos de validación o endurece sus controles antifraude, el mercado P2P lo siente de inmediato: cambian los tiempos de liquidación, cambian las comisiones implícitas y cambia el spread entre el precio del USDT y la tasa oficial del BCV.
El usuario de USDT como termómetro
Si la banca venezolana realmente está dando un salto de calidad digital, eso debería notarse en tres puntos concretos: transferencias inmediatas sin caídas en horas pico, comprobantes verificables y mecanismos de reversa o reclamo que funcionen. Un operador P2P que recibe un pago en bolívares necesita certeza en minutos, no en días. Y esa certeza es exactamente lo que sostiene la confianza en el mercado de stablecoins.
Por eso conviene leer el discurso de Felabán con escepticismo productivo. Hablar de inteligencia artificial y prevención de fraude digital suena bien, pero el estándar mínimo es más terrenal: que una transferencia no se quede colgada un viernes por la tarde y que el banco responda cuando el usuario reporta un problema.
Lo que PitbullChain vigila de cerca
Primero, la interoperabilidad. Si los bancos avanzan en digitalización sin conectarse con el resto del ecosistema —billeteras, pasarelas, plataformas de intercambio—, el resultado es un archipiélago de apps bonitas que no se hablan entre sí. El P2P venezolano ya resolvió ese problema a su manera, con reputación, historial y comunidades de confianza.
Segundo, la ciberseguridad. Cada paso hacia la digitalización amplía la superficie de ataque. Para quien guarda USDT, la higiene operativa es tan importante como la del banco: verificación en dos pasos, direcciones revisadas y desconfianza sistemática ante ofertas que prometen rentabilidades imposibles.
Tercero, la educación financiera. Es probablemente el punto más valioso de la agenda de Felabán, y el más ignorado en la práctica. Un usuario que entiende la diferencia entre tasa oficial, tasa paralela y precio P2P toma mejores decisiones que uno que solo persigue el número más alto.
La prueba de fuego está en la calle, no en Lima
Que la ABV proyecte una imagen de modernización en un foro latinoamericano es una señal positiva, sobre todo después de años en los que la banca venezolana fue sinónimo de restricciones. Pero la transformación digital se demuestra en la operación diaria: en la estabilidad de los sistemas, en la transparencia de las comisiones y en la capacidad de resolver fallas sin culpar al usuario.
Para el mercado cripto venezolano, el escenario ideal no es la competencia entre banca y P2P, sino la complementariedad. Si los bancos se vuelven más rápidos y confiables, el P2P gana en liquidez y en velocidad de liquidación; si se quedan atrás, el P2P seguirá absorbiendo la demanda con las herramientas que ya tiene. En cualquiera de los dos casos, quien mueve USDT y bolívares todos los días será el juez final del discurso pronunciado en Lima.
Regístrate y opera en tu exchange favorito
Usa nuestros enlaces aliados para crear tu cuenta en Binance, OKX, Bybit o Gate — mismo registro, mismos precios, y apoyas a PitbullChain sin costo adicional
Aviso legal: La información contenida en este artículo es de carácter educativo e informativo. No constituye asesoramiento financiero, legal o fiscal. Las operaciones P2P con criptomonedas conllevan riesgos significativos, incluyendo la pérdida total del capital. Verifica siempre la reputación de las contrapartes, los límites operativos y las condiciones antes de realizar cualquier transacción.
Encuesta· 2 votos
Cuando comparas exchanges P2P para cambiar USDT, ¿qué pesa más en tu decisión?