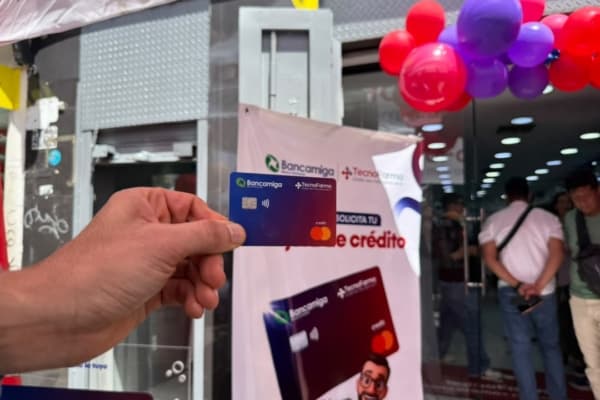
Bancamiga encontró un nicho concreto para colocar crédito: la salud. De la mano de la cadena de farmacias TecnoFarma, el banco activó una tarjeta de crédito de circuito cerrado que solo funciona dentro de los 57 establecimientos de la red aliada, con una primera emisión de 4.000 plásticos y límites rotativos que arrancan entre 300 y 400 dólares. No es un producto masivo ni pretende serlo: es una prueba piloto con scoring propio, cupo sectorizado y un ojo puesto en cómo paga esa primera cohorte durante el último trimestre del año.
Para PitbullChain, la noticia tiene más miga de la que parece. No porque una tarjeta de farmacia vaya a mover el mercado de criptoactivos, sino porque confirma una tendencia que venimos siguiendo con lupa: la banca venezolana está empezando a pensar, presupuestar y otorgar en dólares, y a construir productos digitales con lógica de ecosistema cerrado. Eso cambia el tablero donde conviven el P2P, el USDT y el bolívar.
Un plástico que solo compra medicinas (y eso es intencional)
El diseño es deliberadamente restrictivo. La tarjeta no sirve para retirar efectivo, ni para comprar en otro comercio, ni para transferir el cupo a un tercero. Se usa exclusivamente en TecnoFarma, financia medicamentos, insumos médicos y cuidado personal sin pago de inicial, cobra 22% anual y se paga en cuotas rotativas a 12 meses. La solicitud se hace escaneando un QR en las sucursales de la cadena y exige algo no negociable: tener cuenta activa en Bancamiga.
La asignación inicial no fue al azar. El banco evaluó ticket promedio, frecuencia de compra e historial financiero de los clientes del comercio aliado. En la práctica, es un experimento de crédito basado en datos transaccionales de un tercero: TecnoFarma aporta el comportamiento de compra, Bancamiga pone el capital y el riesgo. La cobertura de esta primera fase abarca Gran Caracas, Región Centro, Los Llanos y Maracay.
El detalle que importa: el crédito ya se piensa en dólares
Más allá del plástico, lo relevante es el lenguaje. Los límites se anuncian en dólares, no en bolívares indexados. La banca venezolana lleva años operando en una economía de facto bimonetaria y ahora empieza a reflejarlo en el diseño de sus productos de consumo, mientras el BCV sostiene su propia referencia cambiaria y el dólar paralelo marca el ritmo del día a día.
Ese detalle tiene consecuencias prácticas. Cuando un banco fija un cupo en divisa y una tasa fija anual, está asumiendo una apuesta sobre inflación, depreciación y capacidad de pago futura. Con un 22% anual en un país donde la inflación y la devaluación se mueven a otro ritmo, el costo real del financiamiento depende menos de la tasa nominal y más de cuánto se degrade el bolívar en los próximos doce meses. Quien gana en bolívares y paga en bolívares puede terminar pagando mucho menos en términos reales de lo que sugiere el número. Quien piensa en dólares debe mirar la tasa con otros ojos.
¿Qué cambia para el P2P y los usuarios de USDT?
Seamos claros: esta tarjeta no compite con el P2P. No hay forma de convertir el cupo en efectivo ni de operar comercio P2P con el spread del dólar paralelo, y eso es precisamente lo que la hace viable para el banco. Pero sí toca, indirectamente, la liquidez de los hogares que hoy se financian vendiendo stablecoins.
El costo de oportunidad frente a una operación P2P
Hasta ahora, un usuario con una emergencia médica tenía tres caminos: vender USDT en el P2P a la tasa del día, endeudarse con un familiar o recurrir a un crédito informal a tasas siderales. La nueva tarjeta abre una cuarta vía: financiar la compra sin descapitalizarse en cripto. Para quien mantiene una reserva en USDT como refugio, poder diferir el gasto a 12 meses sin tocar sus stablecoins puede ser un alivio real, sobre todo porque el P2P venezolano castiga cuando hay prisa: vender con urgencia suele significar aceptar el peor precio del libro de órdenes.
El efecto de segundo orden es interesante. Si una parte de la demanda de USDT vinculada a gastos de salud deja de ejecutarse de golpe, la presión de venta sobre el P2P podría aliviarse en momentos puntuales, aunque el volumen es demasiado pequeño como para mover la aguja del mercado. Hablamos de 4.000 tarjetas, no de un programa nacional.
Banca digital, QR y el hábito que sí se construye
El otro elemento a vigilar es el hábito. La solicitud vía QR en tienda, la consulta de estatus por banca en línea y el pago prioritario en caja empujan al cliente hacia canales digitales. Cada usuario que se acostumbra a gestionar su cupo desde una app es un usuario más cerca de la lógica fintech, y ese terreno es el mismo donde hoy se mueven los usuarios de cripto. La banca tradicional y el ecosistema P2P compiten, cada vez más, por el mismo bolsillo y la misma pantalla.
La letra pequeña que no debe ignorar
Desde PitbullChain insistimos en tres puntos antes de escanear ese QR. Primero, el circuito cerrado significa cero flexibilidad: si TecnoFarma no tiene el producto que necesita, el cupo no sirve. Segundo, el 22% anual es competitivo frente al crédito informal, pero exige disciplina de pago; el banco monitoreará el comportamiento de la primera cohorte y de eso dependerá la ampliación del programa. Tercero, construir historial crediticio dentro del ecosistema Bancamiga tiene valor a mediano plazo, en un país donde el acceso al crédito formal sigue siendo escaso.
La lectura de fondo es simple: la banca venezolana está probando modelos de crédito sectorizado, en dólares y con datos. Si funciona, veremos réplicas en otros rubros. Y cada réplica reconfigurará, aunque sea un poco, la forma en que los venezolanos combinan bolívares, dólares y USDT para sobrevivir la semana.