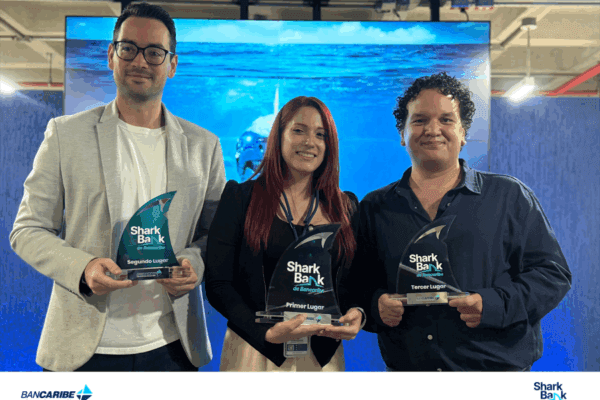
Bancaribe cerró la primera edición de Shark Bank, su programa de aceleración y co-creación con emprendedores, y el resultado es más revelador de lo que parece para el ecosistema cripto venezolano. De más de 300 postulaciones, 113 pasaron el filtro técnico, 50 quedaron preseleccionadas y 14 llegaron al Demo Day. Al final, cuatro iniciativas se llevaron el reconocimiento y arrancarán pilotos reales con el banco, con un esquema de reparto de ingresos de hasta 50% de las comisiones transaccionales netas durante el primer año.
Los nombres ganadores dicen mucho: Sitonos (plataforma agroindustrial B2B con pagos en custodia y verificación de calidad), QuickPay (pagos dentro de una conversación de WhatsApp), Cachicamo App (facturación, cobranza y gestión de clientes con inteligencia artificial) y YaPagué, que se llevó el premio especial del público por permitir cobros móviles sin conexión a internet, sincronizando después las transacciones.
Por qué esto importa más allá del banco
Durante años, la innovación financiera en Venezuela se cocinó fuera del sistema bancario. Los comercios aprendieron a cobrar en divisas, los freelancers a cobrar en cripto y las familias a mover dinero por aplicaciones de mensajería. Que un banco privado decida sentarse a construir con ese talento —y a compartir comisiones— cambia el tablero: ya no se trata de competir contra la informalidad, sino de integrarla con APIs y rieles regulados.
El dato que más llama la atención es estructural: más del 52% de las propuestas eran servicios digitales y 76% ya estaban en fase de prototipo avanzado o listas para el mercado. No estamos hablando de ideas de pizarra, sino de productos que podrían salir a producción en meses.
WhatsApp: el terreno donde ya vive el P2P
QuickPay es la pieza que más debería interesar a quien opera con USDT. En Venezuela, buena parte del comercio P2P no ocurre en una casa de bolsa ni en una plataforma ordenada: ocurre en grupos de WhatsApp, con capturas de pantalla de Pago Móvil, referencias de confianza y un chat que hace de libro contable. Si un banco logra meter un botón de cobro nativo en esa conversación, le pone fricción cero a un flujo que hoy depende de la buena fe y del screenshot.
La pregunta de fondo es si ese riel se conectará algún día con stablecoins. Hoy el ciclo típico es: el comerciante recibe bolívares, compra USDT, y usa la stablecoin como reserva de valor frente al dólar. Si el cobro digital se vuelve instantáneo, verificable y barato, una parte de esa demanda transaccional de USDT podría migrar al bolívar digital. La reserva de valor, en cambio, seguirá donde está mientras la inflación y la brecha cambiaria no cedan.
Pagos sin señal: el guiño a la Venezuela real
YaPagué es quizás la propuesta más honesta del grupo. Cobrar sin internet y sincronizar después asume algo que ningún manual de fintech europea contempla: apagones, zonas sin datos y puntos de venta donde la señal se cae justo cuando llega el cliente. Es una solución pensada para el país que tenemos, no para el que quisiéramos tener. Para el mundo cripto, ese enfoque suena familiar: las lightning networks y los pagos offline llevan años resolviendo exactamente el mismo problema.
Open Banking: el puente que todavía falta
Shark Bank se apoya en el portafolio de APIs del banco y en su estrategia de Open Banking. Ahí está la oportunidad grande para el ecosistema cripto local: si una cuenta bancaria puede consultarse y operarse por API de forma segura, el siguiente paso lógico son integraciones con exchanges, procesadores de pago y billeteras. No es utopía regulatoria, pero tampoco es un camino corto; en Venezuela la interoperabilidad entre banca, pasarelas y cripto todavía choca con temas de cumplimiento y de riesgo cambiario.
Lo que Shark Bank no cambia
Ninguno de los cuatro ganadores toca el corazón del problema monetario. El precio del dólar lo siguen marcando el BCV, la oferta de divisas y la demanda de quienes quieren proteger su salario. Una app de cobro más eficiente no reduce la brecha cambiaria ni frena la dolarización transaccional. Lo que sí hace es bajar costos operativos, formalizar la cobranza de pequeños negocios y darle a los emprendedores una razón menos para operar completamente al margen del sistema.
La lectura PitbullChain
El mensaje para el operador P2P es simple: la banca venezolana dejó de ignorar la innovación de calle y ahora quiere ser su socio. Eso puede traducirse en más herramientas, mejores rieles y, eventualmente, en puentes más limpios entre bolívares y USDT. También puede traducirse en más vigilancia y más requisitos de identificación. Lo inteligente es mirar los pilotos de cerca: si QuickPay o YaPagué funcionan, el próximo gran cambio en la forma de cobrar del venezolano no vendrá de una exchange, sino de un banco que aprendió a hablar el idioma de la calle. Mientras tanto, el USDT sigue siendo el refugio y el dólar, la referencia que nadie suelta.