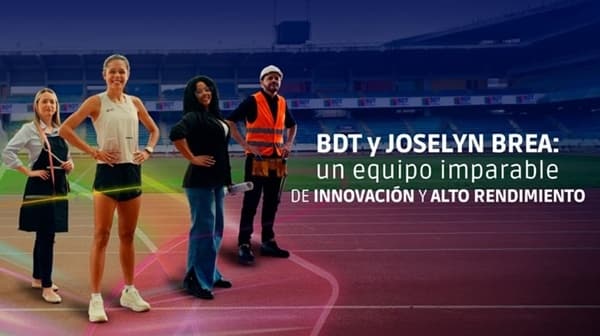
El Banco Digital de los Trabajadores (BDT) movió su maquinaria de mercadeo esta semana. La institución presentó una campaña institucional con la atleta olímpica Joselyn Brea como embajadora de marca, y armó un relato donde la precisión de una corredora de élite se compara con la velocidad de su plataforma. El eslogan es pegajoso: «menos vueltas y más soluciones». Y aunque suene a copy de agencia, la frase toca una fibra sensible en un país donde perder diez minutos puede costar dinero real.
Una campaña que habla de segundos, no de tasas
Lo interesante del mensaje del BDT es que no promete rendimientos ni productos nuevos. Promete tiempo. La apuesta está en Móvil BDT y BDTenLínea, sus canales electrónicos, presentados como un ecosistema ágil que responde de inmediato. Para un banco, hablar de velocidad y no de intereses es una señal: entendieron que en Venezuela la fricción operativa es el verdadero enemigo del cliente.
Y no les falta razón. El usuario bancario promedio ya no compara solo tasas ni comisiones; compara cuántos taps necesita para mover su plata, cuánto tarda en reflejarse una transferencia y si la app se cae justo cuando hay que pagar.
El BDT contra el reloj del mercado P2P
Aquí es donde la campaña se pone interesante para nosotros. El mercado P2P venezolano —ese donde se compran y venden USDT contra bolívares— funciona con un cronómetro encima. La brecha entre la tasa oficial del BCV y el precio de calle se mueve en cuestión de horas, a veces minutos. Quien tarda en fondear una orden, pierde el spread. Quien no logra liberar sus bolívares rápido, se queda mirando cómo el precio se le escapa.
Por eso, cuando un banco dice que optimiza «el tiempo de los usuarios», los operadores P2P prestan atención. La velocidad bancaria no es un lujo estético: es infraestructura de trading.
Lo que el operador promedio hace hoy con sus bolívares
El flujo es conocido: se recibe un pago por Pago Móvil, se verifica el abono, se decide si se convierte a USDT o se aguanta en bolívares, y luego se ejecuta la orden en un exchange o en un grupo de confianza. Cada paso depende de que la banca digital responda. Si la app del banco se traba, todo el circuito se detiene. Ahí es donde un canal verdaderamente rápido deja de ser un detalle de marketing y se convierte en ventaja competitiva.
Banca digital venezolana: avances reales, deudas pendientes
Hay que reconocerlo: la banca venezolana ha avanzado bastante en digitalización. Pago Móvil se volvió una pieza central de la economía cotidiana, y varios bancos compiten por quién tiene la app menos engorrosa. Pero también hay límites que ningún eslogan resuelve: topes de montos, horarios de procesamiento, validaciones que se activan sin avisar y una desconfianza histórica que obliga a muchos a mover el dinero en pedacitos.
El BDT, como banco con sello estatal, carga además con la expectativa de ser eficiente sin margen para excusas. Si su promesa de inmediatez se cumple, gana terreno. Si no, la campaña quedará como una bonita foto con una atleta y nada más.
¿Qué significa esto para el usuario de USDT?
Impacto directo, aunque indirecto en la forma. Mientras más rápido sea el riel bancario, más eficiente se vuelve el ciclo de fondeo y liquidación en el P2P. Un banco ágil reduce el tiempo muerto entre que vendes USDT y tienes bolívares disponibles, y viceversa. Eso baja el riesgo de quedarse atrapado en una posición durante una volatilidad del dólar paralelo.
También hay una lectura de confianza: los usuarios cripto en Venezuela siguen usando la banca tradicional porque no tienen alternativa masiva, no porque la amen. Cada mejora real en la experiencia digital reduce la tentación de sacar el dinero del sistema formal y meterlo en efectivo, que es lo que históricamente alimenta el mercado informal de divisas.
La lectura de PitbullChain
Nos gusta la campaña por lo que insinúa, no por lo que dice. Que un banco venezolano ponga la velocidad como eje central confirma algo que el mercado P2P aprendió a golpes: en esta economía, el tiempo es liquidez. El que se mueve rápido, cobra. El que se tranca, paga la diferencia.
Queda por ver si el BDT sostiene la promesa cuando la red esté congestionada, sea fin de quincena o haya pico de operaciones. Mientras tanto, el operador de USDT seguirá haciendo lo de siempre: probar, medir y elegir el riel más veloz. Si el banco corre a esa velocidad, bienvenido sea. Si no, el P2P seguirá corriendo solo.