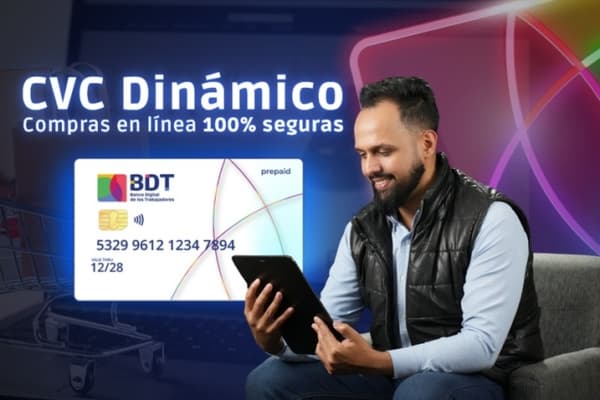
El Banco Digital de los Trabajadores (BDT) movió ficha en materia de seguridad y sumó el CVC Dinámico a su tarjeta Mastercard prepagada digital. La movida no es menor: se trata de códigos de seguridad que caducan, pensados para que quien intente clonar o reutilizar los datos de tu plástico se quede con las manos vacías. En un país donde el fraude electrónico es pan de cada día, cualquier capa extra de protección se agradece.
Pero en PitbullChain no vemos esto solo como una noticia bancaria. Lo vemos como una señal de hacia dónde camina la banca digital venezolana y qué tanto se acerca (o se aleja) del ecosistema P2P y cripto que mueve buena parte de las divisas del país.
¿Qué cambia realmente con el CVC Dinámico?
Para quien no está metido en el tema: el CVC es ese numerito de tres dígitos al reverso de la tarjeta que te piden cuando compras por internet. El problema es que, si alguien te lo ve o lo intercepta, puede usarlo una y otra vez hasta que te des cuenta. El CVC Dinámico rompe esa lógica: el código se genera al momento, vive unos minutos y luego muere.
El BDT lo habilitó directamente desde sus canales digitales, es decir, desde la app Móvil BDT y BDTenLínea. No hay que llamar a nadie ni ir a una agencia: el cliente entra, genera el código y lo usa en la compra. Simple, rápido y sin papeles de por medio.
Las reglas del juego: 30 minutos y tres intentos
El mecanismo tiene sus límites, y vale la pena tenerlos claros para no llevarse sorpresas:
- Cada código dura 30 minutos desde que lo generas. Si no lo usas, se vence solito.
- Puedes pedir hasta 3 códigos por cada bloque de 30 minutos.
- Si agotas esos tres, toca esperar media hora completa antes de pedir otro.
- Las suscripciones (streaming, apps, servicios) se afilian una sola vez con el CVC Dinámico y luego se cobran automáticamente, sin que tengas que generar códigos nuevos cada mes.
Ese último punto es clave. Mucha gente se queja de que las medidas antifraude terminan rompiendo los pagos recurrentes, y aquí el BDT parece haber pensado en eso.
¿Y qué tiene que ver esto con el mercado P2P y el USDT?
Bastante, aunque de forma indirecta. Hoy el venezolano promedio mueve dinero en dos carriles paralelos: la banca tradicional en bolívares y el ecosistema cripto, donde el USDT es rey. Entre ambos carriles hay un puente incómodo: las tarjetas prepagadas internacionales, que muchos usan para pagar servicios afuera, suscribirse a plataformas o simplemente gastar en línea.
Cuando un banco mejora la seguridad de esas tarjetas, el mensaje para el usuario cripto es doble. Por un lado, es una buena noticia: menos riesgo de que te vacíen la tarjeta mientras haces operaciones. Por el otro, deja al descubierto que la banca tradicional sigue apostando por tarjetas y rails clásicos, mientras el grueso del comercio digital venezolano se cocina en exchanges P2P y wallets.
La banca digital avanza, pero el cripto va por otro carril
Es justo reconocer el mérito: el BDT está haciendo su tarea. El CVC Dinámico es exactamente el tipo de innovación que esperarías ver en cualquier banca digital seria del mundo. Refuerza la confianza, reduce el fraude y le da al cliente control desde el teléfono.
Sin embargo, hay una pregunta que en PitbullChain nos hacemos siempre: ¿esto acerca o aleja a la banca del usuario cripto? Por ahora, lo segundo. La mayoría de los bancos venezolanos sigue mirando el USDT con recelo, y el P2P opera casi al margen, con sus propias reglas de seguridad, sus propios sistemas de reputación y sus propios dolores de cabeza.
El dólar, las suscripciones y la cuenta que nadie cuadra
Hay un detalle práctico que vale la pena subrayar. Cada vez más venezolanos pagan servicios en dólares: Netflix, Spotify, hosting, cursos, herramientas de trabajo. Muchos lo hacen con tarjetas prepagadas; otros, con USDT a través de intermediarios P2P. Ambos caminos tienen costos y riesgos distintos.
Si la banca logra que sus tarjetas prepagadas sean realmente seguras, cómodas y aceptadas, le quita algo de terreno al P2P para pagos pequeños y recurrentes. Pero si el acceso sigue siendo engorroso, los límites bajos y las comisiones altas, el usuario seguirá prefiriendo cambiar sus bolívares por USDT y resolver por su cuenta.
Ahí está la verdadera competencia, aunque pocos lo digan en voz alta.
Nuestra lectura desde PitbullChain
El CVC Dinámico es una buena jugada del BDT y un precedente que otros bancos deberían copiar. En materia de seguridad, cualquier avance suma. Pero mientras la banca digital venezolana perfecciona sus tarjetas sin abrir la puerta al ecosistema cripto, el mercado P2P seguirá creciendo por fuera, resolviendo con USDT lo que el sistema formal no termina de resolver.
El día que un banco venezolano integre de verdad el USDT en su oferta, con tarjetas, pagos y seguridad de ese nivel, ese día sí cambia el tablero. Por ahora, celebramos el paso del BDT y seguimos mirando el mercado paralelo, que no se detiene ni con CVC dinámico ni sin él.