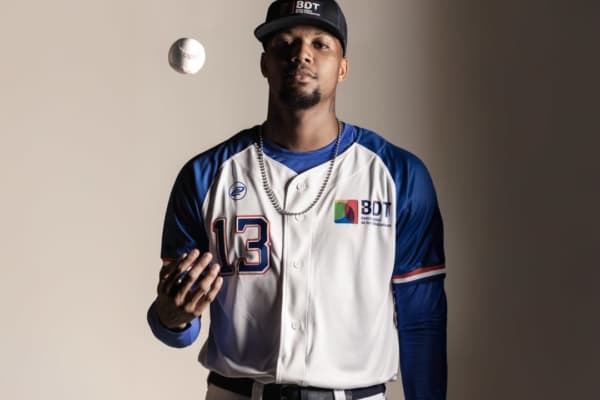
El Banco Digital de los Trabajadores (BDT) volvió a montarse en el béisbol para vender su propuesta digital. Con Ronald Acuña Jr. como embajador y el arranque de la temporada 2026-2027 de la Liga Venezolana de Béisbol Profesional, la entidad activó su mensaje de "jugada rápida, pago seguro" para empujar sus canales Móvil BDT y BDTenLínea. Hasta ahí, mercadeo puro y bien ejecutado: deporte, orgullo nacional y una promesa de eficiencia. Lo interesante para quien mueve reales todos los días —y sobre todo para quien compra y vende USDT— es medir esa promesa contra la cancha donde jugamos la mayoría: el mercado P2P.
La velocidad se mide en minutos, no en eslóganes
Un beisbolista pisa las bases en segundos; un usuario venezolano que quiere convertir bolívares a USDT lo hace en minutos, a veces en horas, y casi siempre con el reloj corriendo en contra. El flujo es conocido: revisas la tasa referencial del BCV, comparas con el paralelo, ves qué precio ofrecen en el P2P, publicas tu anuncio o tomas el de otro, transfieres desde tu banco y esperas la confirmación. Ahí es donde la publicidad choca con la realidad operativa.
La campaña del BDT promete "operaciones eficientes, sin fricciones". Traducción para el mercado cripto: menos tiempo entre el momento en que el comprador dice "voy" y el momento en que el vendedor suelta los USDT. Cada minuto de espera es riesgo cambiario. Un abono que tarda 20 minutos en un día donde el dólar se movió puede costar más que cualquier comisión. Por eso el P2P venezolano se ha vuelto tan quisquilloso con los bancos: no elegimos por logo ni por embajador, elegimos por velocidad de abono y por estabilidad del canal.
Lo que el usuario P2P realmente evalúa
Cuando alguien publica una oferta de USDT/VES, hay tres preguntas silenciosas: ¿este banco abona rápido?, ¿el canal móvil aguanta el volumen de la hora pico?, ¿el soporte responde si algo se traba? Ninguna de esas preguntas aparece en una campaña con un pelotero, pero son las que deciden qué banco se usa como receptor en las operaciones grandes. La banca digital que entienda eso —y lo demuestre con métricas, no con frases— se lleva la preferencia del mercado.
"Pago seguro": la parte seria del asunto
Si hay un terreno donde el mercadeo se queda corto es en seguridad. En el P2P venezolano conviven estafadores con capturas de pantalla editadas, cuentas de terceros usadas como puente, y usuarios que terminaron con su cuenta bloqueada por recibir transferencias de origen turbio. La promesa de protección digital tiene que traducirse en cosas concretas: validación del titular de la cuenta, alertas tempranas de operaciones inusuales, protocolos claros para reclamos y tiempos de respuesta publicados.
Un banco que dice "pago seguro" y no explica cómo proteger al comerciante P2P de una cuenta mula está vendiendo humo. Y ojo: el problema no es solo del banco. El ecosistema cripto tiene su parte de responsabilidad en educar sobre verificación de contraparte, límites por operación y buenas prácticas de reputación. La seguridad no es un eslogan de temporada: es infraestructura.
La banca digital juega con un encaje apretado
Mientras el BDT patrocina béisbol, el sistema bancario completo carga una losa: la cartera de créditos proyectada para 2026 crecería alrededor de 40%, pero el encaje legal le recorta cerca de 10 puntos de ese impulso. Menos crédito, menos liquidez circulando, más presión sobre los bolsillos. En ese contexto, el P2P deja de ser un nicho y se convierte en válvula de escape: es el mecanismo que muchas veces permite dolarizar ahorros, pagar proveedores o mover dinero cuando la banca tradicional se queda corta.
Y ahí está la paradoja: los bancos quieren ser el canal preferido del venezolano digital, pero la liquidez comprimida empuja a la gente al mercado paralelo. Las alianzas con figuras como Acuña Jr. ayudan a la recordación de marca, sí, pero no resuelven límites de pago móvil, horarios de soporte ni disponibilidad de canales en momentos críticos.
El BCV, la tasa y el ruido de fondo
Todo esto ocurre con el Banco Central de Venezuela y la banca articulando acciones de política monetaria para sostener la estabilidad. Para el trader de USDT, esa estabilidad se traduce en algo muy concreto: menor volatilidad intradía, spreads más ajustados y menos urgencia por liquidar posiciones. Si esa calma se mantiene, la batalla entre bancos se traslada definitivamente al terreno de la experiencia de usuario.
Qué mirar de aquí a diciembre
En PitbullChain estaremos pendientes de tres cosas. Primero, si el BDT y el resto de la banca digital publican mejoras medibles en tiempos de abono y disponibilidad, no solo campañas. Segundo, si hay avances reales en interoperabilidad y en topes del pago móvil, que son el cuello de botella histórico del P2P. Tercero, si la seguridad deja de ser un mensaje publicitario y se convierte en protocolos auditables para quienes reciben transferencias de terceros todos los días.
El béisbol venezolano enseña que no basta con el nombre en la camiseta: hay que batear. La banca digital tiene el uniforme puesto y el estadio lleno. Ahora falta que la velocidad que promete en televisión se sienta en la aplicación a las once de la mañana, cuando el mercado P2P está en su hora pico y nadie tiene tiempo de esperar un jonrón.