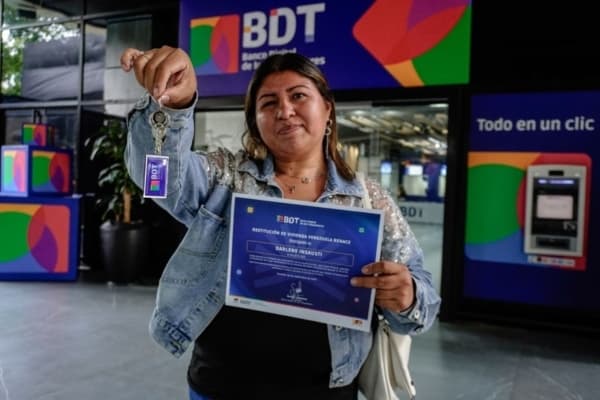
El Banco Digital de los Trabajadores (BDT) empezó a soltar los primeros financiamientos del Plan Venezuela Renace, la línea de apoyo económico pensada para las familias que quedaron tocadas por el doble sismo del 24 de junio. La institución confirmó que ya hay desembolsos en la calle y que mantiene todos sus canales abiertos para que los recursos lleguen rápido y sin trabas. Hasta ahí, la historia es puramente bancaria. Pero en PitbullChain la pregunta obligatoria es otra: cuando ese dinero cae en una cuenta, ¿por dónde camina de verdad en la Venezuela de hoy?
Un alivio que entra por la puerta digital
Lo primero que llama la atención es el canal. El BDT no está repartiendo sobres ni montando taquillas en la plaza: los créditos se gestionan a través de su plataforma digital, con condiciones preferenciales, aprobación ágil y un proceso simplificado. Es la misma lógica que la banca venezolana viene empujando desde hace años: menos agencia, más app, menos papel, más biometría.
Para las familias damnificadas eso es una buena noticia en teoría. En la práctica, implica que el beneficiario necesita un teléfono con batería, conexión a internet, clave de usuario y capacidad de moverse en un entorno digital que en zonas afectadas por un terremoto no siempre está garantizado. La reconstrucción de infraestructura y la reactivación de redes también juegan su partido.
Créditos en bolívares, necesidades en dólares
Aquí viene el punto que nos interesa. El financiamiento se otorga en bolívares, depositado en una cuenta bancaria nacional. Pero la economía real de un damnificado no funciona en bolívares abstractos: funciona en materiales de construcción, medicinas, transporte, comida. Y buena parte de esa cadena de proveedores —ferreterías, importadores, transportistas, buhoneros de repuestos— cotiza en dólares o en su equivalente digital.
¿Qué pasa entonces? Que el bolívar que entra por la vía del crédito necesita convertirse. Y ahí aparece el mercado que conocemos bien: el P2P.
El P2P como puente obligado
Durante años, el mercado peer-to-peer venezolano ha funcionado como el sistema nervioso de la economía cotidiana. Cuando un monto grande entra al sistema bancario y la gente necesita convertirlo con urgencia, los volúmenes P2P suelen reaccionar. No siempre de forma lineal, pero reaccionan: más órdenes, más presión sobre el spread, más movimiento en las mesas de USDT/VES.
Si los desembolsos del Plan Venezuela Renace escalan en las próximas semanas —y el BDT ya adelantó que vendrán más jornadas—, es razonable esperar un incremento en la demanda de stablecoins en las zonas beneficiadas. No porque la gente quiera especular, sino porque el USDT se ha convertido en la forma más práctica de guardar valor y pagar sin depender de horarios bancarios ni de límites de plataforma.
Qué mirar en el mercado paralelo
Para quienes operan a diario con cripto en Venezuela, hay tres señales que vale la pena vigilar en las próximas semanas:
1. Presión sobre la cotización del dólar
Un flujo inyectado de bolívares a la economía, sin un aumento proporcional de la oferta de divisas, tiende a presionar la tasa paralela. Si ese dinero se mueve rápido hacia el P2P buscando refugio en USDT, podríamos ver ajustes en la cotización que no responden a factores externos, sino a la velocidad de conversión interna.
2. Liquidez en las mesas P2P
Cuando la demanda sube de golpe, los anuncios con mejor precio se agotan rápido. Es probable que aparezcan spreads más amplios en horas pico y que los comerciantes con inventario de stablecoins tomen ventaja temporal. Ojo con los que ofrecen tasas muy por encima del promedio: el momento de mayor movimiento también es el momento de mayor estafa.
3. Comportamiento de la banca digital
El BDT es un banco digital y su promesa es rapidez. Si logra desembolsos ágiles, la experiencia puede empujar a más usuarios hacia canales electrónicos. Si, por el contrario, los créditos se trancan en validaciones, la gente buscará alternativas fuera del sistema: cajeros, comercios con punto, o directamente efectivo contra USDT.
Banca digital: la prueba de fuego
Este plan es también un test para el modelo de banca digital venezolano. No es lo mismo aprobar un crédito de consumo ordinario que manejar una avalancha de solicitudes de emergencia en zonas con infraestructura dañada. La institución habla de transparencia y expedición; los usuarios hablarán con sus capturas de pantalla y sus tiempos de espera.
Hay un detalle que suele pasarse por alto: cada crédito desembolsado deja un rastro digital. Eso puede ser una ventaja enorme para la trazabilidad del gasto, pero también levanta preguntas sobre privacidad y sobre qué tan cómodos se sienten los beneficiarios moviendo ese dinero después.
Lo que falta por ver
El Plan Venezuela Renace apenas está arrancando y sería irresponsable sacar conclusiones con los primeros desembolsos. Lo que sí podemos afirmar es que cualquier inyección de liquidez en bolívares termina, tarde o temprano, conversando con el mercado paralelo. En un país donde el P2P y las stablecoins funcionan como colchón financiero, los créditos de emergencia no son solo una política social: son también un evento de mercado.
En PitbullChain seguiremos midiendo el pulso a las cotizaciones, a los volúmenes de USDT/VES y a la reacción de la banca digital. Porque el terremoto movió paredes, pero la réplica económica se siente en los libros de órdenes.