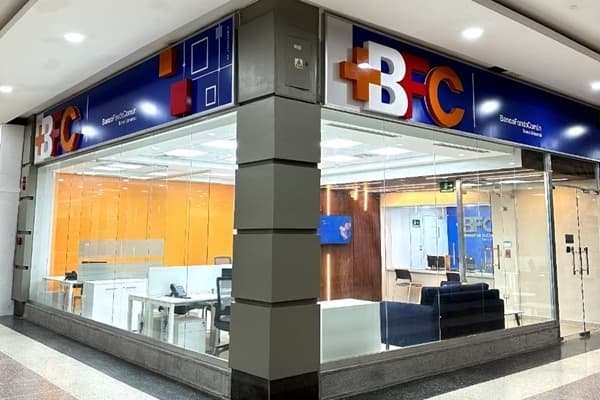
BFC Banco Fondo Común movió ficha en el estado Portuguesa. La entidad con más de seis décadas de recorrido en el sistema financiero venezolano reinauguró su agencia comercial de Acarigua en una sede nueva, presentada bajo el paraguas de su proyecto de transformación digital y con una promesa concreta: atención más rápida para personas naturales, comerciantes, productores agrícolas y empresas de la zona y sus alrededores.
El anuncio no es menor en un estado donde la actividad agroindustrial mueve buena parte del circulante regional. La nueva oficina —con horario corrido de lunes a viernes, de 8:30 de la mañana a 3:30 de la tarde— habilitará apertura de cuentas, solicitudes y gestión de puntos de venta (POS), además del acompañamiento sobre las plataformas +BFC en Línea, en sus versiones para personas y para empresas.
Qué cambia realmente con la nueva sede
Más allá del corte de cinta, lo relevante está en la mezcla de servicios. Una agencia que integra apertura de cuentas, negociación de POS y soporte digital en un mismo espacio apunta a dos cosas: captar comercios formales que hoy operan con terminales de distintos bancos y reducir la dependencia del cliente del mostrador físico para trámites rutinarios.
Para Portuguesa, ese combo tiene lógica. Acarigua y sus alrededores concentran comercio de insumos, agroservicios, transporte de carga, ferreterías y una red de distribuidores que todavía trabaja con una porción importante de operaciones presenciales. Cada POS adicional en esa cadena no solo suma comisiones al banco: también formaliza flujos que de otro modo terminan en efectivo o en transferencias informales.
Portuguesa, tierra de cosecha y de flujo de caja
Quien haya operado en el interior del país sabe que la economía regional no se mueve igual que Caracas. En zonas agropecuarias el dinero circula por ciclos: cosecha, venta, pago a proveedores, pago a jornaleros, compra de insumos. Ese ritmo produce picos de liquidez y valles de iliquidez que la banca tradicional cubre con lentitud, especialmente cuando los horarios de taquilla coinciden con la jornada de campo.
De ahí que el discurso de «servicio ágil» tenga que medirse en cosas concretas: cuánto tarda la apertura de una cuenta jurídica, qué tan rápido se aprueba un POS para un comerciante pequeño, si la atención al productor agrícola ocurre en temporada o solo en ventanilla. La banca digital ayuda, pero el cuello de botella sigue estando en procesos internos de validación, no en la fachada moderna de la agencia.
Lo que el P2P resuelve y la banca todavía no
Aquí es donde la conversación se cruza con el mercado cripto venezolano. En Portuguesa, igual que en Barquisimeto, Maracay o San Cristóbal, el usuario que necesita convertir bolívares a dólares —o al revés— no espera a que abra la agencia. Lo hace por P2P con USDT, a cualquier hora, incluso un domingo, con la tasa del día y con un abanico de métodos de pago que incluye Pago Móvil, transferencias entre bancos y efectivo.
La agencia bancaria moderna mejora la puerta de entrada al sistema formal, pero el usuario de stablecoins busca otra cosa: velocidad, disponibilidad horaria y una referencia de precio transparente. Mientras el horario bancario siga cerrando a las 3:30 de la tarde y los procesos de verificación tomen días, el P2P seguirá siendo la vía natural para el comerciante que necesita cubrir un pago urgente o para la familia que recibe remesas y las convierte en bolívares.
El detalle de los POS y la trazabilidad
Hay un punto que conviene mirar con atención: la expansión de puntos de venta y la digitalización de plataformas empresariales generan más registros de operaciones. Eso es bueno para la bancarización, pero también implica que el comerciante debe cuadrar con más cuidado su contabilidad, su flujo en bolívares y su exposición al tipo de cambio. Un POS activo no resuelve la pregunta de a qué tasa reponer inventario; para eso, hoy, muchos comercios consultan referencias paralelas y cierran su cobertura con USDT.
Lo que debe mirar el usuario de USDT en la región
Tres cosas, en nuestra lectura. Primero, si la nueva agencia agiliza la apertura de cuentas empresariales, más comercios tendrán acceso a Pago Móvil y transferencias como métodos de pago en operaciones P2P, lo que amplía la contraparte disponible en Portuguesa. Segundo, una mayor densidad de POS implica más comercios con capacidad de recibir pagos digitales, lo que reduce la fricción para quien vende USDT y quiere pagar en bolívares sin efectivo. Tercero, si el banco acompaña con educación financiera real —no con folletos— el usuario podría aprender a separar su operación de caja de su posición en divisas.
Conviene ser claros: la reinauguración de una agencia no cambia el mercado cambiario ni mueve la tasa del BCV. Lo que sí puede cambiar, con el tiempo, es la calidad de la contraparte bancaria disponible en la región. Y en un ecosistema donde la liquidez P2P se construye comercio por comercio, eso cuenta.
Nuestra lectura desde PitbullChain
Vemos una banca venezolana que sigue invirtiendo en ladrillo y vitrina mientras el usuario ya migró a la aplicación. La apuesta de BFC por Acarigua es razonable porque el interior del país mueve volumen real y porque el productor agrícola necesita banca de proximidad. Pero el diferencial competitivo no estará en la sede nueva, sino en cuánto tarda un comerciante en tener su POS operativo y en si las plataformas digitales aguantan la demanda en picos de cosecha.
Mientras eso se resuelve, el P2P con USDT seguirá cubriendo el horario que la taquilla no cubre, la urgencia que el proceso interno no atiende y la referencia de precio que el mostrador no ofrece. La modernización bancaria suma; no sustituye.