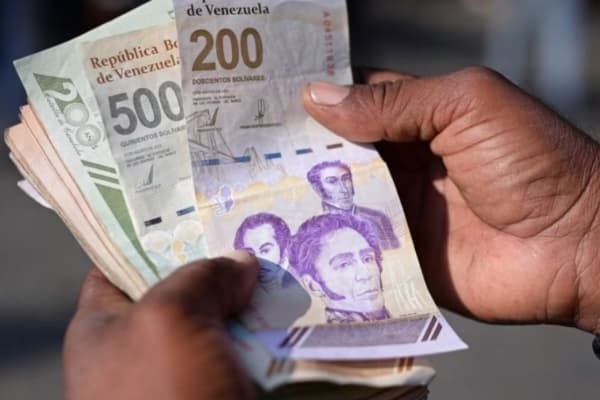
El Ejecutivo nacional arrancó este lunes 5 de octubre el pago del Bono Único Familiar correspondiente al mes en curso. El monto asignado es de Bs. 13.050 por hogar, equivalentes a unos US$ 14,97 al tipo de cambio vigente del Banco Central de Venezuela. La entrega, canalizada por el Sistema Patria a través del Canal Patria Digital, se hará de forma directa y gradual entre el 5 y el 12 de octubre, y alcanza a unos 6 millones de familias en todo el país.
El dato que domina los titulares es el del 8,07% de incremento frente a los Bs. 12.075 pagados en septiembre. En PitbullChain preferimos detenernos en el otro número, el que casi nadie calcula: la tasa implícita detrás de ese aumento.
El incremento nominal es, sobre todo, una foto del deslizamiento cambiario
Si en septiembre el bono se pagó en Bs. 12.075 y en octubre se pagó en Bs. 13.050, el salto nominal es de 8,07%. Y si el monto en divisas se mantuvo prácticamente plano alrededor de US$ 15, entonces la variación del bolívar no refleja una mejora real del beneficio, sino el movimiento del tipo de cambio oficial en apenas un mes.
Hagamos la cuenta que importa. Dividiendo Bs. 13.050 entre US$ 14,97 obtenemos una tasa implícita cercana a los 871 bolívares por dólar. Aplicando el mismo ejercicio sobre el pago de septiembre, la tasa rondaría los 806 bolívares. La diferencia entre ambas cifras es, otra vez, del orden del 8%. Es decir: el bono está indexado y el aumento en bolívares es el mecanismo mediante el cual se preserva el valor en divisas, no un aumento de valor en la práctica.
Si ese ritmo se sostuviera durante doce meses, la tasa oficial estaría avanzando a un promedio superior al 150% anualizado. Es una proyección mecánica y no una predicción, pero sirve para dimensionar la velocidad con la que se encarece la vida en bolívares y la razón por la que tantos venezolanos dejan de pensar en bolívares en cuanto reciben cualquier abono.
Qué pasa en el mercado P2P cuando entra el bono
Cada ciclo de bonos tiene un efecto reconocible en el mercado P2P venezolano. Entre el 5 y el 12 de octubre millones de personas verán reflejado el monto en su Monedero Patria y, en cuestión de horas o días, una buena parte de ese dinero buscará salida hacia el dólar o hacia USDT. No porque exista una fiebre especulativa, sino porque mantener saldo en bolívares durante semanas equivale a aceptar una pérdida silenciosa.
En términos prácticos, eso se traduce en tres movimientos típicos:
- Presión de demanda sobre USDT: los primeros días del pago suelen concentrar más órdenes de compra en los libros P2P, sobre todo en montos pequeños y medianos.
- Mayor rotación en montos bajos: no hablamos de operaciones institucionales, sino de tickets de 10, 20 o 50 dólares, que son los que mueven volumen agregado.
- Brecha que respira: cuando la tasa oficial avanza más rápido que la percepción del mercado, la brecha entre el BCV y las referencias paralelas tiende a comprimirse o a volverse menos predecible, y eso se nota en el precio que la gente ve en las aplicaciones.
USDT como monedero de paso, no como destino final
Para una familia que recibe el bono, la conversión a USDT cumple una función muy concreta: congelar el valor del abono mientras decide qué hacer con él. Es un instrumento de resguardo de corto plazo, no una apuesta de inversión. Quien recibe Bs. 13.050 y los convierte el mismo día a una stablecoin en un exchange o en un P2P confiable evita que el paso de los días le coma el equivalente a compras básicas.
Banca digital: el circuito se cierra fuera del banco
El recorrido habitual del bono pasa por el Monedero Patria, se transfiere a una cuenta bancaria del sistema nacional y desde ahí salta a una plataforma cripto o a un intercambio P2P entre personas. La banca digital venezolana funciona como tubería, pero ya no como destino del ahorro. Esa es una realidad que los bancos conocen y que explica por qué las aplicaciones de pago y los monederos se pelean por la primera operación del mes.
El detalle relevante para el usuario es que las comisiones, los límites y los horarios bancarios siguen siendo el cuello de botella. Un abono de Bs. 13.050 puede quedarse atrapado entre una transferencia con límite diario y una plataforma que exige confirmación de KYC. Planificar la operación con antelación vale más que buscar el mejor precio por centavos.
Recomendaciones de la redacción
- No dejes el bono quieto en bolívares durante días si tu plan es cuidar el valor. El deslizamiento es pausado, pero constante.
- Compara al menos tres referencias antes de convertir: tasa BCV, precio P2P de USDT y referencia del mercado informal.
- Opera en plataformas con reputación verificable y desconfía de ofertas con precios muy por encima del promedio: son el anzuelo más común de estafa en Venezuela.
- Recuerda que el precio del Bono Único Familiar cambia cada mes: revisa la tasa implícita antes de sacar cuentas.
En resumen, el Bono Único Familiar de octubre no trae una buena noticia ni una mala: trae un dato técnico. Y ese dato, la velocidad a la que se mueve la tasa oficial, es el mejor termómetro para entender por qué el mercado P2P venezolano sigue siendo el lugar donde la gente resuelve su economía cotidiana.