Verificar datos actuales en Radar P2P
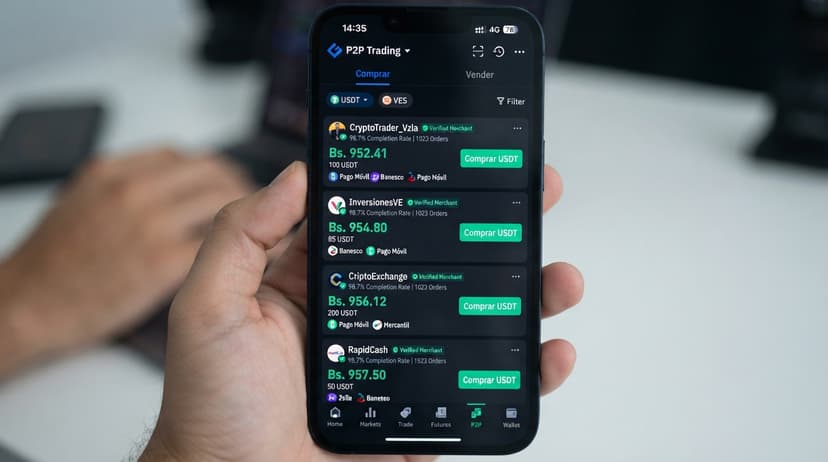
La jornada del 15 de septiembre de 2026 dejó una fotografía precisa del mercado cambiario venezolano. El BCV publicó una tasa oficial de Bs. 842,2067 por dólar, un ajuste de +1,1674% respecto a la publicación anterior (Finanzas Digital). Ese mismo día, la referencia de USDT P2P se sostuvo en Bs. 961,07 para compra y Bs. 931,84 para venta, mientras el dólar paralelo cotizó en Bs. 953,52.
El dato interesante no es la subida oficial, sino lo que revela: la prima de 14,11% del USDT P2P frente al BCV no nace de un movimiento del mercado P2P —esa referencia marcó variación 0 en la ventana capturada—, sino de una brecha estructural entre el tipo de cambio oficial y las referencias de mercado.
Los tres números del 15-S
| Referencia | Valor en Bs. | Variación del día | Spread interno |
|---|---|---|---|
| Dólar BCV (oficial) | 842,2067 | +1,1674% | — |
| USDT P2P (Radar P2P) | 961,07 compra / 931,84 venta | 0,00% | 29,23 Bs. (3,14%) |
| Dólar paralelo (Binance P2P) | 953,52 | 0,00% | 1,03 Bs. (0,11%) |
Tres cifras, tres metodologías. Ninguna es intercambiable con la otra y ninguna sustituye a la otra. Ese es el punto de partida para leer la brecha sin confundir capas.
El movimiento del día ocurrió en el BCV, no en el P2P
Este es el hecho central de la jornada: la variación de +1,1674% fue un ajuste de la tasa oficial. En la ventana capturada (18:00:13 UTC), tanto el USDT P2P como el paralelo mostraban cambio cero. Es decir, el precio del mercado no se movió; se movió la referencia contra la cual se mide.
El efecto técnico es contraintuitivo: cuando el BCV sube, la prima se comprime si el P2P se queda quieto. Con el dato implícito del día anterior (Bs. 832,49 aproximadamente, calculado dividiendo 842,2067 entre 1,011674), la prima del USDT P2P habría rondado 15,45%. Con la tasa nueva, quedó en 14,11%. Hablamos de una compresión cercana a 1,3 puntos porcentuales sin que nadie haya movido un precio P2P. Es cálculo derivado, no dato publicado: conviene tratarlo como estimación.
La prima del 14% en tres capas medibles
La prima no es un bloque monolítico. Se descompone en capas distintas que no deben sumarse, porque miden cosas diferentes.
1. El ajuste de la tasa oficial (+1,1674%)
Es la capa monetaria. El BCV movió su referencia y con eso redefinió el piso del diferencial. Esta capa explica por qué la brecha cambió de tamaño el 15-S, pero no explica por qué existe.
2. El spread interno del P2P (3,14%)
Entre Bs. 961,07 de compra y Bs. 931,84 de venta hay Bs. 29,23, equivalentes a un 3,14%. Es la capa operativa: el costo de entrar y salir del mercado, la fricción que enfrenta quien necesita bolívares hoy y no puede esperar. El paralelo, en contraste, mostró un spread de apenas 0,11% (Bs. 1,03 entre 954,04 y 953,01), una señal de libro más apretado y competido.
3. El desequilibrio del order book (77,18%)
El libro agregado de USDT/VES mostró 623.454,23 USDT en el lado comprador contra 80.302,12 USDT en el vendedor. La métrica de desequilibrio neto reportada es 77,18%, calculada como la diferencia entre ambos lados sobre el volumen total. Dicho de otro modo: el lado comprador concentra cerca del 88,6% del volumen visible del libro, unas 7,8 veces la profundidad del lado vendedor. Son 34 ofertas de compra contra 27 de venta dentro de 209 avisos activos.
Esta capa es la más elocuente. Un libro con esa asimetría indica presión de demanda y explica por qué los precios de compra se sostienen por encima de las referencias oficiales incluso cuando el P2P no marca variación en el día.
El paralelo confirma que la brecha es estructural
El dólar paralelo cerró en Bs. 953,52. Contra la tasa BCV de 842,2067, eso equivale a una prima de 13,22%. Es decir: la brecha no es un fenómeno exclusivo del USDT P2P ni un artefacto de un exchange. Aparece también en una referencia independiente, con otra metodología, otro libro y otro spread.
La distancia entre las dos referencias de mercado es modesta: Bs. 7,55 entre el USDT P2P de compra (961,07) y el paralelo (953,52), apenas 0,79%. En cambio, ambas se separan del BCV por más de 13 puntos porcentuales. La conclusión es directa: la prima es estructural entre tipo de cambio oficial y referencias de mercado, no una anomalía puntual del P2P.
Order book: dónde está la liquidez y dónde el hueco
El top-of-book del libro agregado fue Bs. 953,78 de mejor bid y Bs. 954,00 de mejor ask, con un spread de 0,22 Bs. (0,02%) y un precio medio de 953,89. Ese nivel es notablemente más ajustado que el spread del 3,14% de la referencia P2P del semáforo.
Hay que ser honesto con este punto: la referencia de compra del Radar P2P (Bs. 961,07) está unos Bs. 7 por encima del mejor ask del libro agregado, y su referencia de venta (Bs. 931,84) está muy por debajo del mejor bid (Bs. 953,78). Las metodologías de agregación no coinciden y los datos disponibles no permiten reconciliarlas del todo. Es un recordatorio práctico: verifica el precio vigente en el momento de operar, no asumas que una referencia resume todo el mercado.
En cuanto a bancos, la profundidad se reparte así: Pago Móvil lidera en liquidez relativa (20,8% con 25 avisos), seguido por Banesco (19,2% con 23 avisos y el mejor puntaje de banco, 94), Otro método (18,3%), Banco de Venezuela (15,8%) y BANK (13,3%). Los spreads internos más bajos aparecen en Banco de Venezuela (0,34%) y BANK (0,33%); los más amplios, en Otro método (1,08%). Los bancos con poca presencia —Provincial, Mercantil, PagoMovil— concentran menos profundidad y eso se traduce en menor capacidad de absorber tickets grandes.
Cierre práctico: qué revisar antes de mover bolívares
- Compara siempre dos o tres referencias. BCV, paralelo y P2P miden cosas distintas. Una prima del 14,11% frente al BCV puede convivir con una diferencia de 0,79% entre referencias de mercado.
- Mira el spread, no solo el precio. Un spread P2P de 3,14% implica Bs. 29,23 por USDT de diferencia entre entrar y salir. En tickets grandes, el efecto es material.
- Revisa profundidad, no cantidad de avisos. 209 avisos suenan a mucha liquidez, pero el libro está desequilibrado: hay casi 8 veces más volumen en compradores que en vendedores.
- Verifica banco, límites y reputación del contraparte. El banco domina la operación real: define tiempos, montos y disponibilidad.
- Usa las herramientas antes de decidir. La calculadora P2P, el comparador de bancos y el order book existen justamente para convertir estos números en decisiones concretas.
Como referencia de conversión al cierre del 15-S: 100 USDT a la referencia de venta equivalían a Bs. 93.184,46, y 1.000.000 de bolívares alcanzaban para unos 1.073,14 USDT a la referencia de compra. Cifras útiles para dimensionar, no para prometer resultados.
Metodología y límites
Los datos provienen de la captura del 15 de septiembre de 2026 a las 18:00:13 UTC, con estado de frescura «fresh» y semáforo en 69/100 (amarillo, precaución moderada). El semáforo marcó dos señales: liquidez suficiente en varios bancos (positiva) y spread elevado, con recomendación de comparar precios antes de operar. La tasa BCV y su variación de +1,1674% se toman de la publicación del 15-S citada en fuentes; las referencias P2P y paralelo, del mercado capturado. Los cálculos de prima, spread y desequilibrio son derivados y se indican como tales. Si algún dato no está disponible en la fuente, se señala en el texto en lugar de estimarse en silencio.
Información educativa e informativa. No constituye asesoría financiera ni recomendación de compra o venta.
Fuentes consultadas
- Tasa de Cambio BCV 15 de septiembre de 2026: 842,2067 Bs/USD (+1,1674%) - Finanzas Digital — 15/9/2026
- Dólar hoy en Venezuela 15 septiembre 2026: BCV y paralelo - elcaribe.com.do — 15/9/2026
- Dólar BCV hoy: ¿Cuánto cotiza el dólar en Venezuela este martes 15 de septiembre? - RPP Noticias — 15/9/2026
Verifica antes de operar
Consulta tasas, bancos y profundidad actualizada en las herramientas de PitbullChain.
Abrir herramientas P2P Aviso: contenido educativo e informativo. No constituye asesoría financiera ni recomendación de compra o venta.