Un crédito social que también mueve la economía real
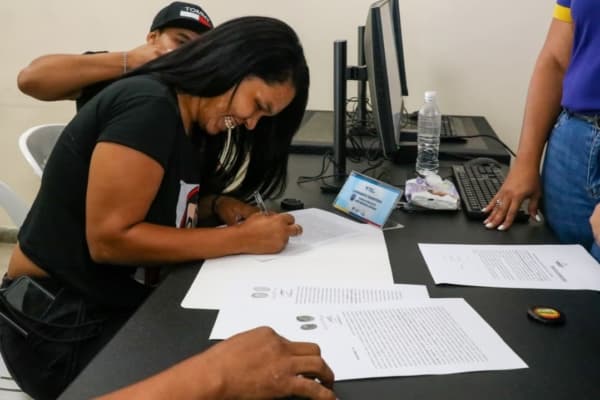
El Banco del Tesoro concretó esta semana la firma de documentos de propiedad para 18 familias que permanecían en el campamento transitorio José Gervasio Artigas, como parte del Plan Venezuela Renace. La meta declarada es reubicar progresivamente a las 130 familias damnificadas por los sismos del 24 de junio, un proceso que combina áreas de consultoría jurídica, socialización bancaria y responsabilidad social de la institución.
Para los beneficiarios, el papel firmado significa techo propio. Para quien sigue la economía venezolana de cerca, el episodio significa otra cosa: dinero estatal entrando a un circuito donde la vivienda, los materiales de construcción y los servicios se pagan cada vez más en dólares o en stablecoins. Y ese detalle es el que a PitbullChain le interesa diseccionar.
¿De dónde sale la plata y hacia dónde se va?
Aunque el plan se presenta como crédito social, no como subsidio puro, el flujo es claro: una entidad del Estado financia la compra de inmuebles a familias que hoy no tienen capacidad de ahorro en bolívares. Los vendedores —constructoras, propietarios particulares, inmobiliarias— reciben el pago tras un proceso administrativo acompañado por el banco.
Ahí aparece el primer punto crítico. En Venezuela, buena parte del sector construcción y del corretaje inmobiliario opera con una doble contabilidad: costos en dólares, precios en dólares y facturación formal en bolívares. Cuando un vendedor cobra en bolívares por una vivienda cuyo valor mental está anclado al dólar, la pregunta inmediata es cómo protege ese dinero. La respuesta más común hoy no es la cuenta nómina ni el encaje bancario: es USDT.
El camino silencioso del bolívar hacia el P2P
Ese recorrido —cobro en bolívares, conversión a stablecoin vía P2P— es el mecanismo que sostiene buena parte de la demanda de tether en el país. Cada vez que el Estado inyecta liquidez en bolívares a través de programas sociales, créditos dirigidos o pagos a proveedores, una porción de esos fondos termina buscando refugio en el mercado peer-to-peer. No es especulación de escritorio: es lógica de supervivencia financiera.
El efecto sobre la tasa USDT/VES suele ser gradual, no explosivo. Los desembolsos del Plan Venezuela Renace se reparten en el tiempo y llegan a un número acotado de personas, así que no estamos ante un shock de liquidez comparable al de una nómina pública masiva. Pero sí añade presión marginal al tipo de cambio paralelo en semanas de ejecución, sobre todo si coincide con otros desembolsos estatales.
La banca digital, la gran beneficiada colateral
Hay un ángulo que pasa desapercibido: cada familia que firma un crédito hipotecario entra al sistema financiero formal. Eso implica abrir o reactivar cuenta, afiliarse a la banca en línea, manejar apps de pago móvil y, en muchos casos, aprender a moverse entre el bolívar digital y el efectivo.
El Banco del Tesoro ha empujado con fuerza su plataforma digital, y este tipo de operativos masivos funcionan como alfabetización financiera forzada. Para el ecosistema cripto venezolano, un usuario que ya domina el pago móvil y la banca en línea está a medio paso de usar una exchange P2P. La fricción se reduce, y la adopción de USDT como herramienta cotidiana deja de ser un salto cultural para convertirse en una extensión natural.
Vendedores que aceptan bolívares hoy, USDT mañana
El testimonio de los vendedores que calificaron el proceso como «sencillo y rápido» es revelador. Cuando la contraparte estatal garantiza el pago y agiliza la documentación, el incentivo para participar crece. Eso puede reactivar un mercado inmobiliario que llevaba años congelado por la desconfianza cambiaria.
Pero si esa reactivación llega con precios indexados al dólar y pagos liquidados en bolívares, el resultado previsible es más demanda de cobertura cambiaria. Traducción: más gente buscando pasar de VES a USDT apenas recibe el dinero, y más presión sobre los anunciantes del P2P para ajustar sus tasas.
Lo que hay que vigilar en las próximas semanas
Tres indicadores merecen seguimiento desde la óptica cripto:
- Volumen P2P de USDT/VES: si los desembolsos del plan coinciden con repuntes de volumen y con un spread más ancho entre compra y venta, hay señal de conversión activa.
- Brecha entre BCV y paralelo: la inyección de bolívares por vías sociales suele ampliar la diferencia cuando el ritmo de emisión supera la demanda real de dinero.
- Adopción de banca digital: cuántos de los nuevos beneficiarios bancarizados terminan usando pagos móviles y, más adelante, wallets con stablecoins.
PitbullChain: la vivienda también es un tema de tasa
El Plan Venezuela Renace es, en el papel, una política habitacional. En la práctica, es también un experimento de circulación monetaria en una economía parcialmente dolarizada. Cada crédito que se firma mueve bolívares que, tarde o temprano, chocan con el mercado paralelo.
Para el usuario de USDT, la lectura no es celebrar ni condenar el plan: es entender que los programas estatales de gasto son uno de los motores silenciosos de la demanda de stablecoins en Venezuela. Quien opera en P2P debería mirar el calendario de desembolsos con la misma atención con la que mira la cotización del día. La vivienda se entrega en Charallave, Ocumare o El Junquito, pero el efecto cambiario termina reflejándose en la pantalla del exchange.