Chevron volvió a estar en boca de los inversionistas, y no precisamente por un anuncio en Houston. En su carta trimestral, la gestora Reaves W H & Co destacó a la petrolera como una de sus posiciones más rentables dentro de su estrategia de ingresos por dividendos, y entre los argumentos puso sobre la mesa un factor que nos toca de cerca: la renegociación de los términos de sus empresas mixtas en Venezuela.
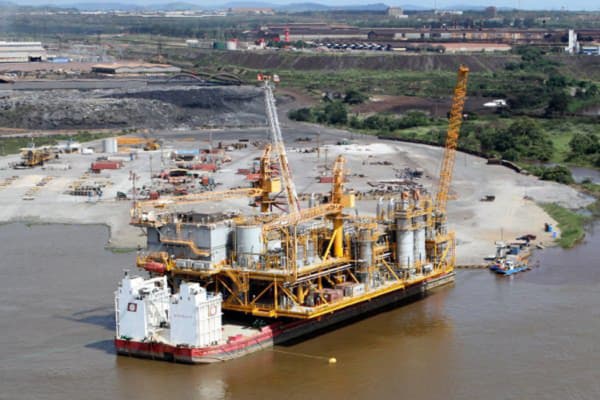
El informe, correspondiente al tercer trimestre de 2026, subraya que la compañía logró actualizar y asegurar nuevas condiciones para sus operaciones conjuntas en territorio venezolano, donde tiene presencia histórica, lo que le abre espacio para subir producción y desarrollar proyectos adicionales. A eso le suman el buen desempeño de sus activos en Argentina y Estados Unidos, más un acuerdo costa afuera en Grecia que amplía su huella en el Mediterráneo.
Lo que dice el informe (y lo que no dice)
Los analistas de la estrategia señalaron que las acciones se vieron favorecidas por precios del crudo más altos y por la solidez de sus perspectivas operativas. En un entorno macro complicado para la renta variable —con rendimientos de los bonos del Tesoro al alza, presiones inflacionarias y política monetaria restrictiva—, el sector energético sigue mostrando músculo operativo y capacidad de generar caja.
Conviene ser honestos: el reporte habla de la acción de Chevron, no de la economía venezolana. Nadie en Wall Street está celebrando un boom local. Pero cuando una empresa de ese tamaño consolida condiciones más estables para producir en el país, el efecto indirecto sobre la economía real merece atención.
Más crudo, más divisas: el canal que importa
Si Chevron incrementa producción, aumentan los volúmenes exportados y, con ellos, los ingresos en dólares que entran al circuito formal. Ese dinero no llega directamente al mercado paralelo: pasa por la estructura del Estado, por la banca y por el mecanismo de liquidación de divisas que administra el BCV.
La cadena que sigue un dólar petrolero
Primero entra al sistema financiero. Luego se distribuye parcialmente a través de la banca y del mercado cambiario oficial. Solo después, con rezago y de forma imperfecta, toca los bolsillos de comercios y usuarios que compran dólares para pagar proveedores o ahorrar. Es decir: la transmisión desde un taladro en el Zulia hasta la tasa P2P de un usuario en Maracaibo no es automática ni inmediata.
El efecto real en el P2P venezolano
Aquí es donde PitbullChain pone la lupa. El mercado P2P de USDT/VES se mueve por expectativas tanto como por flujos. Cuando aparecen titulares que sugieren más ingresos petroleros, suelen activarse dos fuerzas opuestas:
- Presión bajista sobre el tipo de cambio paralelo: si la oferta de divisas en el sistema aumenta, la brecha entre la tasa oficial y el P2P tiende a comprimirse, y el USDT se abarata frente al bolívar en las mesas de intercambio.
- Presión alcista por demanda precautoria: cada vez que hay noticias positivas, también crece el apetito de quienes quieren dolarizar sus ahorros antes de que el bolívar se debilite otra vez. Ese comportamiento sostiene la demanda de stablecoins incluso cuando la tasa baja.
En la práctica, el mercado venezolano ha demostrado que las noticias de inversión extranjera mueven el ánimo de los operadores por días, no por meses. Lo que sostiene una tendencia en la tasa P2P es el flujo verificable, no el comunicado.
Banca digital: la otra cara de la ecuación
Un punto que suele pasarse por alto es el rol de la banca digital. Si parte de esos dólares se canaliza vía pagos electrónicos, transferencias interbancarias o plataformas de pago con tarjeta, el usuario gana caminos para adquirir divisas sin recurrir exclusivamente al P2P. Más canales formales tienden a moderar el diferencial que cobran los intermediarios cripto, aunque también reducen el atractivo de arbitrar entre una plataforma y otra.
Para quienes operan con USDT a diario, la lectura es simple: mientras más vías legales existan para conseguir dólares, menor será la prima que el mercado P2P exige por el riesgo y la fricción.
Qué vigilar en las próximas semanas
Tres señales importan más que el titular de Chevron:
1. Volumen real de producción
Cualquier anuncio de incremento de barriles es más relevante que la renegociación de contratos en sí misma.
2. Comportamiento de la brecha cambiaria
Si la diferencia entre la tasa oficial y el P2P se estrecha de forma sostenida, hay divisas entrando. Si se mantiene o se amplía, la noticia quedó en el papel.
3. Liquidez en las mesas P2P
El spread entre compra y venta de USDT/VES funciona como termómetro: spread estrecho indica competencia y oferta; spread ancho revela escasez y desconfianza.
Conclusión
Que Chevron consolide sus condiciones operativas en Venezuela es una buena señal para el país y para el clima de inversión en el sector energético. Pero para el usuario de USDT, el impacto se mide en la tasa que ve en pantalla, no en la cotización de una acción en Nueva York. La conexión existe, aunque llegarán primero los rumores, después los flujos y, al final, el ajuste en el mercado P2P. Como siempre en Venezuela: paciencia, datos y desconfianza sana ante los titulares demasiado optimistas.