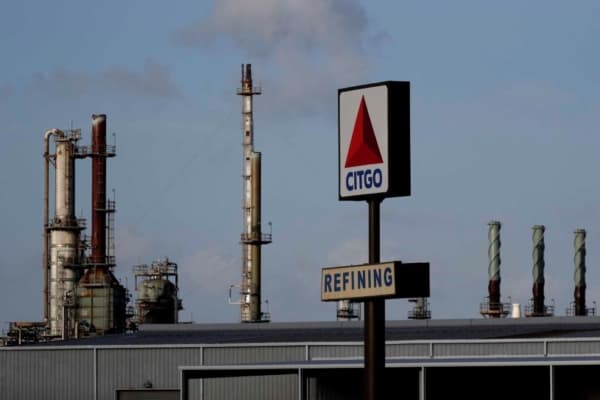
La pelea por Citgo cumplió un nuevo capítulo este miércoles 21 de octubre. En un tribunal de apelaciones de Filadelfia, las partes expusieron sus argumentos sobre la subasta que ordenó vender PDV Holding —la matriz de la refinería venezolana en Estados Unidos— por 5.900 millones de dólares a una filial de Elliott Investment Management. La decisión final todavía no está escrita, y esa incertidumbre es exactamente lo que el mercado venezolano digiere a diario, incluso en las mesas P2P donde se compran y venden USDT.
Qué se discutió en la corte de apelaciones
El caso arrancó en 2017 con la demanda de la minera canadiense Crystallex por la expropiación de sus activos, y desde entonces otros acreedores se sumaron para cobrar con el activo más visible de Venezuela en el exterior. En noviembre de 2025, un juez federal en Delaware aprobó la oferta de Amber Energy, la filial de Elliott, y desde entonces la operación quedó en pausa: falta el visto bueno del Departamento del Tesoro y ahora la revisión judicial de la instancia superior.
Durante la audiencia, los defensores del proceso insistieron en que la subasta fue transparente y que la oferta incluye acuerdos clave con tenedores de bonos venezolanos en default, lo que en la práctica destraba obstáculos legales. Los opositores —entre ellos la representación de PDVSA, Venezuela, Gold Reserve y otros postores— sostienen que el mecanismo estuvo viciado desde el diseño: se descartaron ofertas más altas y se aplicó un criterio de «certeza de cierre» que favoreció al comprador elegido.
El precio: el punto más caliente de la discusión
El corazón del reclamo es la valoración. La oferta aprobada quedó, según la parte venezolana, unos 7.000 millones de dólares por debajo del cálculo de Evercore, la firma contratada por el propio tribunal, y hasta 12.000 millones por debajo de la estimación de un experto presentado por Venezuela. La abogada de PDVSA calificó la cifra de indignante y argumentó que la venta golpea a un país que intenta reordenar su economía.
Hay un detalle que cambia el escenario: Citgo vale más hoy que el año pasado. Sus márgenes de refinación mejoraron y la empresa proyecta para 2026 un EBITDA cercano a 5.800 millones de dólares, con una caja de aproximadamente 5.700 millones al cierre del ejercicio. Es decir, la discusión ocurre sobre un activo cuyo valor creció justo cuando el precio pactado parece más bajo.
El conflicto de intereses que sobrevuela el expediente
Los opositores alegaron que un bufete contratado por el tribunal para asesorar la subasta mantenía vínculos laborales con filiales de Elliott durante el proceso de licitación. También intentaron apartar al juez y al funcionario judicial que supervisó la puja; ambos rechazaron las acusaciones y el juez negó la recusación el año pasado. Amber Energy, mientras tanto, corre contra un reloj propio: tiene hasta abril para preservar su oferta. Con el Tesoro todavía sin pronunciarse, la operación sigue siendo una promesa, no un hecho.
Por qué esto importa en el mercado P2P venezolano
Para quien opera en PitbullChain o en cualquier mesa P2P, el pleito de Citgo no es un tema lejano de abogados en Filadelfia. Funciona como una señal de riesgo país que se filtra en la formación de precios.
Dólar, USDT y expectativas
Cada vez que avanza una noticia sobre activos venezolanos en el exterior —sea una subasta, un laudo o una congelación—, los operadores ajustan sus expectativas sobre el flujo de divisas y sobre la presión que pueda venir después. Eso se traduce en primas o descuentos en el tipo de cambio implícito del USDT frente al bolívar. No es que la refinería pague en bolívares, pero el mercado lee el entorno: si el país pierde un activo estratégico, el escenario macro se percibe más ajustado y los tenedores de stablecoins se cubren.
Banca digital y confianza operativa
El caso también alimenta la conversación sobre por qué tantos venezolanos prefieren mantener valor en USDT y no en cuentas locales. Las restricciones internacionales, los litigios y la incertidumbre sobre activos como Citgo refuerzan la demanda de instrumentos que se muevan fuera del sistema bancario tradicional. Las fintech y los exchanges P2P locales lo notan: más consultas, más volumen en horarios de tensión informativa, más usuarios nuevos que buscan refugio en stablecoins.
Remesas y liquidez
Si el proceso termina con una venta firme y un reparto de fondos entre acreedores, parte de la discusión se despeja y el país gana previsibilidad. Si, por el contrario, se anula la subasta y el expediente se alarga, la volatilidad informativa seguirá alimentando el nerviosismo. En ambos escenarios, el P2P actúa como termómetro: sus precios y su profundidad de liquidez reflejan, en tiempo real, cómo digiere el venezolano cada titular.
Qué mirar de ahora en adelante
Tres frentes: la decisión del Tercer Circuito, que puede tardar semanas o meses; el pronunciamiento del Departamento del Tesoro, indispensable para que la venta se concrete; y la fecha límite de abril que tiene Amber Energy para sostener su oferta. Cualquiera de esos tres movimientos puede sacudir la conversación cambiaria del día siguiente.
Mientras tanto, la recomendación de siempre en el mercado P2P: operar con mesas verificadas, revisar la liquidez antes de mover montos grandes y no reaccionar en caliente a un titular. La historia de Citgo lleva casi una década en los tribunales y todavía le queda tela que cortar.