Credicard y la banca trazan la ruta 2027: IA, pagos y el pulso del P2P
Las mesas de innovación «Conectando con el futuro 2027» reunieron a Credicard con los principales actores de la banca nacional para definir la hoja de ruta tecnológica del período 2027-2028. Para el mercado P2P y los usuarios de USDT en Venezuela, lo que se discuta allí no es un detalle corporativo: define la velocidad, el costo y la seguridad con la que se mueve cada bolívar digital.
Por Admin PitbullChain29 de octubre de 20266 min de lectura4 vistas
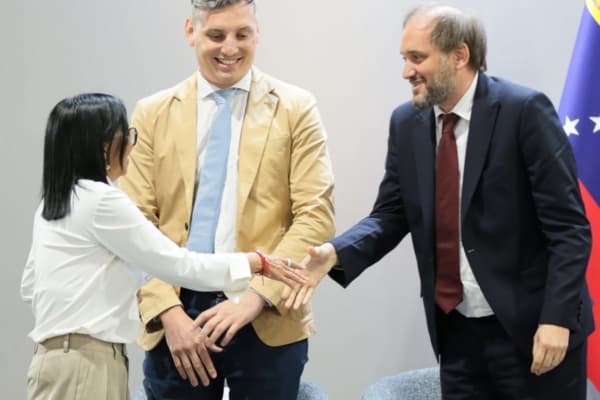
Por tercer año consecutivo, el Consorcio Credicard convocó a los principales representantes del sector bancario venezolano en sus mesas de innovación, esta vez bajo el nombre «Conectando con el futuro 2027». El encuentro no fue un acto protocolar: durante varias jornadas, las vicepresidencias de Producto y Comercial de la firma se sentaron con los líderes financieros del país para discutir inteligencia artificial, ciberseguridad avanzada, soluciones digitales y la evolución del ecosistema de pagos, con la mira puesta en construir la hoja de ruta del período 2027-2028.
La noticia, publicada por medios del sector bancario nacional, confirma algo que en PitbullChain venimos observando desde hace meses: la banca venezolana dejó de tratar la digitalización como un proyecto de modernización y la asumió como una condición de supervivencia competitiva. Y en ese tablero, el mercado P2P de USDT no es un espectador.
Qué se discutió en las mesas de innovación
Según lo divulgado, el eje central de las jornadas giró en torno a las macrotendencias tecnológicas que están redefiniendo los procesos de pago a escala global. La vicepresidenta de Producto de Credicard, Yorgleth Castillo, subrayó que el futuro de los medios de pago debe construirse como un esfuerzo conjunto con la banca, apalancado en inteligencia artificial y en estándares internacionales de seguridad.
La empresa ratificó al cierre su compromiso de seguir impulsando herramientas que simplifiquen la gestión de pagos y refuercen la confianza del usuario. Traducido al terreno práctico: menos fricción en la transacción, más capas de control antifraude y un ecosistema donde la tarjeta, la billetera digital y la transferencia interbancaria conversen entre sí.
IA y ciberseguridad: la letra pequeña que importa al usuario de USDT
Cuando un banco habla de inteligencia artificial aplicada a pagos, casi siempre se refiere a dos cosas concretas: modelos de detección de fraude en tiempo real y sistemas de scoring crediticio o de perfilamiento de riesgo. Ambos tienen un impacto directo sobre quien opera con criptoactivos en Venezuela.
Del lado positivo, un antifraude más sofisticado reduce el riesgo de clonación de tarjetas, de cuentas comprometidas y de estafas con comprobantes falsos de Pago Móvil, un delito que ha golpeado duramente a los comerciantes que aceptan pagos en bolívares y luego liquidan en USDT. Del lado menos amable, los algoritmos de riesgo también pueden bloquear operaciones legítimas: un usuario que recibe múltiples transferencias de distintos remitentes —el patrón típico de un cambista P2P— puede quedar marcado por un sistema que no distingue entre volumen comercial y actividad sospechosa.
Por eso, para PitbullChain la ciberseguridad avanzada debe venir acompañada de protocolos claros de desbloqueo, canales de atención efectivos y criterios transparentes. La confianza no se declara: se demuestra cuando el usuario tiene un problema y consigue resolución.
Pagos digitales: ¿interoperabilidad real o coexistencia forzada?
El punto más relevante del comunicado es la mención a la «evolución del ecosistema de pagos». En un país donde conviven el Pago Móvil interbancario, las transferencias inmediatas, las tarjetas internacionales, las billeteras en divisas y el P2P cripto, la pregunta obligada es si esa evolución apunta a interoperabilidad genuina o a que cada actor defienda su jardín cerrado.
La apuesta de Credicard, al menos en el discurso, es la integración. Si esa intención se materializa en API abiertas, estándares compartidos y reglas homogéneas para comercios, el mercado P2P venezolano ganaría velocidad: menos pasos manuales, menos comprobantes pegados en Telegram y más liquidez circulando. Si, en cambio, el resultado es un ecosistema fragmentado con comisiones poco transparentes, el usuario migrará —como siempre lo ha hecho— hacia la ruta más barata y confiable.
El eslabón que la banca todavía mira de reojo
Ninguno de los anuncios menciona explícitamente a los criptoactivos. Es lógico: el sistema financiero tradicional venezolano prefiere hablar de «soluciones digitales» antes que de stablecoins. Sin embargo, el USDT es hoy una de las principales reservas de valor del comercio informal venezolano y el principal medio de liquidación para quienes cobran del exterior. Cualquier infraestructura de pagos que ignore esa realidad estará incompleta.
El dólar, el BCV y por qué esto mueve la aguja
La referencia cambiaria del BCV, el ritmo de la inflación y la brecha con el dólar paralelo determinan la rentabilidad de cada operación P2P. Cuando la banca acelera sus procesos digitales, se reducen los tiempos de liquidación y el dinero permanece menos tiempo expuesto a la depreciación del bolívar. Ese detalle, que parece técnico, es determinante para un cambista que opera con márgenes de 1% o 2%.
Además, una banca más digitalizada facilita el ingreso y retiro de bolívares en las plataformas P2P, reduce la dependencia de efectivo y disminuye los cuellos de botella que suelen aparecer los viernes por la tarde, cuando la demanda de USDT se dispara y las colas de transferencia se vuelven un problema operativo.
Qué debe observar el usuario en los próximos meses
Tres señales concretas servirán para medir si estas mesas de innovación pasaron de la intención a la ejecución: primero, la publicación de especificaciones técnicas o alianzas de integración con billeteras y comercios; segundo, mejoras verificables en los tiempos de respuesta de los sistemas antifraude; tercero, la aparición de nuevos mecanismos de pago que convivan con el P2P en lugar de excluirlo.
En PitbullChain seguiremos de cerca la hoja de ruta 2027-2028. La innovación bancaria, cuando es real, no se mide en comunicados: se mide en cuánto tarda un usuario en convertir bolívares a USDT y de vuelta, con seguridad y sin sorpresas.
Regístrate y opera en tu exchange favorito
Usa nuestros enlaces aliados para crear tu cuenta en Binance, OKX, Bybit o Gate — mismo registro, mismos precios, y apoyas a PitbullChain sin costo adicional
Aviso legal: La información contenida en este artículo es de carácter educativo e informativo. No constituye asesoramiento financiero, legal o fiscal. Las operaciones P2P con criptomonedas conllevan riesgos significativos, incluyendo la pérdida total del capital. Verifica siempre la reputación de las contrapartes, los límites operativos y las condiciones antes de realizar cualquier transacción.
Encuesta· 1 voto
Cuando comparas exchanges P2P para cambiar USDT, ¿qué pesa más en tu decisión?