Verificar datos actuales en Radar P2P
El mercado de criptomonedas en Venezuela continúa mostrando una dinámica compleja y altamente reactiva a las condiciones macroeconómicas del país. En un entorno donde la protección del poder adquisitivo es prioritaria, el par USDT/VES se ha consolidado como el termómetro financiero por excelencia. Según los datos en vivo recopilados por el Radar P2P de PitbullChain para mediados de agosto de 2026, observamos un mercado caracterizado por una fuerte presión de demanda, una brecha cambiaria significativa frente a la tasa oficial y una notable dispersión en los costos operativos dependiendo de la institución bancaria utilizada.
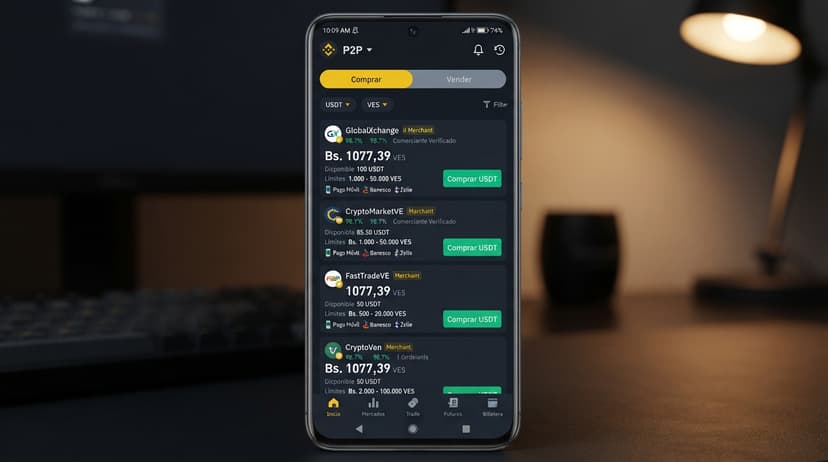
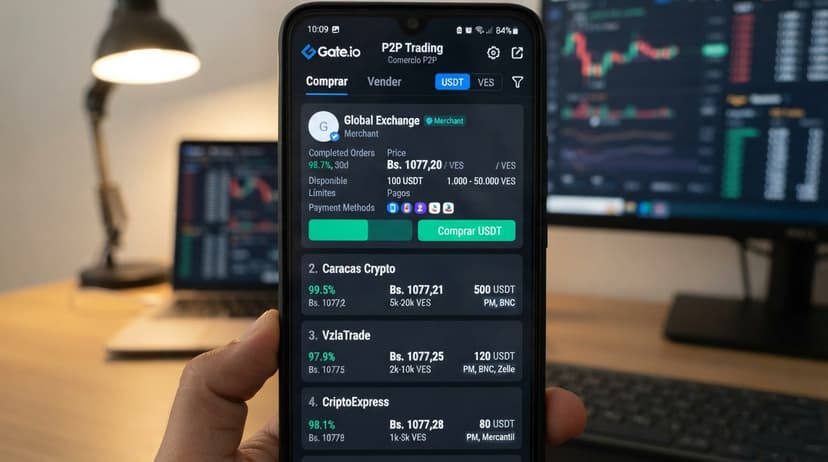
Este análisis de profundidad desglosa las métricas más críticas del libro de órdenes actual, abarcando plataformas líderes como Binance P2P, Bybit P2P y OKX. El objetivo es proporcionar a los participantes del mercado una visión clara y basada en datos verificables sobre dónde se concentra la liquidez, cuáles son los verdaderos costos de transacción (spreads) y cómo interpretar las señales de precaución que emite el mercado en este momento.
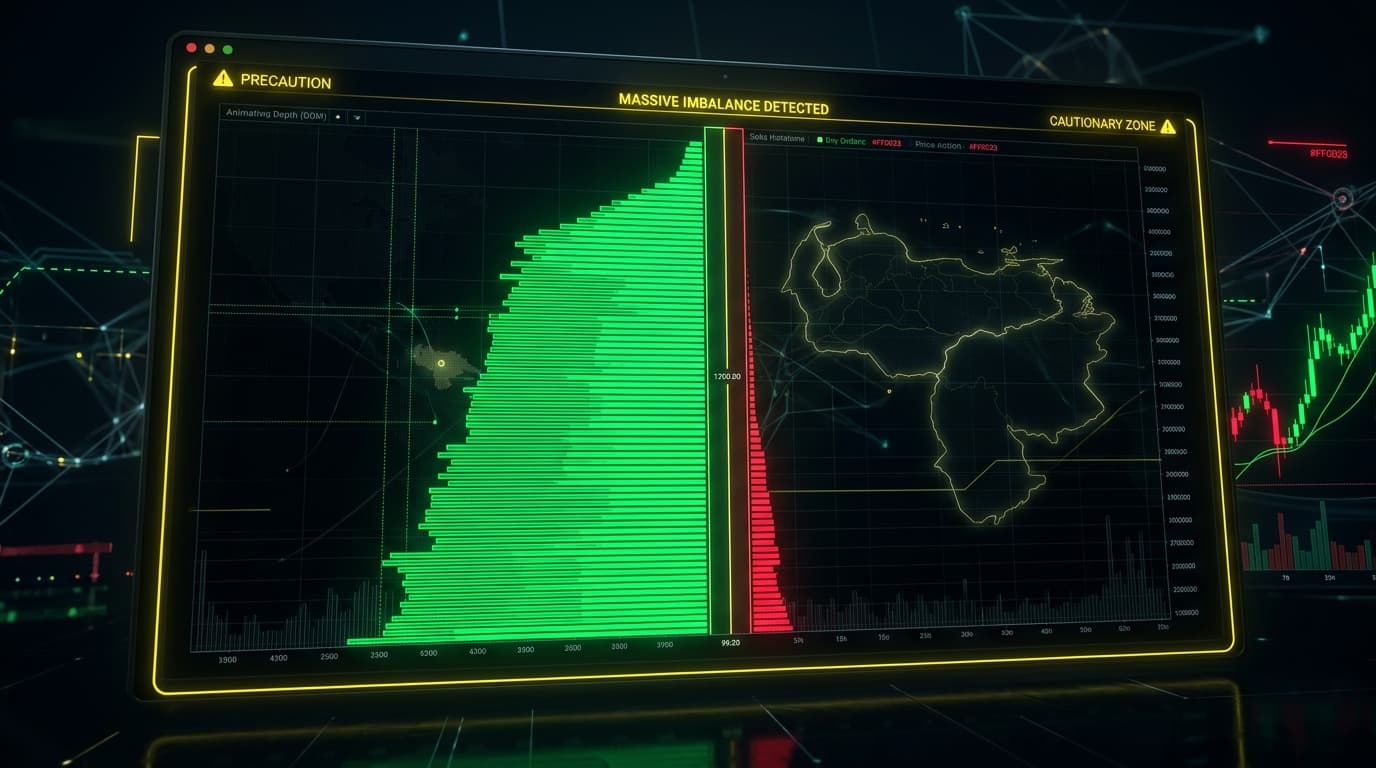
Desbalance del 94%: ¿Qué nos dice el libro de órdenes?
Uno de los hallazgos más contundentes de nuestra última lectura del mercado es el desbalance masivo en el libro de órdenes. Actualmente, la métrica de desequilibrio (imbalance) se sitúa en un abrumador 94.38% a favor del volumen de compra de USDT. En términos nominales, esto se traduce en un volumen de compra acumulado de más de 4.7 millones de USDT, frente a un volumen de venta que apenas supera los 135,000 USDT.
En la mecánica de los mercados P2P, este nivel de concentración indica una urgencia estructural por parte de los usuarios para deshacerse de sus bolívares (VES) y adquirir posiciones en monedas estables (USDT). Este fenómeno no es aislado; responde a ciclos de tensión sobre la moneda local que históricamente disparan la demanda de criptoactivos como refugio de valor. Cuando el libro de órdenes muestra un 94% de liquidez posicionada en la compra, los creadores de mercado (merchants) tienen el poder de fijar precios más altos, lo que inevitablemente empuja la tasa promedio hacia arriba y ensancha los márgenes de operación.
Es importante destacar que, aunque hay 32 ofertas activas de compra y 37 de venta en los niveles más profundos, el capital real (el volumen) está fuertemente sesgado. Esto genera un mercado de vendedores (quienes tienen el USDT dictan las condiciones), lo que explica la resistencia del precio a la baja en el corto plazo.
La Brecha Cambiaria: Tasa BCV vs. Mercado P2P
El segundo factor crítico en este análisis es la relación entre la tasa P2P y la tasa oficial del Banco Central de Venezuela (BCV). Para el momento de esta captura de datos, la tasa del Dólar BCV se ubica en 766.86 VES por dólar, mostrando una dirección neutral sin cambios porcentuales recientes. En contraste, la tasa promedio de USDT en el mercado P2P se cotiza en 896.03 VES.
Esta diferencia genera una brecha cambiaria (premium) del 16.84%. Históricamente, las autoridades monetarias y los multilaterales han intentado implementar estrategias para contener el mercado paralelo y reducir esta brecha, inyectando divisas o ajustando políticas de encaje legal. Sin embargo, el mercado P2P, al ser descentralizado y de libre flotación entre pares, refleja el valor real de mercado basado en la oferta y la demanda inmediata.
Una brecha superior al 15% es un indicador claro de fricción cambiaria. Para el usuario promedio y los comerciantes, esto significa que la fijación de precios de bienes y servicios utilizando la referencia oficial enfrenta un rezago importante frente al costo real de reposición de inventarios o resguardo de capital a través de plataformas como Binance P2P o Bybit P2P.
Dispersión de Spreads: De Pago Móvil al BNC
El spread, o la diferencia entre el precio de compra y el precio de venta, es el costo invisible pero más impactante para cualquier operador P2P. Nuestro análisis revela que el spread promedio del mercado es de 5.20% (44.31 VES). Sin embargo, este promedio oculta una realidad mucho más fragmentada cuando desglosamos los datos por método de pago y banco.
La eficiencia del mercado varía drásticamente según la institución financiera:
- Pago Móvil: Se mantiene como el método más eficiente y líquido. Presenta un spread del 8.72% (precio promedio de compra 902.64 VES y venta 830.25 VES). Su alta adopción y velocidad de liquidación permiten a los comerciantes operar con márgenes más ajustados.
- Banesco y Mercantil: Los dos gigantes de la banca privada muestran spreads del 10.09% y 11.02% respectivamente. Ambos mantienen una excelente puntuación de liquidez, absorbiendo gran parte del volumen transaccional diario.
- BBVA Provincial y Bancamiga: Aquí comenzamos a ver ineficiencias, con spreads que saltan al 15.36% y 15.30%. Operar grandes volúmenes a través de estos bancos requiere asumir un costo de entrada y salida significativamente mayor.
- Banco Nacional de Crédito (BNC): Representa el extremo más ineficiente del espectro actual, con un spread alarmante del 20.46% (compra en 966.41 VES y venta en 802.26 VES). Esta dispersión indica una baja densidad de comerciantes activos y un alto riesgo percibido en la liquidación de fondos en esta entidad.
Cabe destacar que instituciones como el Banco de Venezuela (BDV) continúan siendo actores clave en el volumen total, especialmente tras su reincorporación intermitente en diversas plataformas, lo que añade capas de complejidad a la distribución de la liquidez.