PitbullChainPitbullChain Trader P2P Pro

Dos velocidades del mercado: el que aguanta un trimestre y el que necesita liquidez hoy

Las tenencias institucionales en ETF de bitcoin al contado apenas se movieron mientras el vehículo subía con fuerza. Para el operador venezolano, la lección no es imitar el aguante sino distinguir qué reloj mide su riesgo.

Escuchar artículo

Toca para escuchar este artículo en audio

Dos velocidades del mercado: el que aguanta un trimestre y el que necesita liquidez hoy
Imagen editorial de Dos velocidades del mercado: el que aguanta un trimestre y el que necesita liquidez hoy

Las tenencias en ETF de bitcoin al contado asociadas a patrimonios universitarios estadounidenses cerraron el tercer trimestre sin cambios de tamaño, mientras el vehículo acumulaba una subida cercana al 42%. A primera vista el dato invita a leer convicción: el dinero grande se quedó. Conviene mirarlo dos veces. Nadie compró ni vendió, y la ganancia la puso el precio, no una decisión nueva. Para quien opera con USDT en Venezuela la distinción no es académica: es la diferencia entre un balance que se revisa cada tres meses y un flujo de caja que se revisa cada mañana.

Qué significa, en rigor, que una tenencia no se mueva

En la gestión institucional las posiciones se declaran por período. «Sin cambios» quiere decir una cosa muy concreta: el número de unidades al inicio del trimestre es idéntico al del cierre. Nada más. No implica una tesis reforzada, ni una apuesta renovada, ni una señal para que nadie replique la jugada.

Cuando además el vehículo sube, el valor de esa posición crece sin que el gestor haya movido un dedo. Es aritmética de precio por cantidad. La lectura correcta es «no hubo decisión», y en un mercado que se mueve tanto, no decidir también es una forma de decidir: la de dejar correr lo que ya se tiene.

La ganancia vino del precio, no de la compra

Esto importa porque la conversación pública suele invertir el orden: se asume que un rendimiento alto confirma que los grandes están comprando. Puede ser justo lo contrario. Una posición que no se mueve y un activo que sube producen el mismo titular de rentabilidad sin ninguna compra adicional de por medio.

Desde fuera no se puede saber por qué una institución mantiene. Puede ser mandato de largo plazo, restricciones de tamaño, calendario de revisión o simple inercia administrativa. Especular con el motivo es fácil y no aporta nada operativo.

Un 42% trimestral es aritmética, no una tesis

El dato fuerte del período es la magnitud de la subida, del orden del 42% en tres meses. Ese número describe el pasado reciente y nada más. Un activo capaz de subir así en un trimestre tiene simetría suficiente para corregir con la misma violencia, y quien confunde el resultado con el criterio suele aprender la lección pagando.

Dos horizontes que no se pueden mezclar

Un patrimonio universitario administra décadas. Su unidad de medida es el año, a veces la generación. Un operador venezolano administra días: cobra, convierte, paga, repone. Cuando ambos miran el mismo gráfico no están viendo lo mismo, aunque el precio sea idéntico.

De ahí que la calma institucional sea un mal espejo. Copiar el aguante sin tener el balance que lo sostiene es una forma elegante de quedarse sin capital de trabajo.

El otro reloj: cómo se forma el precio del USDT en Venezuela

En el mercado local la referencia no es trimestral ni mensual; es por minuto. En las lecturas más recientes el USDT se cotiza en torno a 1.074,23 bolívares en Binance y 1.084,78 en Bybit, con la tasa del BCV en 914,02 bolívares por dólar. La brecha resultante ronda el 17,5% y el 18,7%, respectivamente.

Ese diferencial no es un premio. Es el costo de convertir bolívares en dólares en un mercado con liquidez limitada, riesgo de contraparte y horarios bancarios que no siempre acompañan. Quien lo lee como rentabilidad está contando mal el negocio.

Y hay otro detalle que el operador experimentado ya conoce: los extremos de una tabla de precios hablan más del libro de órdenes que del mercado. Una cotización muy por debajo del grupo casi nunca es una oportunidad; casi siempre es un libro vacío, un dato viejo o una trampa.
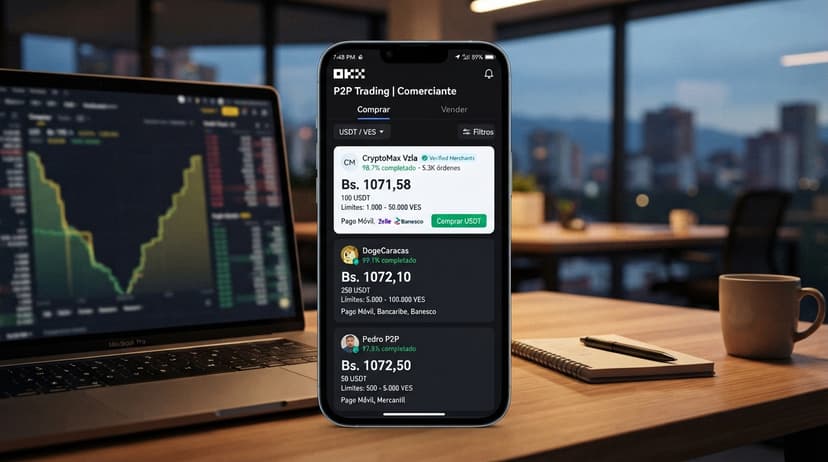
Lo que la paciencia institucional no te resuelve

Contraparte, no precio

Un patrimonio universitario no necesita cobrar por Pago Móvil a las cuatro de la tarde ni explicarle a un cliente por qué la transferencia no llegó. Su riesgo principal es de precio. El tuyo es de contraparte: quién te paga, con qué banco, en cuánto tiempo y con qué probabilidad de que la operación se caiga a mitad de camino.

Ese riesgo no se cubre aguantando. Se cubre operando: montos fragmentados, contrapartes conocidas, verificación de fondos y un registro de lo que efectivamente entra. La disciplina que sí conviene importar del socio institucional es la separación entre posición de largo plazo y flujo operativo.

En un país donde buena parte del ingreso familiar llega en divisas y se convierte a bolívares para el día a día, esa separación es la única defensa real contra la volatilidad del spread.

Aguantar un trimestre sin vender es una virtud del balance. Aguantar un día sin liquidez es un problema de flujo. Confundir las dos cosas es el error más caro que comete el operador pequeño.
  • Distingue el precio que ves del precio al que realmente puedes ejecutar: revisa profundidad antes de asumir que una brecha es ganancia.
  • Trata con escepticismo cualquier cotización que se salga del grupo: puede ser ruido de datos o una oferta que no se puede completar.
  • Calcula el costo total de convertir —comisiones, tiempos bancarios y spread—, no solo la tasa publicada.
  • Separa lo que tienes como posición de largo plazo de lo que necesitas líquido esta semana.
  • Usa los reportes trimestrales como contexto, jamás como señal de entrada o salida.
NO TODO EXTREMO ES GANGA

Una cotización marcada como dudosa o muy alejada del resto del mercado no es una puerta de entrada barata: es una alerta sobre liquidez, datos obsoletos o riesgo de operación fallida. El precio de referencia útil es el del grupo, no el del outlier.

ReferenciaPrecio USDT/VESLecturaBrecha vs. BCV
BCV914,02Tasa oficial de referencia—
Gate922,11Lectura dudosa+0,9%
Binance1.074,23Sin marca de duda+17,5%
Bybit1.084,78Sin marca de duda+18,7%
MEXC1.100,09Lectura dudosa+20,4%
OKX1.101,75Lectura dudosa+20,5%

Perspectivas: dos relojes, una misma disciplina

La estabilidad de una tenencia institucional durante un trimestre de subidas no dice nada sobre el trimestre que viene, y mucho menos sobre el martes de la próxima semana en un mercado P2P caraqueño. Lo que sí deja es un recordatorio útil: el horizonte con el que mides decide qué riesgo puedes soportar. Quien tiene balance aguanta el precio; quien tiene flujo debe vigilar la contraparte, el spread y la hora del día. Ambas cosas pueden convivir en la misma persona, siempre que se lleven en cuentas separadas y con relojes distintos. Mirar lo que hacen los grandes es informativo; confundir su calendario con el tuyo es lo que sale caro.

Regístrate y opera en tu exchange favorito

Usa nuestros enlaces aliados para crear tu cuenta en Binance, OKX, Bybit o Gate — mismo registro, mismos precios, y apoyas a PitbullChain sin costo adicional

Consulta el mercado P2P en tiempo real

Compara precios, spreads y métodos de pago en los principales exchanges antes de operar

Aviso legal: La información contenida en este artículo es de carácter educativo e informativo. No constituye asesoramiento financiero, legal o fiscal. Las operaciones P2P con criptomonedas conllevan riesgos significativos, incluyendo la pérdida total del capital. Verifica siempre la reputación de las contrapartes, los límites operativos y las condiciones antes de realizar cualquier transacción.
Encuesta· 2 votos

Cuando comparas exchanges P2P para cambiar USDT, ¿qué pesa más en tu decisión?

Sin registro. Un voto por dispositivo.

Comentarios (0)

Emojis:
0/2000

Este sitio está protegido por reCAPTCHA. Se aplican la política de privacidad y términos de servicio de Google.

Sé el primero en comentar