Bare: la factura que nadie pasó al Estado
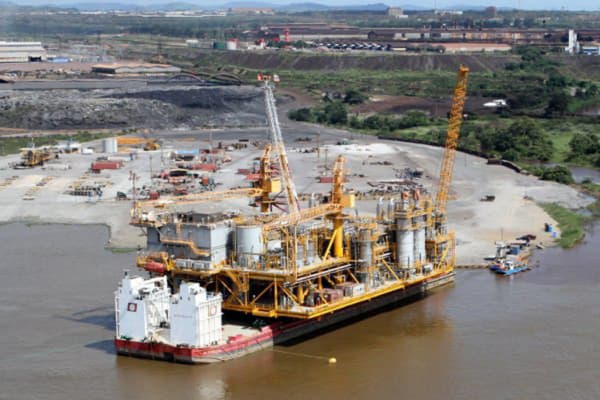
El ingeniero Elías Matta, exdiputado y conocedor del negocio energético, puso cifras sobre un tema que casi siempre se queda en el discurso: la entrega de campos petroleros por la vía de la asignación directa, sin concurso público. El Bloque Bare, ubicado en la Faja Petrolífera del Orinoco, es el caso que ya no se puede tapar con retórica, porque el monto terminó publicado en documentos regulatorios de Estados Unidos.
La secuencia, según lo reseñado por Matta y reportado por agencias internacionales, fue la siguiente: el 4 de septiembre PDVSA firmó en Miraflores un Contrato de Participación Productiva (CPP) por 25 años sobre Bare con una empresa del Grupo Gilinski. Dos días antes, GeoPark ya había notificado a la Comisión de Bolsa y Valores de Estados Unidos que adquiriría la sociedad titular de ese contrato, pagando con 42,1 millones de acciones nuevas, equivalentes a unos 515 millones de dólares. El traspaso, según Bloomberg, se cerró horas después de la firma del contrato, y con la movida el Grupo Gilinski pasaría a controlar el 56,3 % de GeoPark.
Traducido: el Estado entregó por la vía administrativa un derecho que, días más tarde, un privado valoró en más de 500 millones de dólares. Ese diferencial, en palabras de Matta, era el precio de acceder a un activo de la Nación y se quedó en manos de un intermediario, no del país.
No es un accidente, es un método
El experto insiste en que Bare no debe leerse como un episodio aislado. Entre 2024 y enero de 2026, PDVSA firmó 29 Contratos de Participación Productiva sin identificar públicamente a las empresas beneficiadas, y sin procesos competitivos de por medio. Más aún: la reforma de la Ley Orgánica de Hidrocarburos aprobada en enero de 2026 blindó esa práctica al sacar estos contratos del ámbito de la Ley de Contrataciones Públicas (artículo 40) y al eliminar la necesidad de aprobación por la Asamblea Nacional.
El propio Matta hace la salvedad de que el cálculo debe tomarse con pinzas: valoradas a precio de mercado, las acciones rondan los 407 millones de dólares, y un pago en efectivo probablemente habría sido menor o diferido en el tiempo. Pero el punto central no cambia: alguien pagó cientos de millones por el acceso a un recurso nacional y ese dinero no entró a las arcas de la República.
El detalle técnico que preocupa
La operación se estructuró comprando una sociedad panameña, Energy Assets International S. A., con lo cual la contratista venezolana mantiene a sus accionistas directos y, según Matta, se esquiva la autorización ministerial que exigen el artículo 25 de la Ley y el artículo 10 de su Reglamento para ceder derechos y participaciones. El artículo 14, además, obliga al Ministerio a evaluar idoneidad, capacidad técnica y experiencia mínima del solicitante. "La empresa que firmó no tenía trayectoria petrolera conocida y nunca iba a operar el campo", sostiene el ingeniero. El cierre definitivo aún depende de aprobaciones regulatorias y de un régimen de sanciones cuyo plazo vence a finales de diciembre.
¿Y esto qué tiene que ver con tu USDT?
Mucho más de lo que parece. Cuando la renta petrolera no se captura, el hueco fiscal se termina financiando con emisión, con deuda o con menos divisas disponibles para intervenir el tipo de cambio. En un país que ya opera con controles, sanciones y una economía parcialmente dolarizada, eso se transmite rápido al día a día: menos oferta de dólares en el sistema formal, mayor presión sobre la cotización paralela y una brecha que se ensancha.
Para el usuario de criptomonedas, ese cóctel es conocido. Cada vez que el flujo de divisas al país se contrae, el USDT en P2P se convierte en refugio y en herramienta de pago para quienes necesitan mover valor sin depender de la banca tradicional. No es casualidad que los picos de volumen en los mercados peer-to-peer venezolanos coincidan con episodios de incertidumbre cambiaria o con noticias que sacuden la confianza en el manejo de la renta pública.
Lo que mira el operador P2P
El mercado venezolano reacciona antes a las expectativas que a los datos oficiales del BCV. Un caso como Bare, con cifras verificables y cobertura internacional, alimenta la narrativa de que el país sigue perdiendo valor sin compensación visible. En la práctica, eso se traduce en tres cosas concretas para quien opera a diario: tasas más volátiles en las mesas P2P, spreads que se abren cuando cae la oferta de USDT, y una demanda sostenida de stablecoins como reserva de valor frente al bolívar.
Banca digital, empresas y el efecto dominó
El otro damnificado es el tejido productivo. Contratistas, proveedores de servicios petroleros y empresas que cobran o pagan en divisas suelen usar USDT como puente operativo: liquidez rápida, menos fricción bancaria y capacidad de moverse fuera de horarios. Si la renta del sector no circula y los pagos se dilatan, ese flujo se contrae y golpea directamente a la banca digital y a los comercios que dependen de esos ciclos.
La discusión sobre licitaciones, bonos de firma, mayor participación estatal o cánones por uso del área (contemplados en el artículo 42 de la Ley) no es un debate abstracto de abogados. Es, en último término, la diferencia entre un país que captura el valor de sus recursos y uno donde ese valor se exporta vía acciones y sociedades intermediarias, mientras el ciudadano lo paga en el tipo de cambio.
Qué vigilar desde PitbullChain
Para nuestros lectores, la recomendación es la de siempre, pero con más razón: seguir el calendario regulatorio de la operación, observar el comportamiento del tipo de cambio oficial frente al paralelo y monitorear los volúmenes P2P de USDT en las principales plataformas. No se trata de operar con pánico, sino con información. Verifica reputación de contrapartes, diversifica entre stablecoins y bolívares según tu necesidad real de liquidez, y recuerda que en un mercado tan sensible a los titulares, la noticia suele llegar al precio antes que el dato oficial.