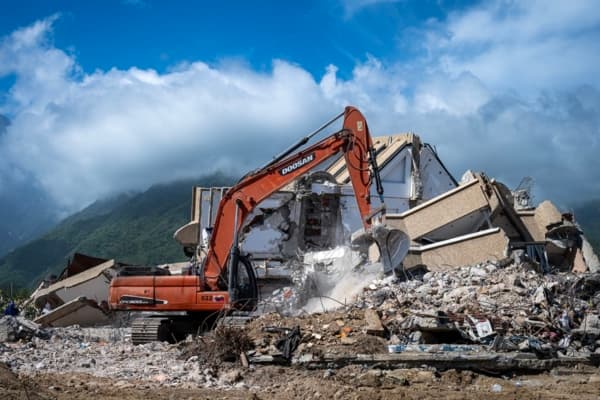
Una emergencia que puso a prueba algo más que concreto y acero
El doblete sísmico del pasado 24 de junio quedó grabado en la memoria reciente del país. Un primer movimiento entre Yaracuy y Lara, seguido apenas 39 segundos después por otro evento frente a Catia La Mar, configuró un patrón que la sismología nacional no había registrado antes. Frente a ese escenario, el Colegio de Ingenieros de Venezuela (CIV) destacó que los estándares sismorresistentes aplicados durante décadas y la formación técnica de los profesionales del gremio evitaron un colapso masivo de estructuras, y con ello, un saldo de víctimas mucho más trágico.
La noticia es, sin duda, un reconocimiento merecido a la ingeniería y la arquitectura venezolanas. Pero en PitbullChain no la leemos solo como una buena nueva técnica. La leemos como una advertencia incómoda: si la infraestructura física resistió, ¿está igual de preparada la infraestructura financiera y digital que mueve el dinero de millones de venezolanos todos los días?
La ingeniería aguantó; la pregunta es si aguanta la banca
En una contingencia de gran escala, lo primero que se tensiona no son las edificaciones, sino los canales por donde circula el dinero. Cuando la electricidad falla, cuando la señal móvil se satura o cuando una zona queda incomunicada, las agencias bancarias cierran, los cajeros se quedan sin efectivo y los puntos de venta dejan de responder. El Pago Móvil, ese invento venezolano que hoy sostiene buena parte del comercio de barrio, depende de que la red aguante. Y la red no siempre aguanta.
No se trata de alarmismo: es el patrón que hemos visto repetirse en cada apagón, cada falla de telecomunicaciones y cada cierre operativo de los últimos años. La resiliencia estructural de un edificio se diseña con normas y auditorías. La resiliencia de un sistema de pagos, en cambio, se diseña con redundancia, interoperabilidad y planes de contingencia que en Venezuela siguen siendo más discurso que realidad.
USDT: el refugio que no depende de una taquilla
Ahí es donde el mercado cripto deja de ser un tema de nicho y se convierte en infraestructura de emergencia. Ante la incertidumbre, el venezolano ha aprendido a dolarizarse de forma pragmática: primero con efectivo, luego con Zelle, y hoy con USDT. La stablecoin más líquida del ecosistema permite guardar valor, pagar a distancia y recibir remesas sin depender de una taquilla abierta, de un horario bancario ni de una red que colapse en el peor momento.
Cuando la banca tradicional se ralentiza, el volumen del P2P tiende a moverse. No porque la gente abandone el bolívar de golpe, sino porque busca una vía que funcione cuando las demás no responden. Ese comportamiento ya lo vimos durante la pandemia, en las olas de apagones y en cada episodio de tensión cambiaria: el USDT/VES se convierte en termómetro y en salvavidas al mismo tiempo.
El P2P como red de emergencia silenciosa
Hay algo notable en el mercado peer-to-peer venezolano: funciona sin sucursales, sin ventanillas y sin un edificio que inspeccionar. Un teléfono con batería, algo de saldo de datos y una cuenta en un exchange bastan para que dos personas intercambien bolívares por dólares digitales. Esa capilaridad es la que, en momentos de crisis, se transforma en una red de auxilio financiero: quien necesita liquidez la consigue, quien necesita enviar dinero a un familiar lo hace, y quien necesita proteger sus ahorros de la devaluación encuentra una salida.
El spread entre el P2P y la tasa oficial suele contar la historia real del mercado. Y en episodios de estrés, ese diferencial se amplía porque la demanda de refugio se dispara y la oferta tarda en reaccionar. Entender ese mecanismo no es un ejercicio académico: es la diferencia entre improvisar y tener un plan.
La infraestructura que nadie inspecciona: data centers, fibra y electricidad
El CIV habló de etiquetas verdes, amarillas y rojas para clasificar edificaciones. Sería sano imaginar un ejercicio equivalente para la infraestructura crítica digital del país: centros de datos, nodos de fibra óptica, torres de transmisión, subestaciones eléctricas. Sin electricidad estable y sin conectividad robusta, ninguna app de pagos sirve. Y esa capa también debería someterse a estándares de diseño, auditoría y mantenimiento como los que salvaron vidas en junio.
La lección es simple y poderosa: la resiliencia no se improvisa, se diseña. Los ingenieros venezolanos lo demostraron con las edificaciones. El sector financiero y tecnológico tiene la misma tarea pendiente.
Qué debería aprender la banca (y el regulador)
Hay tareas concretas que no requieren milagros: protocolos de contingencia claros para entidades bancarias, interoperabilidad real entre bancos y billeteras, respaldo eléctrico y de conectividad en puntos críticos, y una conversación seria entre el BCV, la banca y el ecosistema fintech sobre el rol de los activos digitales en situaciones de emergencia. Ignorar el mercado P2P no lo hace desaparecer: solo lo empuja a operar sin reglas claras, con más riesgo para el usuario.
Reconocerlo, en cambio, permitiría aprovechar una red que ya existe, que ya funciona y que en una crisis puede convertirse en un canal legítimo de ayuda y de continuidad económica.
La conclusión que nos deja el 24 de junio
Venezuela tiene motivos para sentirse orgullosa de sus ingenieros y arquitectos. Pero la misma rigurosidad con la que se diseñan edificios sismorresistentes debería aplicarse a los sistemas que sostienen la economía cotidiana. Porque los terremotos terminan, las réplicas se apagan y las etiquetas se retiran; lo que queda es la pregunta de fondo: ¿estamos construyendo un país donde el dinero, además de valer, pueda moverse cuando más se necesita?