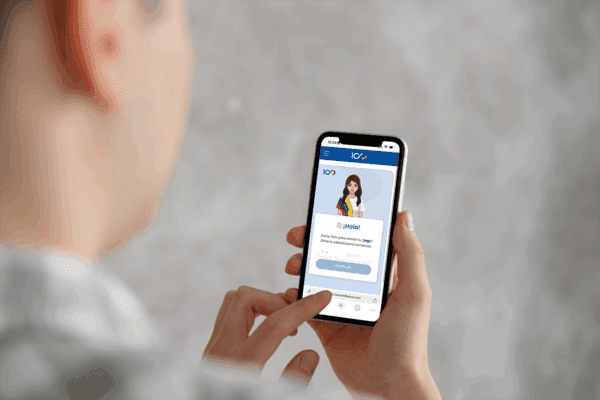
MIA, la asistente virtual con inteligencia artificial de Mercantil, dejó de ser una simple ventanilla de consultas. La entidad anunció que su chatbot ya no solo responde saldos y preguntas frecuentes: ahora permite ejecutar el envío de Tpago, el pago móvil del banco, sin salir de la conversación. El movimiento llega justo cuando la herramienta cumple siete años y acumula más de 50 millones de interacciones desde su estreno en 2019.
Para el usuario criollo, acostumbrado a saltar entre apps, claves dinámicas y comprobantes, la novedad apunta a una sola cosa: menos pasos. Pero detrás hay una señal más grande sobre hacia dónde va la banca digital venezolana y cómo eso dialoga con el mercado cripto.
Cómo funciona el Tpago dentro del chat
El flujo es directo: desde la pantalla principal de MIA el cliente elige la opción de envío de Tpago, se identifica, carga los datos del destinatario y el monto, confirma y recibe su comprobante al instante. Todo guiado por el propio asistente, sin formularios aparte. La función está disponible en la banca en línea y en las aplicaciones Mercantil Móvil Personas y Mercantil Móvil Empresas.
Se trata de la primera operación financiera completa que un cliente de la institución puede cerrar directamente desde el chatbot, lo que confirma una tendencia clara: los bancos quieren que la app deje de ser un menú de botones y se parezca cada vez más a una conversación.
La calculadora multidivisa y el peso de la tasa BCV
El detalle que más llama la atención del anuncio es la calculadora multidivisa integrada. MIA convierte de forma automática montos en dólares o euros a bolívares usando la tasa oficial del Banco Central de Venezuela del día, con lo cual el usuario evita hacer la cuenta a mano y reduce el margen de error.
En un país donde conviven la tasa oficial, el dólar paralelo y los precios que cada comercio decide, que un banco te fije la referencia oficial dentro del flujo de pago es cómodo, pero también deja claro el límite: el sistema bancario formal sigue amarrado a la tasa BCV. Para quien necesita dólares, esa referencia no siempre refleja lo que consigue en la calle.
Qué significa esto para el P2P de USDT en Venezuela
En PitbullChain lo leemos con calma: cada capa de autoservicio bancario sube el estándar de lo que el usuario espera. Ya nadie se conforma con una transferencia manual llena de pasos; la gente quiere flujo guiado, comprobante inmediato y cero llamadas al banco. Ese listón, una vez que lo pone Mercantil, lo van a sentir las demás entidades y también las plataformas de intercambio.
Ahora bien, la digitalización bancaria no sustituye al P2P de USDT/VES, al menos no con las reglas actuales. Los bancos venezolanos no operan criptoactivos, no abren mesas USDT y no compiten por liquidez en dólares digitales. Mientras eso siga así, quien necesita salir de bolívares hacia dólares digitales o entrar al revés seguirá usando mesas P2P, exchanges y comunidades de confianza.