Verificar datos actuales en Radar P2P
El Banco Central de Venezuela (BCV) ha publicado una actualización oficial de su tarifario bancario, estableciendo nuevos esquemas de comisiones para las operaciones en moneda nacional y extranjera. Esta medida, oficializada en Gaceta y difundida por diversas instituciones financieras, introduce ajustes significativos en los costos transaccionales de herramientas vitales para la economía venezolana, como el Pago Móvil interbancario, las transferencias y el uso de puntos de venta.
Para el ecosistema comercial y el mercado P2P venezolano, donde los márgenes de ganancia suelen ser estrechos y la velocidad de rotación del capital es clave, comprender este nuevo desglose técnico es fundamental. A continuación, analizamos cómo estas nuevas tarifas oficiales fijadas por el BCV impactan la operatividad de la banca nacional y la estructura de costos del comercio digital.
Desglose técnico de las nuevas comisiones para Pago Móvil (P2P, P2C y C2P)
El sistema de Pago Móvil interbancario se ha consolidado como la columna vertebral de los pagos minoristas y comerciales en Venezuela. Las recientes resoluciones del BCV modifican la estructura de costos asociada a este servicio, afectando tanto a personas naturales como a comercios.
Históricamente, el Pago Móvil ha operado bajo un esquema de comisión porcentual sobre el monto transferido, con un cobro mínimo fijo. Con la actualización del tarifario bancario BCV, se registran fuertes alzas en los topes y porcentajes aplicables a las distintas modalidades:
- Persona a Persona (P2P): Las transacciones entre individuos mantienen una comisión porcentual, pero los montos mínimos fijos han sido ajustados al alza para reflejar la realidad inflacionaria y operativa del sistema.
- Persona a Comercio (P2C): Los comercios que reciben pagos a través de esta vía enfrentan una estructura de costos revisada. El porcentaje retenido por la institución bancaria receptora se ha incrementado, lo que obliga a los comerciantes a reevaluar sus estructuras de precios.
- Comercio a Persona (C2P): El cobro directo a clientes mediante tokens o claves temporales también experimenta un ajuste en la tarifa por procesamiento, impactando a las pasarelas de pago y grandes cadenas comerciales.
Este incremento en los costos de intermediación busca, según fuentes financieras, sostener la infraestructura tecnológica de la banca digital en Venezuela, la cual requiere mantenimiento constante para soportar el alto volumen de transacciones diarias en bolívares.
Transferencias interbancarias y costos transaccionales en bolívares
Más allá del Pago Móvil, las transferencias interbancarias tradicionales e inmediatas representan un componente crucial para la liquidación de fondos, especialmente en operaciones de mayor envergadura o pagos a proveedores.
El nuevo tarifario del BCV establece una diferenciación clara en los costos según la naturaleza de la transferencia:
- Transferencias inmediatas: Al utilizar la cámara de compensación en tiempo real, estas operaciones ahora conllevan una comisión superior, justificada por la disponibilidad inmediata de los fondos en el banco receptor.
- Transferencias tradicionales (diferidas): Aunque más económicas, también han visto un ajuste en sus tarifas fijas. Estas siguen siendo la opción preferida para liquidaciones corporativas donde la inmediatez no es un factor crítico.
Para los usuarios corporativos y comerciantes, el manejo eficiente de la tesorería ahora exige una planificación más rigurosa. Realizar múltiples transferencias de bajo monto resulta financieramente ineficiente bajo el nuevo esquema, promoviendo la consolidación de pagos.
Impacto operativo en el comercio digital y el mercado P2P
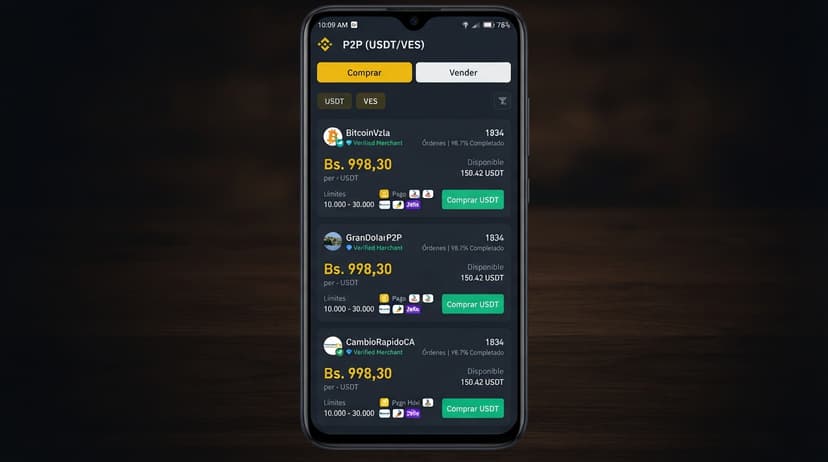
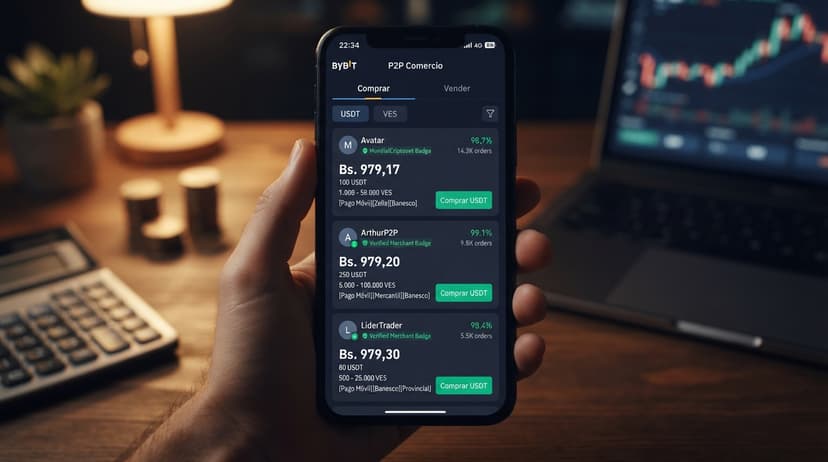
El mercado P2P de criptomonedas en Venezuela es altamente sensible a las fricciones bancarias. Actualmente, la tasa del USDT P2P se ubica en 870.84 VES, mientras que la tasa oficial del BCV está en 771.07 VES. Esto genera una brecha o premium del 12.94% frente al dólar oficial.
En este entorno, el spread promedio (la diferencia entre el precio de compra y venta) en las plataformas P2P es de apenas 0.83%. Aquí es donde el nuevo tarifario bancario cobra una relevancia crítica. Si un comerciante P2P opera con un margen bruto de 0.83%, cualquier incremento en las comisiones de Pago Móvil o transferencias interbancarias puede devorar rápidamente su rentabilidad neta.
Por ejemplo, si un comerciante realiza una venta de USDT y recibe los bolívares vía Pago Móvil, y luego debe movilizar esos fondos hacia otra cuenta bancaria para reponer inventario, el pago de comisiones dobles (por recepción y por emisión) reduce drásticamente su margen. Esto está obligando a los operadores a:
- Priorizar operaciones intrabanco: Las transferencias entre cuentas del mismo banco (por ejemplo, de Banesco a Banesco, o de Banco de Venezuela a Banco de Venezuela) suelen estar exentas de comisiones interbancarias o tienen tarifas significativamente menores.
- Ajustar los límites bancarios VES: Los comerciantes están configurando sus anuncios P2P con límites mínimos más altos para evitar que las comisiones fijas erosionen las ganancias en transacciones pequeñas.
- Seleccionar bancos dominantes: La liquidez se está concentrando en instituciones con plataformas robustas. Actualmente, bancos como Mercantil, Banesco, Provincial, Banco de Venezuela, BNC y Bancamiga dominan el volumen de operaciones en el mercado digital.