Pago Móvil sin teclear datos: el NFC llega a las cajas venezolanas
Suiche 7B estrenó el cobro Pago Móvil por NFC en puntos de venta: el cliente solo acerca el teléfono y el comercio recibe al instante. Para el ecosistema P2P y USDT, la pregunta es qué tan rápido se traduce en bolívares convertibles.
Por Admin PitbullChain2 de noviembre de 20266 min de lectura0 vistas
De la app del banco al punto de venta en tres segundos
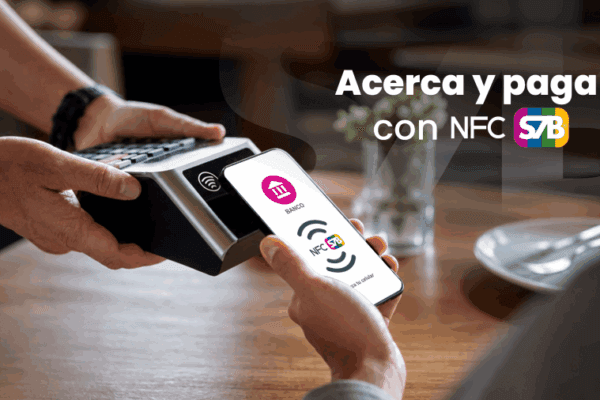
La red interbancaria Suiche 7B activó una segunda fase de su tecnología sin contacto y ahora permite que un comercio cobre un Pago Móvil directamente desde su punto de venta. El cliente ya no dicta cédula, teléfono, banco ni código de operación: abre la app de su banco, presiona el botón de pago y acerca el teléfono al equipo, que confirma la transacción en cuestión de segundos. El cobro se ejecuta bajo el esquema que la banca llama C2P, es decir, del comercio hacia la persona.
El arranque cubre a clientes de Bancaribe, Banco Digital de los Trabajadores (BDT) y Banco Nacional de Crédito (BNC), mientras que los comercios acceden a la modalidad mediante los puntos de venta de Inversiones Master y VAT-C. La promesa comercial es doble: cero comisión para quien paga y abono inmediato para quien vende, sin las esperas de liquidación que suelen complicar el cierre de caja.
Cómo funciona el cobro, paso a paso
El cajero selecciona la opción NFC en el punto de venta y digita el monto. A partir de ahí, el comprador solo interviene con tres gestos: entra a la aplicación del banco con huella o reconocimiento facial, pulsa la función de pago y aproxima el equipo. Los datos viajan cifrados junto a una clave dinámica que autoriza esa operación específica, y el terminal muestra si fue aprobada o rechazada sin consultar a terceros.
Hay condiciones técnicas que conviene tener claras: el usuario debe estar afiliado al Pago Móvil de su banco, tener la app actualizada, contar con un teléfono Android con NFC activo y autorizar una transacción por cada acercamiento. Es decir, no hay cobros en cadena con un solo gesto, lo que reduce el riesgo de débitos repetidos no consentidos.
Lo que gana el comercio (y lo que todavía no resuelve)
Para un abasto, una farmacia o un puesto de comida rápida en horas pico, el ahorro de tiempo es real: se elimina la revisión de capturas de pantalla, la verificación manual de referencias y los errores de transcripción de montos. Ese cuello de botella, que en Venezuela se resuelve muchas veces con un cuaderno y desconfianza mutua, es justamente donde se pierden ventas.
Sin embargo, el nuevo sistema optimiza la forma de pagar, no el valor de lo que se paga. El comerciante sigue cobrando en bolívares digitales que, en un contexto de depreciación, obligan a recomponer precios constantemente. Ahí es donde la velocidad transaccional choca con la realidad monetaria.
El impacto que PitbullChain ve en el mercado P2P y USDT
Un Pago Móvil más fluido tiene dos efectos opuestos sobre el ecosistema cripto venezolano. Por un lado, reduce la fricción del bolívar y le da a la banca tradicional una herramienta competitiva frente a las billeteras y los exchanges: si pagar en caja es tan simple como acercar el teléfono, el incentivo para improvisar pagos con stablecoins en el mostrador disminuye.
Por el otro, acelera el ciclo completo del P2P. Un trader que vende USDT en Binance P2P o en un grupo de Telegram depende de que el comprador pueda enviar bolívares rápido y sin errores. Con cobro por NFC y abono inmediato, la ventana de exposición al riesgo —el tiempo entre 'te envío el pago' y 'lo veo reflejado'— se acorta, y eso reduce los fraudes por comprobantes falsos, una de las estafas más reportadas en el mercado local.
Más liquidez rápida, misma dolarización de la mente
La experiencia de los últimos años dice que el venezolano no elige entre bolívares y dólares: usa ambos según la necesidad. Un comercio puede cobrar Pago Móvil por NFC y, horas después, convertir ese saldo a USDT para proteger valor o pagar a un proveedor en el exterior. La mejora en la última milla del pago en bolívares, en la práctica, alimenta ese flujo de conversión.
Por eso el lanzamiento es más relevante para la banca digital de lo que parece a primera vista. Suiche 7B ya había mostrado el NFC entre teléfonos en septiembre de 2025; llevarlo a la caja registradora completa un recorrido que hasta ahora ninguna otra red interbancaria del país había concretado. Y lo hace con tecnología desarrollada localmente, un detalle que la presidenta ejecutiva de la corporación, Madelein Suárez, destacó al presentar el servicio.
Lo que falta para que despegue
Tres variables definirán si esto se masifica o queda como una curiosidad de tres bancos. Primero, la cobertura: mientras más entidades se sumen, más sentido tiene para el comercio actualizar sus terminales. Segundo, la base de equipos: el requisito de Android con NFC deja por fuera a buena parte del parque de celulares de gama baja que aún circula en el país. Tercero, la confianza: cada innovación en pagos trae de la mano intentos de phishing y falsos soportes técnicos, así que la educación del usuario sigue siendo tarea pendiente.
Para quienes operan con cripto, la lectura es sencilla: la banca tradicional está cerrando la brecha de conveniencia. El P2P venezolano conservará su fuerza mientras el dólar paralelo y la inflación sigan marcando la pauta, pero ya no podrá venderse solo como 'lo más rápido'. La carrera ahora es por quién resuelve mejor el problema completo: cobrar rápido, convertir sin fricción y resguardar el valor de lo cobrado.
Regístrate y opera en tu exchange favorito
Usa nuestros enlaces aliados para crear tu cuenta en Binance, OKX, Bybit o Gate — mismo registro, mismos precios, y apoyas a PitbullChain sin costo adicional
Aviso legal: La información contenida en este artículo es de carácter educativo e informativo. No constituye asesoramiento financiero, legal o fiscal. Las operaciones P2P con criptomonedas conllevan riesgos significativos, incluyendo la pérdida total del capital. Verifica siempre la reputación de las contrapartes, los límites operativos y las condiciones antes de realizar cualquier transacción.
Encuesta· 1 voto
Cuando comparas exchanges P2P para cambiar USDT, ¿qué pesa más en tu decisión?