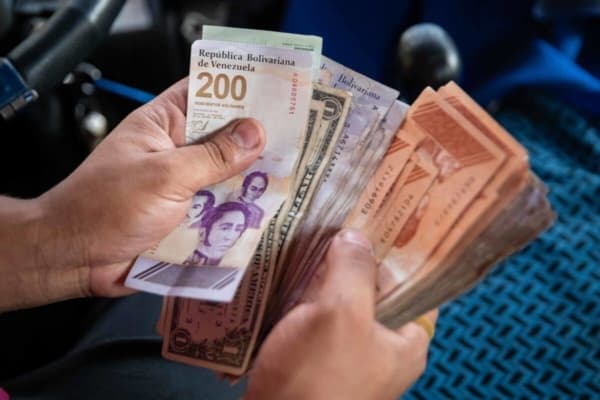
Arrancó la entrega del Ingreso Integral de los Pensionados correspondiente a septiembre de 2026. El depósito se hace por la vía del Sistema Patria y llega a los jubilados del Instituto Venezolano de los Seguros Sociales (IVSS) de forma directa y escalonada, tal como ha sido la tónica en los últimos meses. El monto anunciado por el Canal Patria Digital es de Bs. 58.800, que al tipo de cambio oficial del Banco Central de Venezuela equivalen a unos US$69,21.
La cifra representa un salto de 9,09% en bolívares frente a los Bs. 53.900 depositados en agosto. Sobre el papel, es una mejora. En la práctica, y con la lupa puesta en cómo se mueve el mercado cambiario venezolano, la historia es bastante más matizada.
El dato duro: Bs. 58.800 y un dólar que no se queda quieto
Cuando un ingreso se ajusta un 9,09% en bolívares, lo primero que hay que preguntar es cuánto se movió el tipo de cambio en el mismo período. Si la devaluación oficial o el deslizamiento del paralelo avanzaron a un ritmo similar, el ajuste simplemente empata con la pérdida de valor de la moneda y el pensionado termina el mes con el mismo poder de compra que tenía en agosto, o incluso menos.
Ese es el punto que suele perderse en los titulares. Un aumento nominal de dos dígitos bajos en bolívares no necesariamente se traduce en más capacidad de compra en divisas, y en Venezuela muchos precios —sobre todo los de productos importados, repuestos, medicinas y alimentos de marca— se piensan directamente en dólares.
La canasta, el paralelo y la cuenta que no cuadra
Con US$69,21 al cambio oficial, un pensionado no cubre ni de lejos una compra semanal de víveres en un mercado formal. Si además decide cambiar esos bolívares por efectivo o por USDT, el resultado depende del marcador que use: la tasa BCV, la tasa del dólar paralelo que se publica en redes, o el precio al que realmente se consiguen los dólares en la calle. Esa brecha entre tasa oficial y precio real de mercado es, desde hace años, el verdadero termómetro del ingreso.
La ruta del pensionado hacia el USDT
Aquí es donde el ecosistema cripto entra en juego. Cada vez más beneficiarios de pagos del Estado —pensionados, jubilados, trabajadores públicos y receptores de bonos— no se quedan con los bolívares en la cuenta. El patrón que observamos en el mercado P2P venezolano es claro: el dinero entra por nómina o por Sistema Patria, pasa un rato en la cuenta bancaria y sale hacia USDT en cuestión de horas.
El motivo es simple: la stablecoin funciona como refugio de valor y como moneda de pago diaria. Se usa para comprar en comercios que aceptan cripto, para pagar servicios, para enviar remesas internas o para guardar por unos días mientras se define si el bolívar se sigue deslizando. Para un pensionado con Bs. 58.800, convertir a USDT no es una apuesta especulativa: es una forma de no perder en el camino.
P2P: el punto donde se cruzan la pensión y el dólar
Los volúmenes de las mesas P2P suelen repuntar en las fechas de pago. Cuando caen los bonos, los depósitos de nómina o los ingresos como el de los pensionados, aumenta la oferta de bolívares en el mercado y eso presiona las cotizaciones: los compradores de USDT aparecen con fuerza y los vendedores ajustan sus precios al alza.
En ese contexto, el verdadero valor del aumento del 9,09% no lo fija el BCV, lo fija el libro de órdenes. Si al momento de cambiar la pensión el USDT se consigue a una tasa muy por encima del oficial, el incremento se diluye. Y si, además, el usuario depende de una tarjeta o de una cuenta bancaria con límites, comisiones o restricciones operativas, el proceso de dolarizarse se vuelve más costoso de lo que parece.
Banca digital: la pieza que todavía cojea
La banca venezolana ha avanzado en digitalización —transferencias inmediatas, aplicaciones móviles, pagos con QR—, pero sigue con techos en montos, horarios y disponibilidad. Para quien quiere mover su pensión hacia USDT el mismo día, la experiencia puede volverse una carrera de obstáculos: validaciones, límites diarios, cierres de sistema. Ese roce operativo es una de las razones por las que el efectivo y el P2P presencial siguen teniendo tanto peso en el país.
Qué debería mirar el pensionado esta semana
Tres cosas, en orden de importancia. Primero, la cotización real del USDT en el mercado P2P, no solo la tasa oficial. Segundo, el comportamiento del dólar paralelo en los días posteriores al pago, porque es ahí donde se ve si el aumento se sostiene o se esfuma. Y tercero, la velocidad con la que puede convertir sin pagar sobrecostos. Con Bs. 58.800 en la mano, la diferencia entre hacerlo bien y hacerlo mal puede ser de varios dólares, que para una pensión de US$69,21 no es un detalle menor.
El ajuste del 9,09% es una buena noticia en el renglón nominal. Pero mientras el ingreso se piense en bolívares y el gasto se piense en dólares, la discusión real seguirá estando en el mercado cambiario y en la capacidad de cada usuario de proteger lo poco o mucho que recibe.