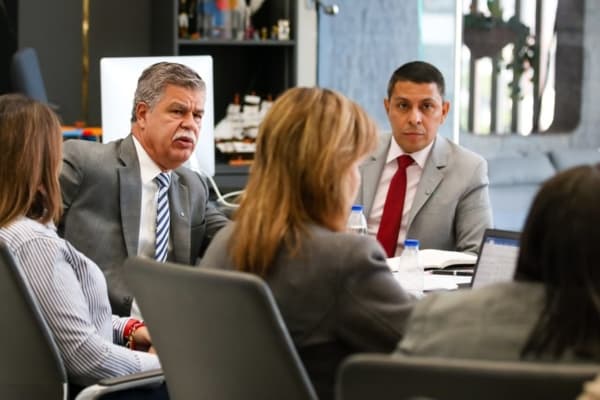
Otra vez los escritorios de la banca pública y la privada se juntaron para pasarle la lupa al Plan Venezuela Renace, el programa con el que el Ejecutivo busca dar techo a las familias que perdieron su vivienda tras los sismos del 24 de junio. La cita fue en el despacho de Jimmy Berríos, viceministro de Banca, Seguros y Valores y también presidente del Banco del Tesoro, con la presencia de Pedro Pacheco, al frente de la Asociación Bancaria de Venezuela, y de delegados de Banesco, Mercantil, Provincial, Banco Nacional de Crédito, Banco de Venezuela, Banco Digital de los Trabajadores y el propio Tesoro.
El dato que salió de la reunión es concreto: alrededor de 400 personas ya formalizaron su solicitud de crédito social para comprar una nueva vivienda. No es poca cosa en un país donde los sismos dejaron a cientos de familias literalmente en la calle y donde el acceso a financiamiento hipotecario lleva años prácticamente congelado.
Lo que realmente se revisó en la mesa técnica
Más que un anuncio nuevo, lo que hubo fue seguimiento. Las autoridades insistieron en dos cosas: que el trámite sea rápido y que el trato al solicitante sea cercano. La ministra de Economía y Finanzas, Anabel Pereira, marcó la línea del proceso, y desde el viceministerio se pidió a los bancos mantener contacto permanente con los afectados para que no queden en el limbo de la incertidumbre.
Pacheco lo resumió con acento humano: no se trata solo de un papel firmado, sino de gente que perdió todo y que hoy ya tiene llaves en la mano. Según el gremio, el esquema es inédito porque se evalúan casos uno por uno, se otorga una preaprobación y luego se avanza al desembolso.
El cuello de botella: el certificado
El documento clave para entrar al circuito es el Certificado de Vivienda Colapsada. Sin ese papel, los equipos técnicos de los bancos no pueden activar la fase de preaprobación. Ahí es donde suele trancarse todo: entre el levantamiento de campo, la verificación de daños y la validación entre organismos, el reloj corre más rápido que la angustia de la familia.
La lectura PitbullChain: ¿qué tiene que ver esto con el P2P?
Bastante, aunque a primera vista parezca un tema puramente inmobiliario. Cuando el Estado y la banca privada se sientan a diseñar flujos de crédito, se mueven piezas que terminan reflejándose en el mercado cambiario paralelo, en las mesas P2P y en el bolsillo de quien compra USDT todos los días.
Primero, liquidez. Todo crédito social implica desembolso en bolívares. Si el programa agarra velocidad, entra dinero fresco a la economía y eso puede empujar la demanda de divisas, con la consiguiente presión sobre la cotización paralela. El mercado P2P es el primero en sentir ese tirón, porque es el termómetro más rápido que tiene el venezolano para medir el dólar real.
Segundo, banca digital. Los bancos que están en la mesa son los mismos que operan plataformas de pago móvil, transferencias inmediatas y aplicaciones. Un proceso crediticio con preaprobación y seguimiento en línea obliga a la banca a apretar el acelerador tecnológico. Y cuando la banca se digitaliza, crece el terreno para que los usuarios muevan fondos con más fluidez entre su cuenta y una stablecoin.
USDT: el colchón que muchos usarán
Aunque el crédito llegue, hay una realidad que no cambia: la brecha entre el ritmo de la obra y el ritmo del trámite. Materiales, mano de obra, mudanza, muebles básicos. Muchas familias van a necesitar cubrir esos gastos antes de que el banco suelte el desembolso completo. Ahí es donde el USDT como reserva de valor vuelve a jugar su papel: quien tenga stablecoins podrá convertir a bolívares en una mesa P2P sin depender de horarios bancarios ni de una taquilla.
Y al revés: quien reciba un desembolso grande y tema que el bolívar se le derrita en la semana, probablemente buscará refugio en cripto. Es el comportamiento que vemos desde hace años en Venezuela: no es especulación ideológica, es supervivencia financiera.
Dólar, BCV y el pulso del mercado
El otro frente es el tipo de cambio oficial. La referencia del BCV y las mesas paralelas suelen caminar con ritmos distintos, y los anuncios de inyección de bolívares por la vía del gasto público históricamente han movido esa aguja. Si el Plan Venezuela Renace se convierte en un goteo constante de recursos, vale la pena vigilar la brecha y cómo reaccionan los monitores de precio que usan los cambistas digitales.
No esperemos un shock inmediato: 400 solicitudes no mueven un mercado entero. Pero el programa puede escalar, y ahí sí cambia la película.
Lo que deberías chequear si usas P2P
- Tu precio de referencia: no compares contra un solo monitor, cruza al menos dos.
- La liquidez de tus contrapartes en horarios nocturnos, cuando el desembolso bancario no está disponible.
- Las comisiones de tus exchanges y billeteras, porque en montos altos el diferencial se come el margen.
- Tu respaldo en stablecoins: tener una porción fuera del bolívar te da aire en momentos de volatilidad.
Conclusión
El Plan Venezuela Renace es, ante todo, una respuesta humana a una tragedia. Pero también es un termómetro de cómo se está moviendo la banca venezolana: más digital, más coordinada entre lo público y lo privado, y más consciente de que la velocidad del trámite es parte del servicio. Para el ecosistema cripto, el mensaje es claro: cada vez que el Estado suelta bolívares por una vía formal, el P2P responde. Y en ese ida y vuelta, el USDT sigue siendo el salvavidas silencioso de miles de venezolanos.