Verificar datos actuales en Radar P2P
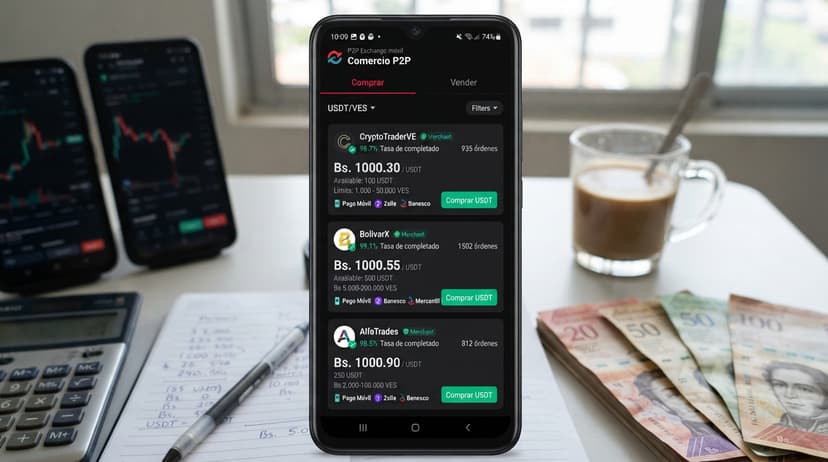
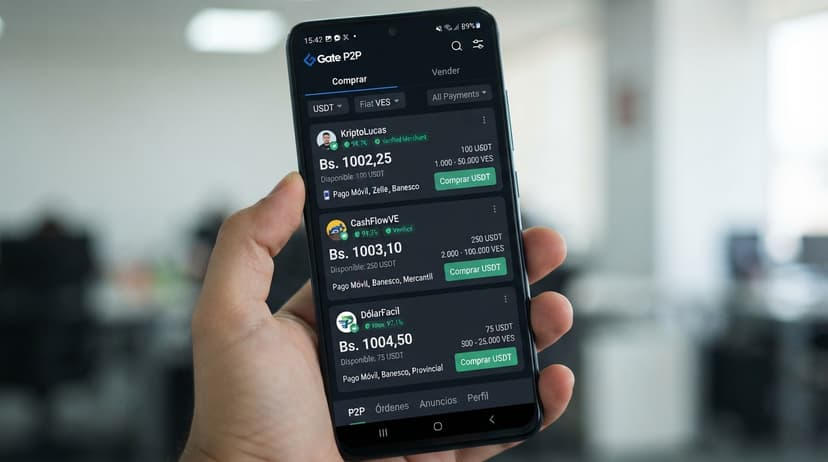
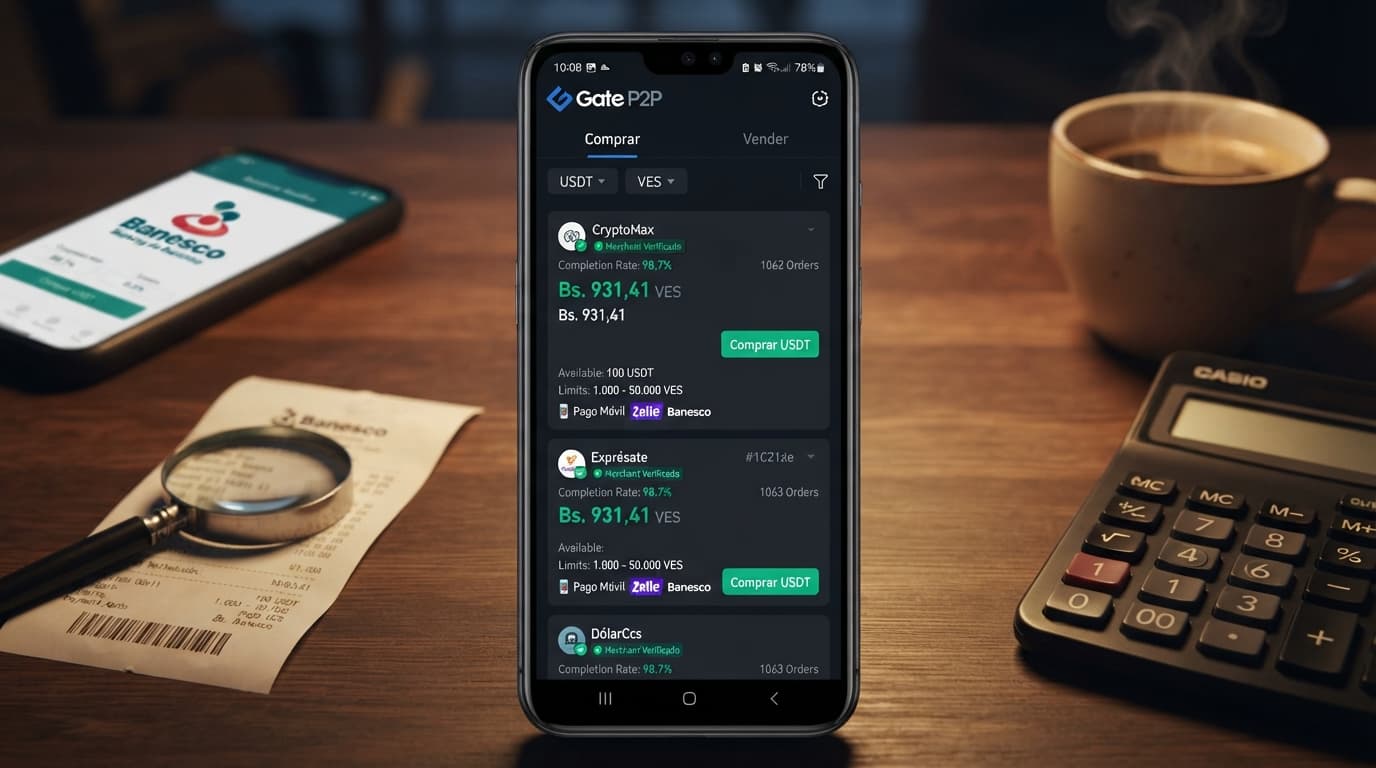
En el mercado P2P venezolano el USDT opera hoy con un spread de 3,20% entre su punta de compra y su punta de venta, y con una prima de 15,55% frente al dólar BCV, que marca 873,87 Bs. Son cifras que empujan a cerrar rápido: 100 USDT se mueven alrededor de 97.841,39 Bs, y un millón de bolívares equivale a unos 1.022,06 USDT según el Radar P2P. Esa urgencia es legítima, y es exactamente el terreno donde trabajan los estafadores.
Este tutorial es un protocolo de verificación en siete puntos, con el orden correcto de pasos para Pago Móvil y transferencia bancaria, y un checklist de banderas rojas aplicado a las condiciones de mercado de hoy.
Contexto real: spread alto, prima alta y semáforo amarillo
Datos verificados al momento de esta edición: el semáforo P2P está en amarillo, con 69 puntos sobre 100 y la etiqueta "precaución moderada". Hay 270 ofertas activas, con mayoría del lado vendedor (172 frente a 98). El order book agregado muestra 32 puntas de compra y 32 de venta, pero con volumen muy desigual: 519.305 USDT del lado comprador contra 84.024 USDT del lado vendedor, lo que arroja un desbalance de 72,15%.
Lectura de esos números —interpretación, no dato—: hay presión compradora y poca profundidad del lado de venta. En ese escenario los precios se mueven rápido y las órdenes buenas desaparecen, lo que aumenta la tentación de aceptar cualquier contraparte con tal de no perder la tasa.
Nota de método: el Radar P2P reporta compra en 1.009,72 Bs y venta en 978,41 Bs, mientras el order book agregado muestra mejores punteras en 1.002,85 Bs y 1.002,81 Bs. Son referencias distintas con alrededor de 0,68% de diferencia entre ellas. Moraleja: no fijes precio ni contraparte con una sola fuente.
Los 7 puntos de verificación antes de liberar
- Reputación del comerciante. No mires solo el porcentaje. Revisa órdenes completadas, tasa de finalización y desde cuándo existe la cuenta. Un comerciante con 98% y 12 órdenes totales no es lo mismo que uno con 98% y 800 órdenes.
- Patrón reciente. Abre las últimas 20 o 30 operaciones. Busca montos parecidos al tuyo, contrapartes repetidas y comentarios que mencionen demoras o reversos. La reputación histórica se puede construir; el patrón reciente casi no se puede esconder.
- Coincidencia de identidad. El nombre del titular de la cuenta que recibe o envía el pago debe coincidir con el nombre verificado del comerciante en la plataforma. Si te dicen "paga a nombre de mi primo", la operación se detiene ahí.
- Banco y método. Confirma que el banco receptor sea el que anunció la oferta. Según los datos de hoy, Banesco lidera con 27 avisos y puntaje 99, seguido de Pago Móvil con 26 avisos (86), "Otro método" con 23 (80), Banco de Venezuela con 18 (72) y BANK con 14 (65). Mercantil, Provincial y BBVA aparecen con solo 3 avisos cada uno y puntaje 44: menos contrapartes disponibles y más margen de error.
- Límites de la oferta. Verifica mínimo y máximo antes de iniciar. Una oferta con mínimo de 10 USDT y máximo de 100 no está diseñada para mover 3.000 USDT, y forzarla suele derivar en pagos parciales o "ajustes" de última hora.
- Comprobante real, no captura. El único comprobante válido es el abono reflejado en tu aplicación bancaria o la notificación oficial del banco. Una imagen de pantalla se edita en dos minutos.
- Liberación. Libera solo cuando el saldo esté disponible, nunca cuando aparezca "en tránsito" o "en proceso de acreditación". En Pago Móvil la acreditación suele ser inmediata; entre bancos distintos, no necesariamente.
Checklist de banderas rojas
Si aparece una sola de estas señales, detén la operación. Si aparecen dos, cierra el chat.
- Reputación baja o cuenta creada hace pocos días, sin historial verificable.
- Presión explícita para liberar antes de confirmar el abono ("ya te envié, libera que necesito el saldo").
- Cambio de banco o de titular a última hora, después de haber abierto la orden.
- Comprobante enviado como imagen, con bordes cortados, montos que no cuadran o referencias repetidas de otras operaciones.
- Petición de pagar por fuera de la plataforma: Zelle, efectivo, otro exchange o cuenta de un tercero.
- Insistencia en mover la conversación a WhatsApp o Telegram "para más rápido".
- Precios anormalmente por encima del resto del mercado, muy lejos de la prima de 15,55% frente al BCV que muestran los datos actuales.
- Contraparte que cancela y reabre la orden con otro precio cuando el mercado se mueve.
- Solicitudes de liberar "en dos partes" o fraccionar la operación sin justificación.
Contexto: en Venezuela se han reportado detenciones por robo de cuentas de Binance a usuarios, y medios especializados publican guías sobre dónde operar con bolívares en 2026. La existencia de casos judicializados confirma que el riesgo es real, aunque la recuperación de fondos nunca está garantizada.
Orden correcto de pasos: Pago Móvil y transferencia bancaria
El error más común no es la falta de verificación, es el orden. Así se hace cuando vendes USDT y recibes bolívares:
Pago Móvil
- Abre la orden solo con comerciante verificado y banco confirmado.
- Envía tus datos completos: banco, cédula, teléfono y monto exacto.
- Espera el pago sin liberar el USDT.
- Abre tu app bancaria y confirma el abono en saldo disponible.
- Verifica monto exacto, referencia y último dígito del teléfono emisor.
- Recién entonces libera y califica la operación.
Transferencia bancaria entre bancos distintos
- Confirma banco emisor y receptor antes de iniciar.
- Exige la referencia bancaria completa, no una captura de pantalla.
- Comprueba en tu app que el saldo esté disponible, no "por acreditar".
- Si el abono aparece diferido o en proceso, espera. No liberes.
- Si al final del día no llega, abre disputa con toda la evidencia.
- Nunca liberes "contra captura", ni siquiera con buena reputación del comerciante.
Si ya liberaste y el pago no llegó
Actúa rápido y en este orden: abre disputa en la plataforma dentro de la ventana de tiempo permitida, guarda capturas del chat completo, del comprobante recibido y del estado de la orden; reporta la cuenta del comerciante; notifica a tu banco por escrito y, si el monto lo justifica, presenta la denuncia. Ten claro un límite: la plataforma puede congelar la cuenta del comerciante, pero no garantiza devolverte los fondos.
Rutina de cierre: 90 segundos que salvan la operación
- Revisa el patrón de las últimas 20 órdenes de la contraparte.
- Confirma que el nombre del titular coincide con el del comerciante.
- Verifica que el banco tenga liquidez: Banesco, Pago Móvil y Banco de Venezuela concentran hoy el mayor número de avisos.
- Exige abono en saldo disponible, no capturas ni promesas.
- Libera al final, siempre al final.
Con un spread de 3,20% y una prima de 15,55% frente al BCV, el mercado premia la velocidad. El fraude también. La diferencia entre cerrar rápido y cerrar bien son 90 segundos de verificación, y esos 90 segundos son la única parte del proceso que depende enteramente de ti.
Información educativa e informativa. No constituye asesoría financiera. Verifica siempre las tasas y condiciones vigentes antes de operar.
Fuentes consultadas
- Mejores exchanges en Venezuela 2026: dónde comprar USDT con bolívares - Criptoinforme — 6/10/2026
- Venezuela detiene a un hombre acusado de robar cuentas de Binance a usuarios - Criptotendencias — 30/9/2026
Verifica antes de operar
Consulta tasas, bancos y profundidad actualizada en las herramientas de PitbullChain.
Abrir herramientas P2P Aviso: contenido educativo e informativo. No constituye asesoría financiera ni recomendación de compra o venta.