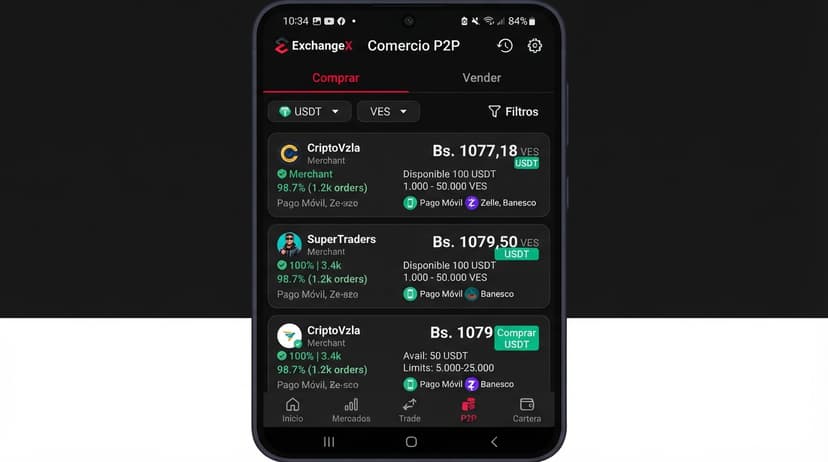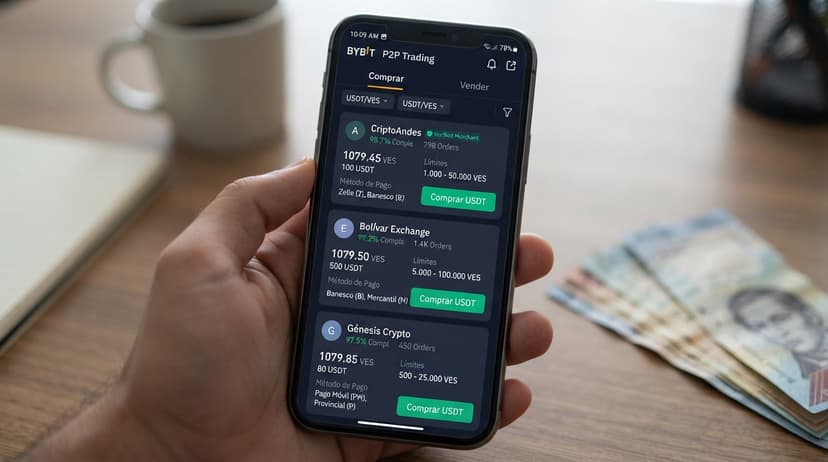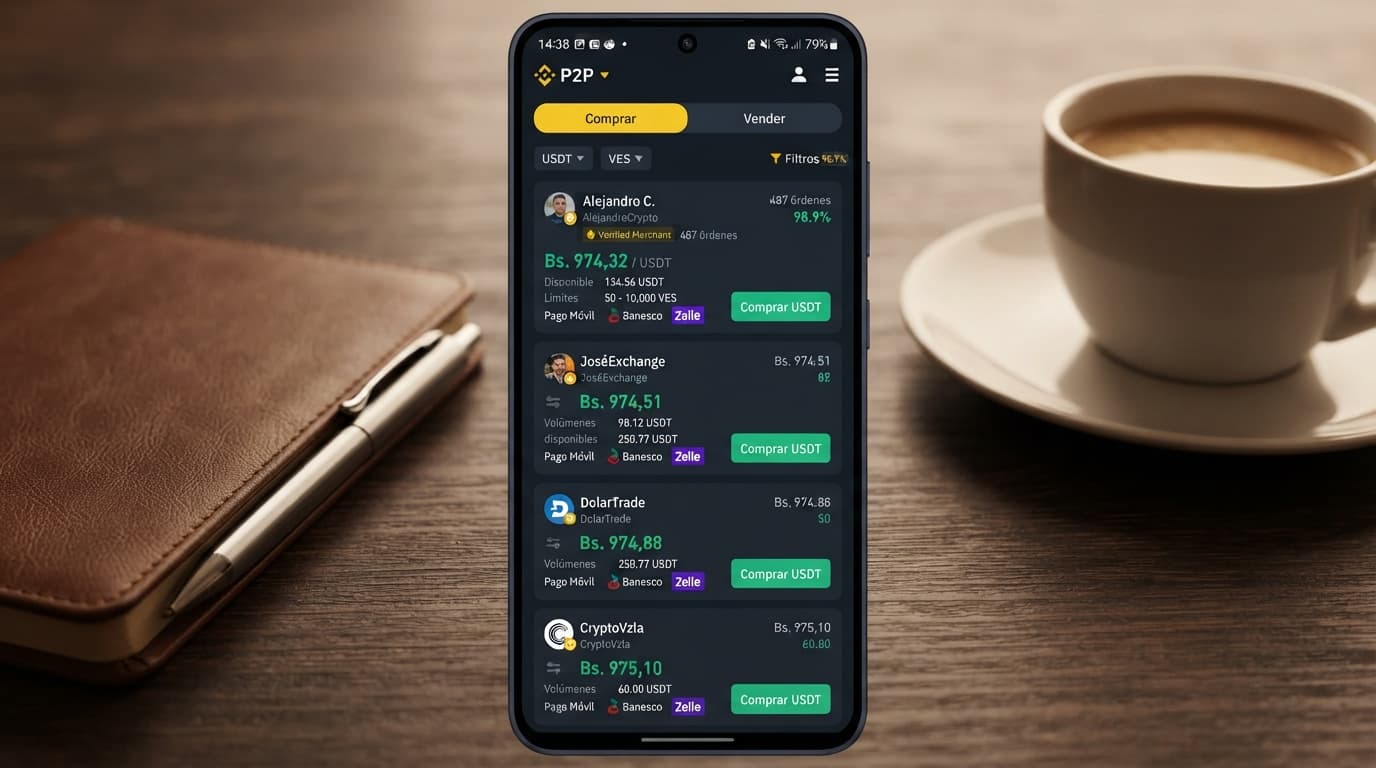
Verificar datos actuales en Radar P2P
Contexto con cifras reales. La captura del Radar P2P del 4 de octubre de 2026, a las 22:00 (hora de Venezuela), deja el USDT en 976,66 bolívares en la punta de compra y 950,87 en la punta de venta. La diferencia entre ambas puntas es de 25,79 bolívares, equivalente a un spread de 2,72%. Frente a la tasa BCV de 871,37, la prima del P2P llega a 12,08%. El semáforo P2P marca amarillo, con puntuación 71 y la etiqueta "precaución moderada". Hay 271 ofertas activas repartidas en 8 bancos dominantes.
Traducido a la práctica: hay mercado, hay contrapartes y hay liquidez, pero el precio está lo bastante estirado como para que un solo error de verificación salga caro. Este tutorial no repite "ten cuidado". Convierte esos números en un checklist que se ejecuta orden por orden.
Qué dicen los números del día
El libro de órdenes muestra puntas mucho más juntas que el promedio general: mejor venta en 973,89 y mejor compra en 973,55, con un diferencial de 0,03% y un precio medio de 973,72. Interpretación: el 950,87 registrado en la punta de venta parece responder a ofertas puntuales y no al grueso del mercado. Ese detalle importa, porque el precio que ves primero en pantalla no siempre es el precio real del mercado.
Más datos para calibrar:
- Desbalance del libro: 62,72% de presión compradora, con 445.871 USDT en órdenes de compra frente a 102.161 USDT en órdenes de venta. Con esa asimetría, los precios se mueven rápido.
- Liquidez por banco: Banesco lidera con 30 anuncios, puntuación 98 y 33% de la liquidez; Pago Móvil suma 18 anuncios con puntuación 68.
- Referencias rápidas: 100 USDT equivalen a unos 95.087 bolívares al tipo de venta, y un millón de bolívares ronda los 1.051,67 USDT.
- Señales del semáforo: liquidez suficiente en varios bancos (positiva) y spread elevado, compara precios antes de operar (advertencia).
Los tres patrones de fraude que debes saber leer
No todos los fraudes se ven igual. Estos tres son los que aparecen con más frecuencia en el comercio P2P venezolano.
1. Suplantación de identidad del comerciante. El estafador copia el perfil de un anunciante con buena reputación (foto, descripción, métodos de pago) y opera desde una cuenta nueva o con historial mínimo. La señal clave: el nombre del titular que aparece en la app de pago no coincide con el nombre del anunciante. Como referencia del riesgo real, en Venezuela se reportó la detención de un hombre acusado de robar cuentas de Binance a usuarios, y existen operativos regionales contra redes de estafa con criptomonedas.
2. Comprobante de Pago Móvil falsificado o reversado. Llega una imagen impecable del comprobante, a veces con logo de banco y número de referencia correcto, pero el dinero nunca entró o entró y fue reversado. La captura de pantalla no es prueba de pago: la única prueba es el movimiento reflejado en tu estado de cuenta bancario.
3. Prima anómala que presiona a cerrar rápido. Una oferta paga bastante por encima del mercado y el comerciante insiste en "cerrar ya", "es solo por hoy" o "te libero primero si me transfieres aparte". La urgencia es la herramienta, no el precio. Si te apuran, ese afán es la señal.
Protocolo de verificación previa: revisa antes de mover dinero
Estas cinco revisiones se hacen antes de aceptar cualquier orden.
- Reputación y antigüedad: prioriza anunciantes con historial largo, buen porcentaje de órdenes completadas y volumen consistente.
- Límites: revisa mínimo y máximo. Un límite muy bajo en una oferta con prima alta suele ser cebo para enganchar primero y pedir más después.
- Banco emisor: confirma que el banco de la oferta coincide con el que usas y que tu cuenta admite ese monto sin bloqueos.
- Nombre del titular: debe coincidir exactamente con el nombre del anunciante y con el de la app de pago. Si aparece un tercero, no es tu contraparte.
- Precio contra el spread del día: compara la oferta con el spread de referencia de 2,72% y con la prima de 12,08% frente al BCV. Una desviación grande exige explicación, no entusiasmo.