PitbullChainPitbullChain Trader P2P Pro

Protocolo banco-titular-comprobante antes de liberar USDT

Revisar el comprobante no basta: este tutorial cruza banco emisor, titular y monto con la oferta P2P para detectar pagos de terceros y comprobantes alterados.

Escuchar artículo

Toca para escuchar este artículo en audio

Protocolo banco-titular-comprobante antes de liberar USDT
Imagen editorial de Protocolo banco-titular-comprobante antes de liberar USDT
Radar P2P en vivoCaptura: 9/11/2026, 4:00:14 a. m.
USDT/VES referenciaBs. 1058.36
Compra USDTBs. 1058.36
Venta USDTBs. 1007.17
BCVBs. 897.54
Prima vs BCV17.92%
Spread P2P5.08%
Ofertas observadas158

Verificar datos actuales en Radar P2P

En el comercio P2P venezolano el momento crítico no es el chat ni la cotización: es el segundo antes de pulsar “liberar”. Un comprobante de Pago Móvil se edita en menos de cinco minutos y una captura de pantalla no es un pago. La diferencia entre una operación cerrada y una pérdida está en un cruce de tres datos que casi nadie hace completo: banco emisor, titular y monto.

Este tutorial explica ese cruce paso a paso, con el contexto del mercado al momento de la consulta (9 de noviembre de 2026, 08:00 UTC) y con una advertencia de fondo: la verificación es una rutina, no un trámite que se hace solo cuando la operación es grande.

Qué dice el mercado ahora (hechos, no interpretación)

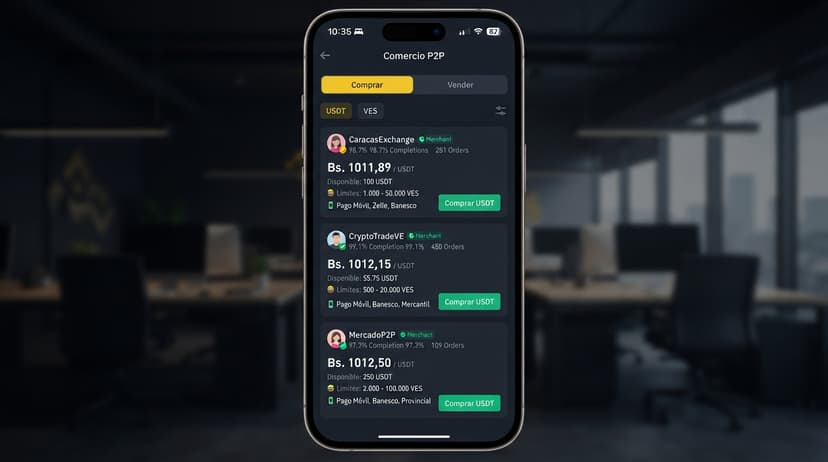
  • USDT/VES en el radar P2P: 1.058,36 Bs para comprar y 1.007,17 Bs para vender.
  • Spread entre ambos lados: 51,18 Bs, equivalente a 5,08%.
  • Dólar BCV: 897,54 Bs. La prima del P2P frente al oficial ronda 17,92%.
  • Semáforo P2P: amarillo, 69/100, “precaución moderada”. Las señales reportadas son liquidez suficiente en varios bancos y spread elevado.
  • Ofertas activas: el radar reporta 178 y el libro de órdenes, 158 anuncios. Los bancos con más presencia son Pago Móvil, Banesco, Banco de Venezuela, Mercantil, Provincial y Bancamiga.

Un detalle que conviene mirar con lupa: el libro de órdenes muestra la mejor venta en 1.036,30 Bs y la mejor compra en 1.034,00 Bs, con un spread de 0,22%. El radar, en cambio, reporta 1.058,36 y 1.007,17. Esa brecha no es un error: son dos lecturas distintas (mejores órdenes del libro frente a un precio agregado). Interpretación: la cotización de una oferta puntual puede estar muy lejos del promedio. Verifica contra la oferta que vas a tomar, no contra el número de la portada.

Por qué el comprobante solo no sirve como prueba

Un comprobante bancario demuestra que alguien, en algún banco, generó una operación. No demuestra tres cosas que sí importan: que el dinero salió de la cuenta del titular correcto, que entró en tu cuenta y que el monto coincide exactamente con lo pactado. Cada una de esas preguntas tiene su propio fraude.

  • Pago de tercero: la contraparte paga desde la cuenta de un familiar, un amigo o una cuenta alquilada. Recibes el dinero, liberas los USDT y días después aparece un reclamo por la operación.
  • Comprobante alterado: captura editada, PDF retocado o pantalla de una app clonada donde la referencia y el monto se ven impecables.
  • Comprobante real con monto distinto: el pago existe, pero por menos bolívares, o fraccionado en dos operaciones que en conjunto no cuadran.

Ninguna de las tres se detecta mirando la imagen. Todas se detectan cruzando datos.

Paso 1: fija el contrato en el chat antes de pagar

Antes de mover un bolívar, deja escrito en el chat de la plataforma: banco de origen exacto, nombre y apellido completos del titular, cédula o RIF, monto en bolívares con dos decimales y el número de referencia que se usará. Pide a la contraparte que confirme con un mensaje. Ese mensaje es tu línea base: cualquier pago que llegue después y no coincida con lo escrito se devuelve o se escala, no se negocia.

Regla de oro: si el banco de origen no está entre los que la oferta declara aceptar, no es un detalle menor. Es una señal para detener la operación.

Paso 2: cruza el banco emisor

Abre tu propia aplicación bancaria y revisa el detalle del crédito, no la notificación push. La notificación suele mostrar solo el monto; el detalle muestra el banco de origen. Compara ese banco con el que la oferta P2P declara. Si la oferta dice Banesco y el crédito entró desde otra entidad, ya tienes una discrepancia.

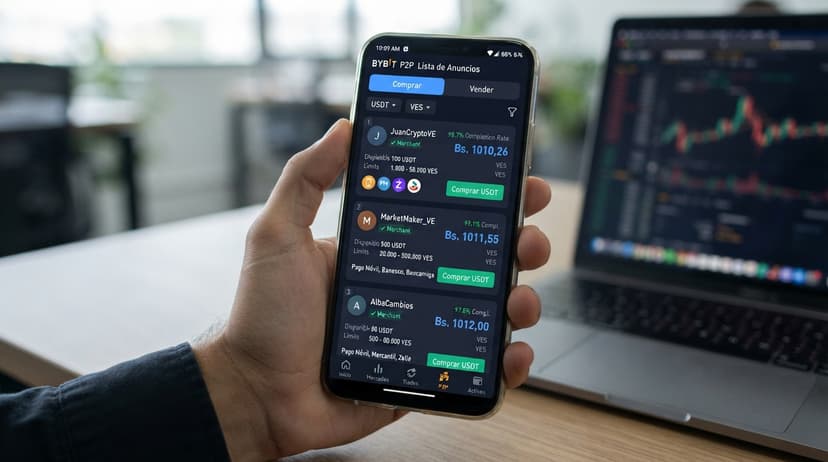
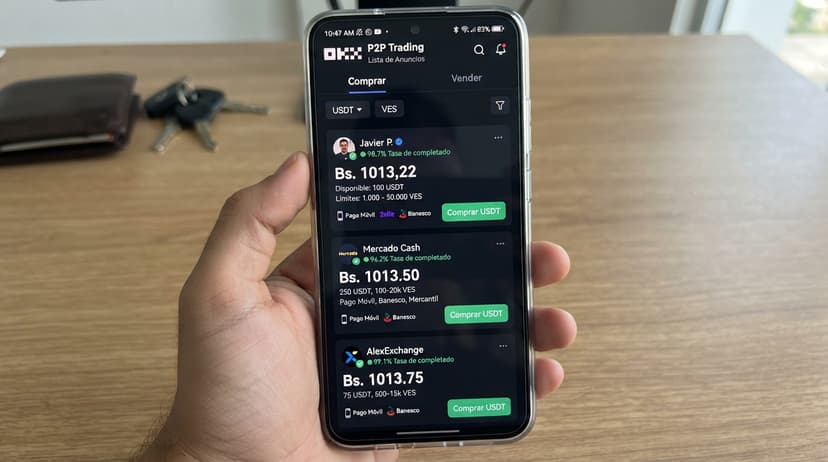
Un caso típico en Venezuela: la oferta acepta “Pago Móvil” y el pago llega desde un banco que la contraparte no mencionó. No significa fraude automáticamente, pero rompe el patrón y obliga a preguntar antes de liberar. Documenta la respuesta en el chat.

Dato que no está disponible: el radar no publica el titular ni el banco emisor de cada oferta. Eso solo se ve dentro de la plataforma y en tu banco. Si no puedes confirmar el banco de origen, el protocolo queda incompleto.

Paso 3: verifica el titular, no el nombre de usuario

El nombre de usuario de la plataforma no es el titular de la cuenta. Son dos identidades distintas y el fraude vive en esa distancia. Cruza el nombre del titular que aparece en el detalle del crédito con:

  • El nombre del titular que la plataforma muestra en la oferta o en el perfil del comerciante.
  • El nombre que la contraparte escribió en el chat.
  • La cédula o RIF declarados en la oferta.

Si el pago llega de un tercero, la decisión es simple: no liberar hasta que la contraparte explique por escrito la relación con ese tercero y, preferiblemente, devolver el pago y pedir que se repita desde la cuenta correcta. La explicación por escrito no elimina el riesgo, pero te deja evidencia si luego hay una disputa.

El alquiler de cuentas es una variante documentada de este problema en el mercado venezolano: alguien opera con una cuenta que no es suya. Si el titular no coincide con quien te escribe, el protocolo no se cumple.
Paso 4: cuadra monto, referencia y hora

El monto debe coincidir al céntimo con lo pactado. No “parecido”: igual. Si hay diferencias por comisiones bancarias, eso se acuerda antes y por escrito, nunca después de que el pago llegó.

  • Monto: verifica el crédito neto en tu cuenta, no el monto impreso en el comprobante.
  • Referencia: el número de operación del comprobante debe existir en tu detalle bancario. Si no aparece, el comprobante no corresponde a un pago real.
  • Hora: el sello de tiempo del crédito debe ser posterior al inicio de la operación y anterior a la liberación. Un pago “de ayer” que aparece hoy es motivo de pregunta.
  • Fraccionamiento: dos pagos que suman el total son aceptables solo si los acordaste. Si aparecen sin aviso, no liberes hasta cuadrar.

Señales de comprobante alterado

No necesitas ser perito forense. Con cuatro revisiones detectas la mayoría de los montajes:

  • La tipografía del monto no coincide con la del resto del comprobante, o el número está corrido un par de píxeles.
  • El comprobante es una captura de pantalla y no un archivo generado por el banco. Prefiere siempre el comprobante de la app o el PDF oficial.
  • La referencia tiene menos dígitos de los habituales o repite un patrón reconocible.
  • El sello de tiempo no tiene sentido frente a la conversación: el pago “llegó” antes de que acordaras el monto.

Y la regla que cubre todo: el comprobante es un apoyo; la prueba es el crédito en tu cuenta con banco de origen, titular, monto y referencia coincidentes.

Qué cambia con spread de 5,08% y semáforo amarillo

El semáforo amarillo con 69/100 indica condiciones mixtas. Los componentes de liquidez y disponibilidad bancaria salen altos (95/100 cada uno), mientras el componente de spread queda en 20/100 y la profundidad en 45/100. En la práctica, un spread de 5,08% significa que la diferencia entre el lado de compra y el de venta es amplia: 51,18 bolívares por USDT. Eso no es una oportunidad por sí sola; es una razón más para comparar la oferta concreta y calcular el resultado estimado después de comisiones y del tipo de cambio del momento.

Con spread amplio aparecen ofertas llamativas, y las ofertas llamativas son el anzuelo clásico del fraude: pagan muy por encima del promedio y luego presionan para que liberes rápido. La prisa es parte del método. El protocolo funciona mejor cuando se aplica sin excepción y sin reloj.

Contexto adicional del libro: la profundidad reportada muestra 374.244 USDT del lado comprador frente a 104.203 del lado vendedor. Es una lectura de estructura de órdenes, no una dirección de precio, y cambia rápido.

Checklist antes de liberar

  • ¿El banco emisor coincide con el declarado en la oferta?
  • ¿El titular del crédito es el mismo de la oferta y del chat?
  • ¿El monto coincide al céntimo con lo pactado?
  • ¿La referencia aparece en mi detalle bancario?
  • ¿El crédito está disponible y no en estatus pendiente?
  • ¿Todo quedó escrito en el chat de la plataforma?
  • ¿Revisé la reputación, el historial y los límites del comerciante?

Si alguna respuesta es “no” o “más o menos”, no liberes. Devuelve el pago, documenta y escala por el canal de la plataforma. Verificar cuesta minutos; no verificar cuesta la operación completa.

Este contenido es educativo e informativo. No constituye asesoría financiera ni garantía de resultado alguno: cualquier resultado estimado depende del spread, las comisiones y el tipo de cambio del momento.

Fuentes consultadas

  1. Cómo verificar pagos móviles y evitar fraudes P2P en Venezuela (guía 2026) - Binance — 4/9/2026
  2. 🇻🇪 Guía P2P Venezuela 2026: Plataformas Autorizadas y 3 Tips de Oro para Proteger tu Capital - Binance — 27/4/2026
  3. ¡ALERTA! ¡CUIDADO VENEZUELA! Binance advierte sobre la nueva "Trampa del Alquiler de Cuentas". - Binance — 24/3/2026
  4. Protocolos antifraude en el comercio P2P de Venezuela: Guía con datos reales - Binance — 30/10/2026
  5. Guía P2P Venezuela: Mitiga el Spread y Evita Estafas en Pago Móvil - Binance — 1/10/2026

Verifica antes de operar

Consulta tasas, bancos y profundidad actualizada en las herramientas de PitbullChain.

Abrir herramientas P2P Aviso: contenido educativo e informativo. No constituye asesoría financiera ni recomendación de compra o venta.

Regístrate y opera en tu exchange favorito

Usa nuestros enlaces aliados para crear tu cuenta en Binance, OKX, Bybit o Gate — mismo registro, mismos precios, y apoyas a PitbullChain sin costo adicional

Consulta el mercado P2P en tiempo real

Compara precios, spreads y métodos de pago en los principales exchanges antes de operar

Aviso legal: La información contenida en este artículo es de carácter educativo e informativo. No constituye asesoramiento financiero, legal o fiscal. Las operaciones P2P con criptomonedas conllevan riesgos significativos, incluyendo la pérdida total del capital. Verifica siempre la reputación de las contrapartes, los límites operativos y las condiciones antes de realizar cualquier transacción.
Encuesta· 1 voto

Cuando comparas exchanges P2P para cambiar USDT, ¿qué pesa más en tu decisión?

Sin registro. Un voto por dispositivo.

Comentarios (0)

Emojis:
0/2000

Este sitio está protegido por reCAPTCHA. Se aplican la política de privacidad y términos de servicio de Google.

Sé el primero en comentar