Un convenio que conecta la banca con el fisco
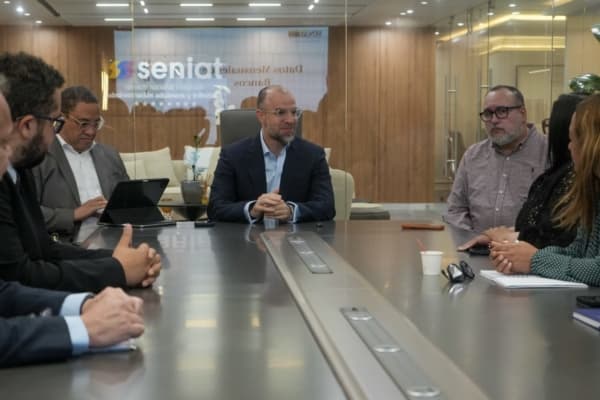
El Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat) y la Superintendencia de las Instituciones del Sector Bancario (Sudeban) firmaron un acuerdo de cooperación que apunta a algo muy concreto: que la data que hoy vive en los sistemas de los bancos pueda ser consultada y cruzada por el ente recaudador. El documento lo suscribieron Román Maniglia por el Seniat y Anmy Pérez por la Sudeban, y se enmarca en la línea de trabajo que la presidenta Delcy Rodríguez ha planteado para modernizar la administración pública.
La letra del acuerdo habla de «intercambio seguro de información», con protocolos técnicos y criterios de confidencialidad. Pero en la práctica, la intención es clara: que el Seniat pueda planificar y seguir la recaudación con datos reales del sistema financiero, detectar inconsistencias y empujar la formalización de las actividades comerciales que hoy mueven compras y ventas sin registro.
¿Qué busca realmente la alianza?
Tres objetivos se desprenden del texto. Primero, darle al fisco una capacidad operativa que hoy no tiene: ver el flujo de dinero que circula por cuentas, tarjetas y plataformas bancarias. Segundo, reforzar el rol de la Sudeban como regulador y supervisor del sistema, ahora con una suerte de contraparte fiscal mirando los mismos datos. Tercero, y quizás lo más relevante para el mercado, incentivar que quienes operan informalmente se formalicen para acceder a un portafolio más amplio de servicios bancarios: créditos, financiamientos, cuentas corporativas, pasarelas de pago.
En el lenguaje oficial esto se presenta como una «nueva cultura tributaria» digitalizada y automatizada. En el lenguaje de la calle, significa que dejar de existir para el fisco tendrá cada vez menos beneficios y más costos.
El impacto directo en el mercado P2P venezolano
La comunidad P2P venezolana opera, en su gran mayoría, con transferencias bancarias. Se compra USDT pagando por Pago Móvil o transferencia, y se vende USDT recibiendo bolívares en una cuenta. Ese ecosistema, que ha sido oxígeno puro para miles de familias en medio de la dolarización transaccional, es precisamente el tipo de actividad que un cruce de data entre bancos y Seniat puede iluminar con claridad.
No se trata de que el acuerdo mencione criptomonedas: no lo hace. Pero la trazabilidad no necesita nombrarlas. Si el fisco puede ver entradas y salidas repetitivas en una cuenta —montos redondos, decenas de contrapartes distintas por semana, horarios atípicos— el patrón salta solo. Y ese patrón es, en muchos casos, la firma digital de un comerciante P2P.
Formalizarse: ¿amenaza u oportunidad?
Hay que leer el convenio completo para entender su tono. No es un decreto punitivo: es un acuerdo de colaboración que ofrece una zanahoria. La formalización se presenta como vía de acceso al sistema financiero pleno. Para el pequeño cambista que hoy opera desde su teléfono, eso podría traducirse en poder abrir una firma personal, facturar, justificar ingresos y, sobre todo, blindar su cuenta bancaria frente a bloqueos o cierres por «operaciones inusuales».
El problema es el costo: formalizarse implica declarar, pagar tributos y entrar en un régimen de control que muchos usuarios de USDT han evitado justamente porque la economía informal les da flexibilidad y velocidad. Ese equilibrio entre conveniencia y seguridad es lo que cada operador tendrá que recalcular.
USDT, dólar BCV y la banca digital
El contexto no ayuda a relajarse. La brecha entre el dólar oficial del BCV y el paralelo sigue siendo el motor principal de la demanda de USDT y de las operaciones P2P. Mientras esa diferencia exista, el volumen no bajará; lo que puede cambiar es la mecánica. Con más información cruzada, es previsible que los bancos endurezcan sus filtros internos: menos tolerancia a cuentas con rotación excesiva, más solicitudes de soporte de ingresos y más reportes automáticos a la Sudeban.
Paradójicamente, ese mismo empujón puede acelerar la digitalización bancaria que el convenio invoca. Ya lo estamos viendo: bancos nacionales empujando aplicaciones, biometría, tokenización de tarjetas y hasta pruebas con pagos inmediatos. Un sistema más digital es también un sistema más rastreable, y ahí está el doble filo del acuerdo.
Qué debería hacer un usuario de USDT hoy
Sin alarmismo, pero con cabeza fría: diversificar cuentas y no concentrar volumen en un solo banco; llevar registro propio de operaciones con montos, fechas y contrapartes; evitar patrones mecánicos de montos idénticos; revisar si conviene abrir una actividad económica formal; y evaluar el uso de wallets propias en lugar de dejar los USDT quietos en plataformas centralizadas. El que tiene los datos, tiene el poder; y ahora el fisco quiere tener más datos que antes.
La alianza Seniat-Sudeban no prohíbe el P2P ni menciona al USDT. Pero reconfigura el terreno donde ambos operan. En un país donde la banca ha sido a la vez refugio y riesgo para los comerciantes digitales, entender este convenio no es un lujo: es gestión de riesgo puro.