PitbullChainPitbullChain Trader P2P Pro

stUSDT cierra: cuando el rendimiento sobre USDT deja de ser gratis

El token que pagaba intereses sobre USDT en Tron entra en cierre y deja una pregunta incómoda: de dónde salía ese rendimiento. En Venezuela, la tasa P2P pesa más que el interés.

Escuchar artículo

Toca para escuchar este artículo en audio

stUSDT cierra: cuando el rendimiento sobre USDT deja de ser gratis
Imagen editorial de stUSDT cierra: cuando el rendimiento sobre USDT deja de ser gratis

stUSDT, el token que repartía intereses sobre USDT dentro de la red Tron, entra en cierre. Para quien usa el dólar digital como moneda de trabajo en Venezuela, el asunto tiene menos que ver con una moneda que desaparece y más con una pregunta incómoda: de dónde salía ese rendimiento. Un producto así no fabrica dólares, los redistribuye, y cuando se apaga el orden en que cada quien recupera su dinero pesa tanto como la tasa que llegó a cobrar.

Qué era stUSDT y qué no era

No era una stablecoin paralela ni un dólar nuevo. Era un envoltorio: el usuario entregaba USDT en la red Tron, recibía a cambio un token representativo y ese saldo generaba pagos o crecía con el tiempo. La comodidad era real —Tron mueve valor con comisiones bajas y confirmaciones rápidas— y por eso el formato circuló con soltura entre quienes ya tenían USDT en esa red.

El punto fino está en el origen del interés. Un rendimiento sobre un dólar digital solo puede venir de tres lugares: préstamos a terceros que pagan por liquidez, colocación en instrumentos de deuda de corto plazo, o incentivos que alguien subsidia para atraer capital. Cada fuente tiene un riesgo distinto y en las tres hay una contraparte que debe responder. El interés no aparece por generación espontánea.

Tener USDT no es lo mismo que tener derecho sobre USDT

Con USDT en tu wallet tienes el saldo. Con stUSDT tenías un derecho que se ejerce contra un contrato y una estructura administrativa. Mientras todo funciona, la distinción parece teórica; cuando el producto se cierra, es la única distinción que importa, porque define quién decide cuándo y cómo te devuelven.

El cierre: la salida es el verdadero examen

Cuando un producto de este tipo se apaga, el precio del token deja de ser la variable principal. Lo que manda es la mecánica de salida: la ventana de canje, la tasa de conversión, el orden de atención, las comisiones de retiro y la liquidez que conserve el mercado secundario. Ahí se define cuánto recupera realmente cada tenedor.

Del token al USDT de vuelta

En mercados secundarios, un token en proceso de cierre suele cotizar por debajo de su valor teórico. Eso no es una ganga: es el mercado poniéndole precio al riesgo de no poder salir a tiempo. Comprar ese descuento sin conocer el calendario de canje equivale a cargar con la incertidumbre de otro a cambio de unos puntos.

Conviene separar dos cosas que suelen confundirse: la red y la liquidez. Que una transacción en Tron cueste centavos no garantiza que haya contraparte para cerrarla. La red abarata el movimiento; no resuelve con quién. Sobre plazos y condiciones concretas de este cierre no hay aquí dato verificable, así que la referencia obligada son los términos del emisor, no el comentario de mercado.

Venezuela: la brecha pesa más que el interés

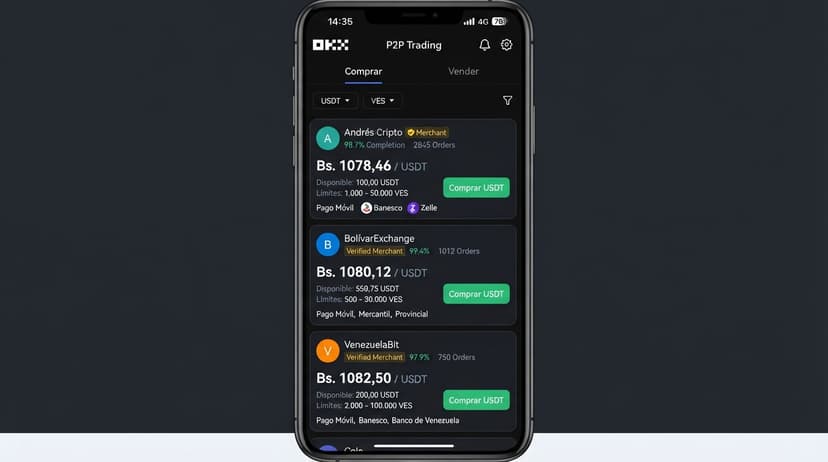
El mercado local ofrece una escala de comparación incómoda para cualquier rendimiento. Las lecturas más consistentes del P2P sitúan el USDT en 1.076,10 bolívares en Binance y 1.084,85 en Bybit, mientras OKX (1.105,91), MEXC (1.100,68) y Gate (960,00) aparecen como lecturas dudosas. Con la referencia del BCV en 914,02, el dólar digital se negocia entre 17,7% y 18,7% por encima de la tasa oficial.

Frente a esa cifra, un rendimiento anual de un dígito bajo compite contra una variable que se mueve más en una semana que el interés en un trimestre. Para quien cobra en USDT y paga en bolívares, la decisión de fondo no es cuánto interés adicional recibe, sino a qué tasa entra y a qué tasa sale. Ese diferencial se come cualquier rendimiento y sobra.

¿Puede un cierre como este mover la tasa P2P? Puede añadir flujo: algunos tenedores que recuperen USDT volverán al mercado a vender o a recomprar. Es un efecto marginal, no un determinante. Atribuirle a este episodio un movimiento sostenido de la brecha sería vender una causalidad que los datos no sostienen.
Rendimiento no es solvencia

La lección que deja el episodio no es que todo rendimiento sea una trampa. Es que un producto que paga por encima de lo que rinde el efectivo está asumiendo un riesgo en alguna parte, y ese riesgo no siempre lo carga el emisor. La pregunta correcta deja de ser cuánto paga y pasa a ser quién responde cuando no puede pagar.

Para el operador venezolano, el USDT cumple tres funciones a la vez: ahorro, facturación y remesa. Meterse en un envoltorio con rendimiento cambia la naturaleza del saldo: deja de ser un dólar disponible y pasa a ser un derecho con plazo, con contrato y con cola. Esa diferencia se cobra en el peor momento posible, que es exactamente cuando uno necesita el dinero.

Nada de esto es un argumento contra todo rendimiento. Es un argumento contra el rendimiento que no se puede explicar en una frase. Si no sabes de dónde sale el pago, no estás cobrando intereses: estás prestando confianza sin haber pactado la tasa.

Un rendimiento sobre USDT no crea dólares: los toma de algún lado. La única pregunta que importa es si ese «algún lado» sigue en pie a la hora de salir.
  • La mecánica de canje: ventana, tasa de conversión, orden de pago y comisiones. Sin eso claro, cualquier saldo es una promesa abierta.
  • El respaldo declarado: quién administra los fondos y con qué instrumentos se genera el rendimiento.
  • La liquidez real del token en secundario antes de comprar con descuento: ese descuento es riesgo de salida, no oportunidad.
  • El costo de red y de retiro, que en Tron parece menor pero no es cero cuando se mueve muchas veces.
  • La tasa P2P del día y la referencia del BCV: con tres de cinco lecturas dudosas, comparar varios exchanges es parte del trabajo, no un lujo.
RIESGO DE SALIDA

En un producto en cierre, el peligro no está en el precio del token sino en la cola de salida. Sin calendario verificable de canje, un saldo puede quedar inmovilizado más tiempo del que el tenedor puede permitirse.

ExchangePrecio P2P USDT/VESDiferencia vs BCV (914,02)Calidad de lectura
Binance1.076,10+17,7%Consistente
Bybit1.084,85+18,7%Consistente
OKX1.105,91+21,0%Dudosa
MEXC1.100,68+20,4%Dudosa
Gate960,00+5,0%Dudosa
BCV (referencia)914,02—Oficial

Perspectivas: lo que queda cuando se apaga el rendimiento

Los productos de rendimiento sobre stablecoins no van a desaparecer; probablemente se vuelvan más selectivos y más exigentes en transparencia, porque el mercado aprende a golpes. Lo que queda para el operador venezolano es una disciplina que ya conoce de sobra: mirar el mecanismo antes que la promesa, comparar varias fuentes antes de creer una sola tasa y recordar que el USDT conserva su utilidad por lo que no promete. El interés es un extra; la disponibilidad es el producto.

Regístrate y opera en tu exchange favorito

Usa nuestros enlaces aliados para crear tu cuenta en Binance, OKX, Bybit o Gate — mismo registro, mismos precios, y apoyas a PitbullChain sin costo adicional

Consulta el mercado P2P en tiempo real

Compara precios, spreads y métodos de pago en los principales exchanges antes de operar

Aviso legal: La información contenida en este artículo es de carácter educativo e informativo. No constituye asesoramiento financiero, legal o fiscal. Las operaciones P2P con criptomonedas conllevan riesgos significativos, incluyendo la pérdida total del capital. Verifica siempre la reputación de las contrapartes, los límites operativos y las condiciones antes de realizar cualquier transacción.
Encuesta· 2 votos

Cuando comparas exchanges P2P para cambiar USDT, ¿qué pesa más en tu decisión?

Sin registro. Un voto por dispositivo.

Comentarios (0)

Emojis:
0/2000

Este sitio está protegido por reCAPTCHA. Se aplican la política de privacidad y términos de servicio de Google.

Sé el primero en comentar