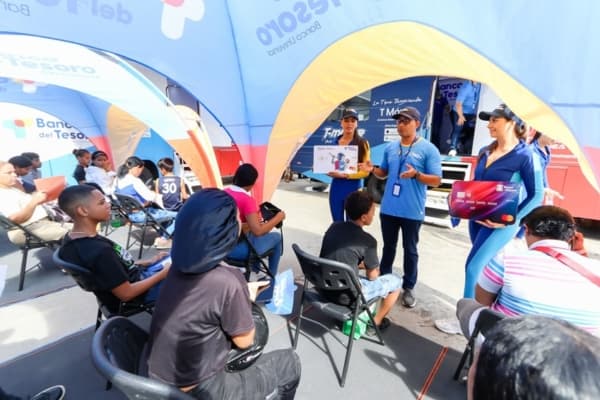
El Banco del Tesoro estacionó dos oficinas móviles en el Centro Comercial Ciudad Traki, en Santa Teresa del Tuy, y durante tres días —viernes, sábado y domingo— atendió a una fila donde había más niños que adultos. La estrella no fue un producto de crédito ni una tasa preferencial: fue la cuenta Tesoro Joven, dirigida a muchachos de 9 a 17 años, junto a tarjetas de débito temáticas como Master Debit, Amigos de las Mascotas y Tesoro Gamer.
El programa, conocido como T-mueve, ¡Tu Banco sobre Ruedas!, apuesta por llevar la banca a donde está la gente en lugar de esperar que la gente llegue a la banca. Desde PitbullChain lo leemos con otro lente: en un país donde el bolsillo promedio ya maneja tres o cuatro rieles de pago distintos, abrir una cuenta bancaria a un chamo de nueve años es sembrar un futuro usuario de todo el ecosistema financiero, cripto incluido.
Una jornada con olor a captación temprana
Según lo reseñado por la institución, la receptividad superó lo previsto. El gerente general de Oficinas Bancarias, Yenner Villarraga, destacó que la Tesoro Joven fue el producto más solicitado y que las tarjetas temáticas sorprendieron a los más pequeños. Un niño de nueve años, Jeremías Farías, salió con su tarjeta Gamer en mano y una frase que resume la estrategia: ahora puede guardar el dinero que le transfieran sus padres. Su representante, Ana Díaz, abrió su propia cuenta el mismo día.
Ese detalle, que parece anecdótico, es el corazón del negocio. La institución no está vendiendo una tarjeta: está instalando un hábito. Cuando ese niño cumpla 18 años y necesite cobrar, pagar servicios, recibir remesas o comprar dólares digitales, su primera opción será la entidad donde ya tiene historial, app descargada y clave memorizada. En mercados bancarizados eso se llama lifetime value. En Venezuela, se llama cancha ganada.
El otro riel: P2P, USDT y la banca que compite contra el efectivo
Aquí viene lo incómodo para la banca tradicional. Mientras una familia hace cola para abrir una cuenta en bolívares, esa misma familia probablemente cerró el mes cambiando parte de su ingreso a USDT o resolviendo pagos por Binance P2P, por Zelle con un conocido o simplemente en efectivo. La cuenta bancaria no es el centro de la vida financiera del venezolano: es una pieza más.
Eso no desmerita la jugada del Tesoro. Al contrario: la banca móvil funciona como puerta de entrada al sistema formal, y de ahí se desprenden opciones que hoy son muy limitadas. Poder hacer Pago Móvil, recibir una transferencia, pagar un servicio o fondear una plataforma de intercambio sin salir de la app es exactamente el tipo de fricción que empuja al usuario hacia el P2P informal.
Lo que gana el usuario cripto
Más banca digital significa más rieles de fondeo y retiro. Un usuario que hoy vende USDT por Pago Móvil y retira efectivo en una taquilla se beneficia si su banco mejora tiempos, horarios y límites. También se beneficia si aparecen más puntos de atención itinerante en zonas donde las agencias escasean, como buena parte del estado Miranda y del interior del país.
Pero hay un contrapeso: cada cuenta nueva implica KYC, topes, comisiones y reglas. El usuario venezolano que opera en P2P aprende rápido a comparar comisión bancaria contra spread informal, y a decidir con calculadora en mano.
Lo que debería preocupar
La inclusión financiera no se mide en tarjetas entregadas, sino en decisiones informadas. Un adolescente con cuenta y sin educación financiera es un blanco fácil: estafas por WhatsApp, falsos soportes técnicos, ofertas de "duplicar USDT" en Telegram, enlaces de phishing que imitan el login del banco. La jornada del T-mueve debería venir acompañada de alfabetización digital real, no solo de merchandising.
Y para los padres hay una conversación pendiente: en una economía con inflación persistente y brecha cambiaria, dejar el ahorro quieto en bolívares es una decisión, no un descanso. El mensaje de "ahorra en tu cuenta" merece un asterisco: ahorra, pero entiende en qué moneda, a qué ritmo se deprecia y qué alternativas existen.
Nuestra lectura PitbullChain
- La banca va a la calle porque perdió la comodidad del escritorio. Las oficinas rodantes son una admisión tácita de que la competencia por el cliente ya no es entre bancos, sino contra el efectivo y el P2P.
- El semillero importa. Quien capta al usuario a los nueve años tiene ventaja a los veinticinco, sobre todo si el producto digital acompaña el crecimiento.
- Los rieles se suman, no se reemplazan. Cuenta bancaria, app, USDT y efectivo conviven en el mismo bolsillo. El que entienda esa convivencia gana.
- La educación es el diferencial. Sin ella, la inclusión se convierte en exposición al fraude.
El T-mueve seguirá rodando por el país y probablemente repetirá el éxito en cada parada. Lo interesante no será cuántas cuentas abra, sino cuántos de esos muchachos, diez años después, sigan usando el sistema financiero con criterio y sin miedo. Ahí se sabrá si la siembra valió la pena.
Este contenido es informativo y no constituye asesoría financiera. Cada usuario debe evaluar sus riesgos antes de operar con criptoactivos o productos bancarios.