Tarjetas cripto hoy: USDT a Bs. 1010.58 y prima de 13.89%
Fecha: martes, 27 de octubre de 2026 · Datos en vivo del Radar P2P: compra Bs. 1010.58 · venta Bs. 967.46 · BCV Bs. 887.30 · prima 13.89%
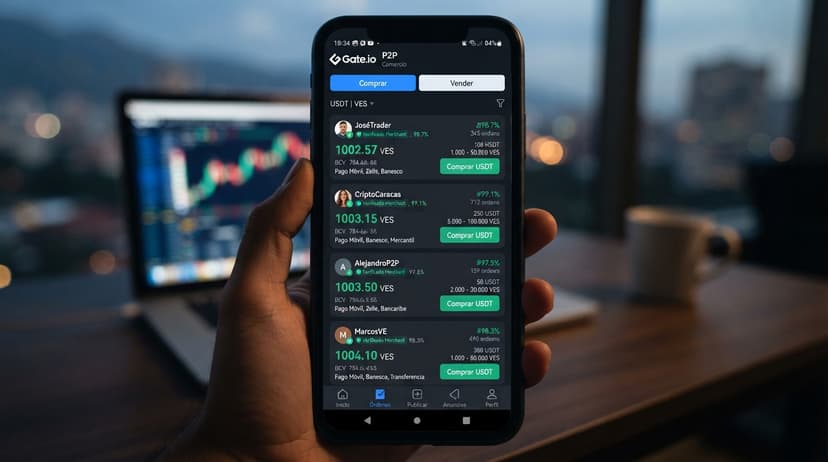
Hoy el comercio P2P amanece con compra de USDT en Bs. 1010.58, venta en Bs. 967.46 y un spread de Bs. 43.12, mientras el BCV marca Bs. 887.30. Ese 13.89% de prima es la referencia que cualquier tarjeta cripto te va a cobrar por debajo cuando conviertas USDT a bolívares o a dólares para gastar. La pregunta del día no es qué tarjeta es 'la mejor', sino cuál te cuesta menos puntos de spread al momento de pagar.
Tarjetas cripto: análisis del día
Una tarjeta vinculada a USDT no regala nada: al fondearla entregas tus cripto y al pagar el emisor aplica su propio tipo de cambio más una comisión por transacción, así que el costo real es la suma de ese diferencial más el fee. Con el P2P en Bs. 1010.58 por USDT y el BCV en Bs. 887.30, si tu tarjeta convierte cerca del oficial y te cobra entre 1% y 3%, terminas cediendo buena parte del spread de Bs. 43.12 que hoy trabaja el comerciante. Por eso la primera verificación del día es simple: compara la tasa implícita que te muestra la tarjeta contra la venta P2P de Bs. 967.46; si la tarjeta te da menos bolívares por dólar que esa venta, no conviene usarla para gastos en bolívares. El segundo punto es el fondeo: si cargas la tarjeta comprando USDT a Bs. 1010.58 y luego gastas a una tasa inferior, el resultado estimado se deteriora rápido, y ese cálculo depende del spread, las comisiones y el tipo de cambio del momento, no de una promesa del emisor. Ojo también con los topes diarios y mensuales: muchos usuarios descubren el límite justo cuando necesitan mover volumen, así que revisa la tabla de límites antes de planificar la operación. En los exchanges, OKX muestra hoy compra en Bs. 1026.08 y venta en Bs. 882.85, un hueco de Bs. 143.23 que huele a libro delgado: verifica profundidad y reputación del contraparte antes de tomar esa punta como referencia. Para el comerciante P2P la regla práctica de hoy es usar la tarjeta como gasto de consumo puntual —servicios, suscripciones, compras en el exterior— y no como mecanismo para convertir volumen, porque ahí es donde el spread y las comisiones se comen el margen.