Verificar datos actuales en Radar P2P
9 de octubre de 2026, 02:00 UTC. El agregador de Radar P2P registró un spread de 3,55% para el par USDT/VES: Bs. 1.026,06 en la referencia de compra y Bs. 990,87 en la de venta, una brecha nominal de Bs. 35,19. Ese número convive con otro muy distinto: dentro del libro de órdenes, el mejor ask está en Bs. 1.018 y el mejor bid en Bs. 1.017, un spread de Bs. 1,00 equivalente a 0,1%.
No hay contradicción. Son dos formas de medir el mismo mercado: una resume las puntas publicadas por los anunciantes; la otra refleja el precio al que existe contraparte disponible en ese instante. Esa distancia explica por qué el semáforo P2P se mantiene hoy en amarillo, con 65 puntos y la etiqueta de precaución moderada.
Dos spreads, dos realidades
El spread del agregador se calcula con los extremos del conjunto de anuncios visibles. Cuando un vendedor publica alto y un comprador publica bajo, ambos extremos entran en la fórmula y el porcentaje se infla, aunque ninguno de los dos sea el precio que realmente se cruza.
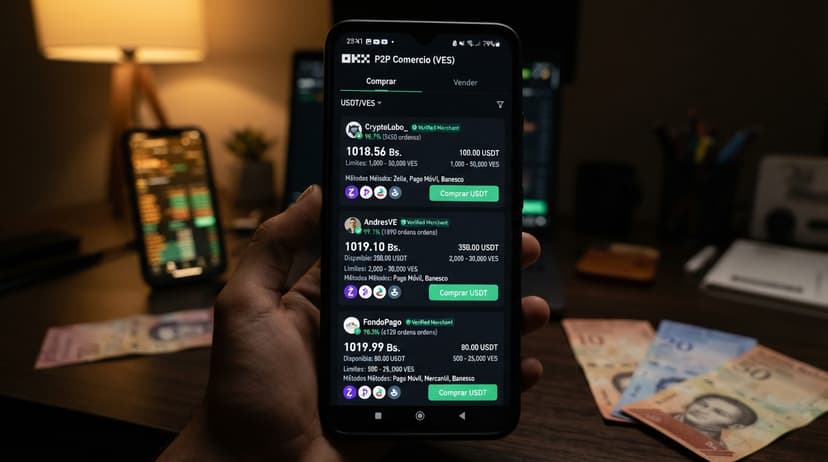
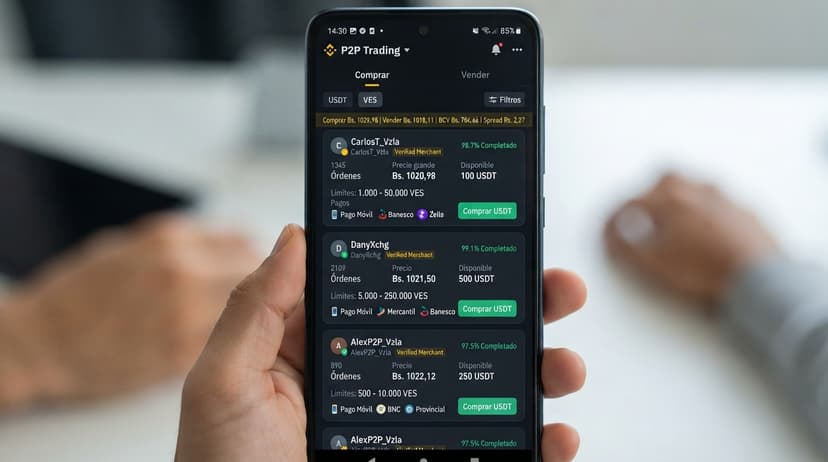
El order book hace lo contrario: ordena ofertas por precio y muestra el primer nivel donde hay contraparte. Hoy ese primer nivel está en Bs. 1.018 del lado de venta y Bs. 1.017 del lado de compra, con un precio medio de Bs. 1.017,50. Sobre 247 anuncios activos en el libro —y 269 ofertas contabilizadas por el módulo de oportunidades—, ese 0,1% es la referencia ejecutable.
Para dimensionarlo: con la punta de venta del agregador, 100 USDT equivalen a Bs. 99.086,91, y Bs. 1.000.000 alcanzan para 1.009,22 USDT. Son cifras útiles como referencia de cálculo, no como precio garantizado.
En Binance P2P, la mejor referencia de compra se ubicó en Bs. 1.016,10 y la de venta en Bs. 1.019,10, con medianas de Bs. 1.016,59 y Bs. 1.019,00 sobre 10 anuncios por lado. La tasa BCV sigue en Bs. 875,6505, lo que deja una prima de 17,18% frente al agregado, mientras el paralelo medido en Binance P2P marca Bs. 1.020,25 con un spread propio de 0,28%.
Dónde está la profundidad real del libro
El libro se sostiene en dos zonas. Del lado de la oferta, el nivel de Bs. 1.020 concentra 10 anuncios y 36.215,95 USDT (unos Bs. 36.940.267), repartidos entre Binance y Bybit y con bancos como Banco de Venezuela, Banesco, Mercantil, BANK, Pago Móvil y Otro método. Es el escalón más pesado del ask.
Por encima, la escalera se estira: Bs. 1.021 con 12.408,82 USDT en 4 anuncios y Bs. 1.021,08 con 50.396,62 USDT en una sola oferta. Por debajo de Bs. 1.020 aparecen bloques medianos: Bs. 1.019,87 (6.290,02 USDT), Bs. 1.019,85 (5.831,06), Bs. 1.019,80 (4.929,56) y Bs. 1.019,23 (2.636,67). La punta inmediata, en cambio, es delgada: Bs. 1.018 solo tiene 372 USDT en 2 anuncios.
Del lado de la demanda, el bid de Bs. 1.015 acumula 53.890,05 USDT en 6 anuncios (unos Bs. 54.698.400) con bancos como Banco de Venezuela, Banesco, Bancamiga y BANK. Antes, en Bs. 1.017 hay apenas 3.055,13 USDT, y en Bs. 1.015,21 y Bs. 1.015,30 aparecen bloques de 16.185,89 y 15.542 USDT. Más abajo, en Bs. 1.011 descansan 30.370,40 USDT en 3 anuncios de Bybit.
El resumen del libro: 187.321,99 USDT en 31 ofertas de compra frente a 137.059,32 USDT en 34 ofertas de venta, con un desbalance de 15,49% a favor del lado comprador. Es una foto del momento, no una tendencia garantizada.
Qué bancos concentran la liquidez
El comparador de bancos de PitbullChain ordena la actividad así:
| Banco / método | Anuncios | Spread interno | Participación de liquidez |
|---|---|---|---|
| Pago Móvil | 25 | 0,97% | 24,8% |
| Banco de Venezuela | 23 | 0,43% | 22,8% |
| Banesco | 17 | 0,71% | 16,8% |
| BANK | 13 | 0,48% | 12,9% |
| Otro método | 10 | 1,02% | 9,9% |
Tres nombres explican cerca del 64% de la actividad: Pago Móvil, Banco de Venezuela y Banesco. También hay que anotar un detalle de nomenclatura: el agregador lista por separado "Pago Móvil" (25 anuncios, vía Bybit) y "PagoMovil" (3 anuncios, vía Binance), etiquetas que probablemente describen el mismo riel de pago con distinto formato entre exchanges. Vale la pena tenerlo presente al comparar capturas.
El spread interno de cada banco es otra capa de lectura. Banco de Venezuela muestra la brecha más ajustada entre sus propios anuncios (0,43%), seguido de BANK (0,48%) y Banesco (0,71%). Pago Móvil y Otro método operan con brechas internas mayores, cercanas al 1%.
Por qué el semáforo sigue en amarillo
El score de 65 puntos no es un promedio simple. El desglose muestra fortalezas claras: liquidez en 95, disponibilidad de bancos en 95, salud de exchanges en 95 y frescura del dato en 100. La debilidad se concentra en tres métricas: spread en 20, volatilidad en 40 y profundidad en 45, con la prima frente al BCV en 75.
Traducido: hay bastante oferta repartida y datos recién capturados, pero el colchón de liquidez en la punta es corto y la prima frente a la tasa oficial es alta. Por eso el sistema pide comparar antes de moverse, en lugar de señalar una dirección.
Qué verificar antes de operar
- Precio ejecutable, no precio publicado. Revisa el primer nivel del order book y cuánto volumen aguanta antes de saltar al siguiente escalón.
- Banco y método de pago. Que la contraparte acepte exactamente tu banco; una diferencia de riel puede costar tiempo o comisión.
- Reputación del merchant. Órdenes completadas, antigüedad y calificaciones recientes. Los reportes sobre "montadeudas" y falsos créditos que llegan por correo o WhatsApp recuerdan que el fraude circula por canales informales [2][3].
- Canales oficiales. La Asociación Bancaria ha alertado sobre falsos canales de recaudación; verifica siempre desde la app del banco [7].
- Límites de la oferta. El mínimo y máximo por anuncio define si tu monto entra sin partir la operación en varios tramos.
- Tiempo de acreditación. Define cuánto estás dispuesto a esperar y deja registro del chat y del comprobante dentro de la plataforma.
Cierre práctico
La lectura del día es simple: el 3,55% del agregador mide el rango de anuncios publicados, mientras el 0,1% del libro mide lo que hoy tiene contraparte entre Bs. 1.017 y Bs. 1.018. La profundidad pesada vive en Bs. 1.020 del lado vendedor y en Bs. 1.015 del lado comprador, y la liquidez se concentra en Pago Móvil, Banco de Venezuela y Banesco.
Con el semáforo en amarillo, la decisión no está en el titular del agregador sino en tres verificaciones concretas: precio del primer nivel, banco compatible y reputación de la contraparte. Si alguno de los tres no cuadra, el mejor movimiento suele ser esperar a la siguiente captura.
Fuentes consultadas
- Alerta en Venezuela: «Montadeudas» otorgan créditos por aplicaciones y extorsionan usando fotos familiares - El Pitazo — 5/10/2026
- Alertan sobre estafas con falsos créditos de Venezuela Renace que llegan por correo y WhatsApp - El Diario Venezuela — 29/9/2026
- Asociación Bancaria alerta sobre falsos canales de recaudación y ofrece pautas para donar con seguridad - Banca y Negocios — 26/6/2026
Verifica antes de operar
Consulta tasas, bancos y profundidad actualizada en las herramientas de PitbullChain.
Abrir herramientas P2P Aviso: contenido educativo e informativo. No constituye asesoría financiera ni recomendación de compra o venta.