Verificar datos actuales en Radar P2P
El ecosistema financiero venezolano experimenta un nuevo ajuste operativo tras la reciente publicación del Banco Central de Venezuela (BCV). En agosto de 2026, el ente emisor oficializó la actualización del tarifario que rige las comisiones y recargos para las operaciones bancarias en moneda nacional y extranjera. Esta medida, difundida a través de la Gaceta Oficial, tiene un impacto directo e inmediato en la forma en que millones de venezolanos y comercios gestionan su liquidez diaria, especialmente a través de canales digitales como el Pago Móvil y las transferencias interbancarias.
En una economía donde el dinero en efectivo ha sido desplazado casi en su totalidad por las transacciones electrónicas, cualquier variación en los costos de procesamiento bancario genera un efecto dominó. Desde el usuario común que paga un servicio básico hasta el comerciante que liquida sus ventas diarias, el nuevo esquema de tarifas del BCV redefine los márgenes de operatividad. Para el mercado de intercambio entre pares (P2P), donde la agilidad y el costo por transacción son vitales, comprender este nuevo tarifario es indispensable para mantener la rentabilidad.
Nuevas tarifas del BCV para Pago Móvil y transferencias interbancarias
La actualización del tarifario bancario por parte del BCV establece nuevos límites máximos para las comisiones que las instituciones financieras pueden cobrar por sus servicios. Históricamente, el sistema de Pago Móvil Interbancario (en sus modalidades P2P, P2C y C2P) ha operado bajo un esquema de comisiones porcentuales sobre el monto transferido, con un cobro mínimo fijo estipulado en bolívares. El ajuste de agosto de 2026 recalibra estos montos mínimos y los porcentajes aplicables, adaptándolos a la realidad cambiaria y operativa del país.
Las transferencias tradicionales, tanto las que se ejecutan en diferido como las transferencias inmediatas que han ganado popularidad en el último año, también reflejan ajustes en su estructura de costos. Las instituciones bancarias nacionales, que mantienen activos sus sistemas de pago y banca digital de forma ininterrumpida, están en la obligación de adecuar sus plataformas tecnológicas para reflejar estos nuevos cobros de manera transparente al momento de que el usuario confirme la operación.
Es importante destacar que este tarifario no solo abarca las operaciones en bolívares, sino que también regula los costos asociados al manejo de cuentas en moneda extranjera dentro de la banca nacional, un servicio que ha sido fundamental para la dolarización transaccional del comercio venezolano. Sin embargo, el grueso del volumen transaccional diario sigue recayendo sobre la red de Pago Móvil, lo que convierte a esta actualización en un tema de interés nacional.
Impacto en los costos operativos para comercios y usuarios
Para el sector comercial, el ajuste en las comisiones de Pago Móvil a Personas Jurídicas (P2C) y el Cobro a Personas (C2P) representa un factor a considerar en la estructura de precios y en la conciliación diaria. Un comercio que procesa cientos de pagos de bajo valor a través de Pago Móvil podría ver un incremento en sus gastos operativos si la comisión mínima fija por transacción supera el porcentaje del monto cobrado. Esto ocurre frecuentemente en negocios de consumo masivo, como panaderías, abastos o servicios de transporte, donde el ticket promedio es bajo.
Por su parte, el usuario final que utiliza el Pago Móvil Persona a Persona (P2P) para sus gastos cotidianos también sentirá el impacto, especialmente en transferencias de montos pequeños. La naturaleza del ajuste busca compensar los costos de mantenimiento de la infraestructura tecnológica de la banca, garantizando que los sistemas de pago digital se mantengan activos y estables frente a la alta demanda transaccional.
Además, este ajuste se da en un contexto donde el tipo de cambio oficial ha mostrado movimientos recientes. Para mediados de agosto de 2026, la cotización del dólar BCV superó la barrera de los 766 bolívares, ubicándose actualmente en 772.54 VES por dólar. Esta indexación implícita de los costos operativos bancarios refleja la necesidad del sector financiero de mantener la viabilidad de sus plataformas en términos reales.
Efecto en el mercado P2P y la liquidación de criptomonedas
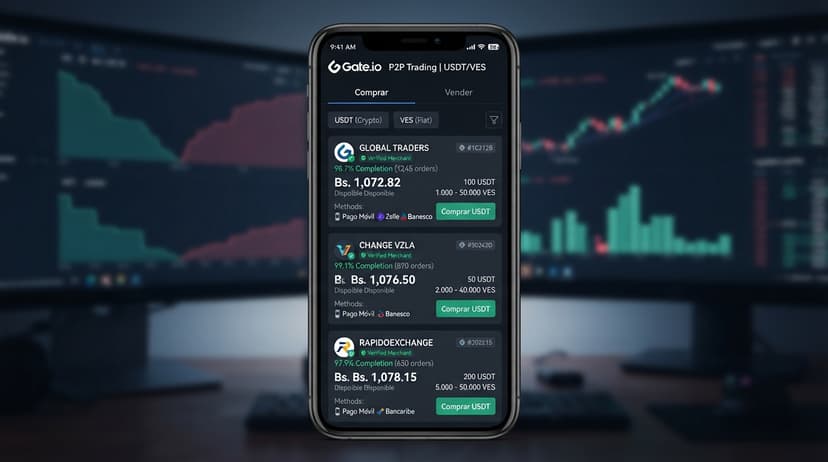
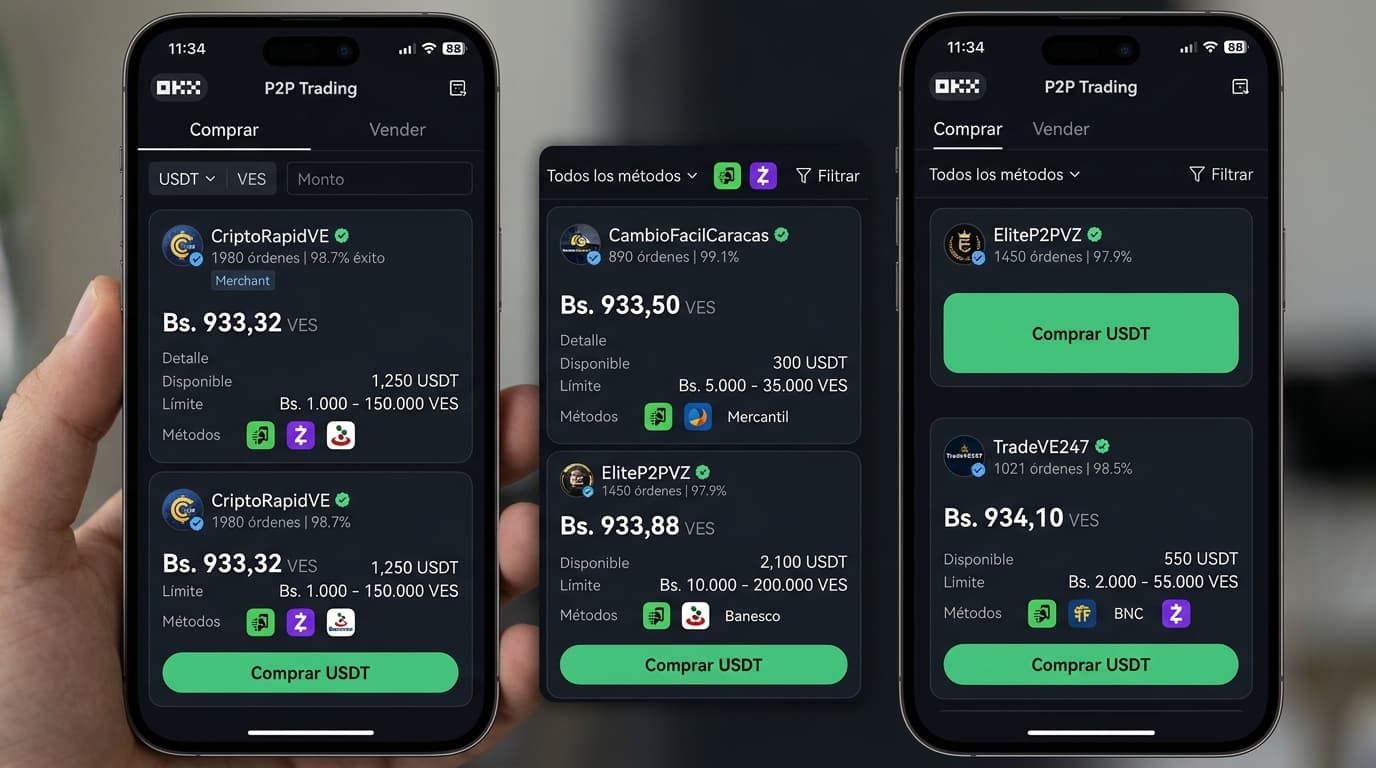
El mercado P2P de criptomonedas en Venezuela, particularmente el comercio de USDT por bolívares, es extremadamente sensible a las comisiones bancarias. Los comerciantes (merchants) que proveen liquidez en plataformas como Binance, Bybit u OKX dependen de un alto volumen de transacciones para generar ganancias a través del diferencial de precios (spread). Las nuevas tarifas del BCV obligan a estos operadores a recalcular sus márgenes de beneficio neto.
Según datos verificados en vivo al 17 de agosto de 2026, el mercado muestra condiciones mixtas con una precaución moderada. El precio promedio de compra de USDT en el mercado P2P se ubica en 886.14 VES, mientras que el precio de venta promedia los 855.21 VES, generando un spread del 3.61%. Al comparar este valor con la tasa oficial del BCV (772.54 VES), observamos una prima o premium del 14.70%.
En este ecosistema, los bancos dominantes para la liquidación de operaciones son Banesco, Mercantil, BBVA Provincial y el Banco Nacional de Crédito (BNC), además del uso generalizado del Pago Móvil. Cuando las comisiones interbancarias aumentan, los comerciantes P2P suelen aplicar dos medidas correctivas: primero, aumentan los límites mínimos de sus anuncios (por ejemplo, aceptando solo operaciones a partir de 500 o 1000 VES) para diluir el impacto de la comisión mínima fija; y segundo, priorizan las transferencias intrabancarias (del mismo banco) para evitar por completo las comisiones de la red interbancaria.