Categoría
Investigaciones y reportajes especiales
61 artículos · página 4 de 6
El USDT supera en 20,9% al dólar BCV. Analizamos las causas estructurales y los efectos en ahorristas y comercios, mientras se debate una posible flexibilización de sanciones.
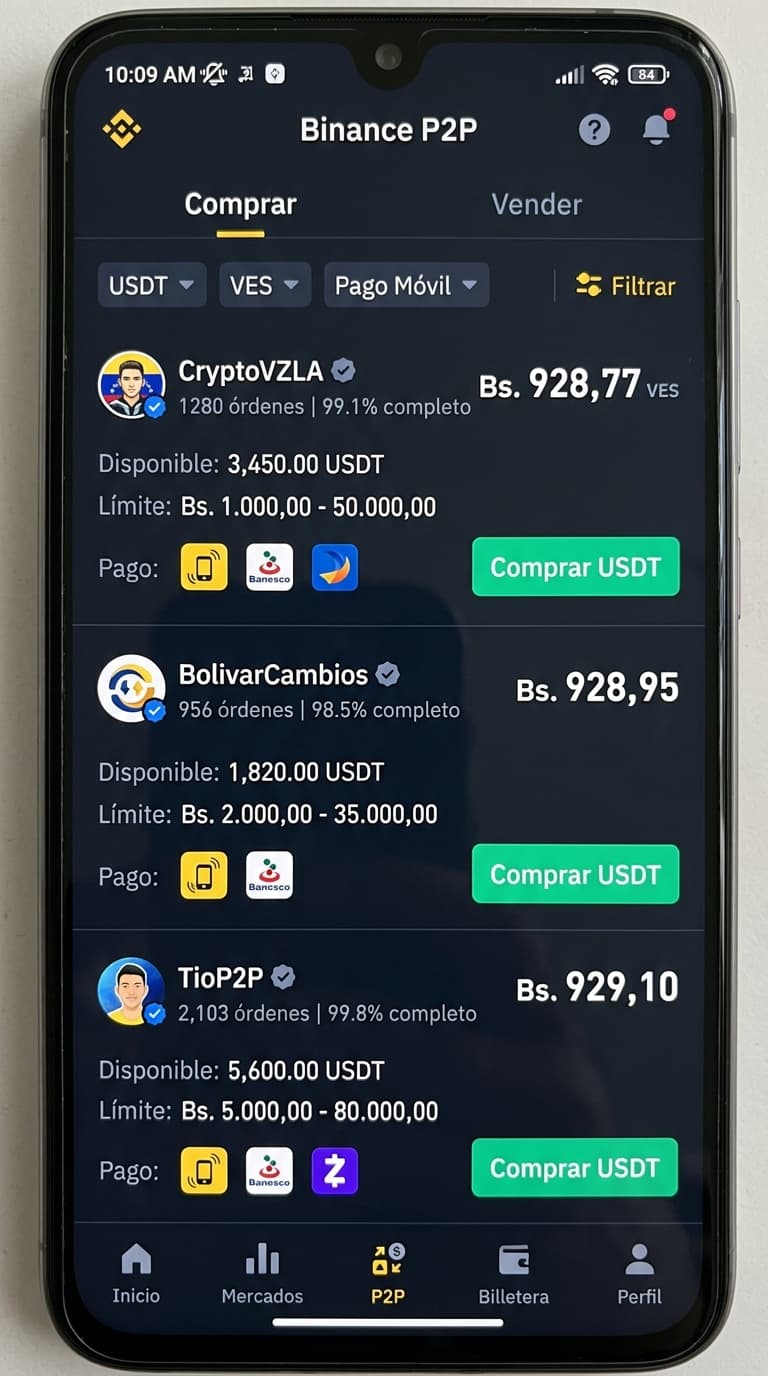
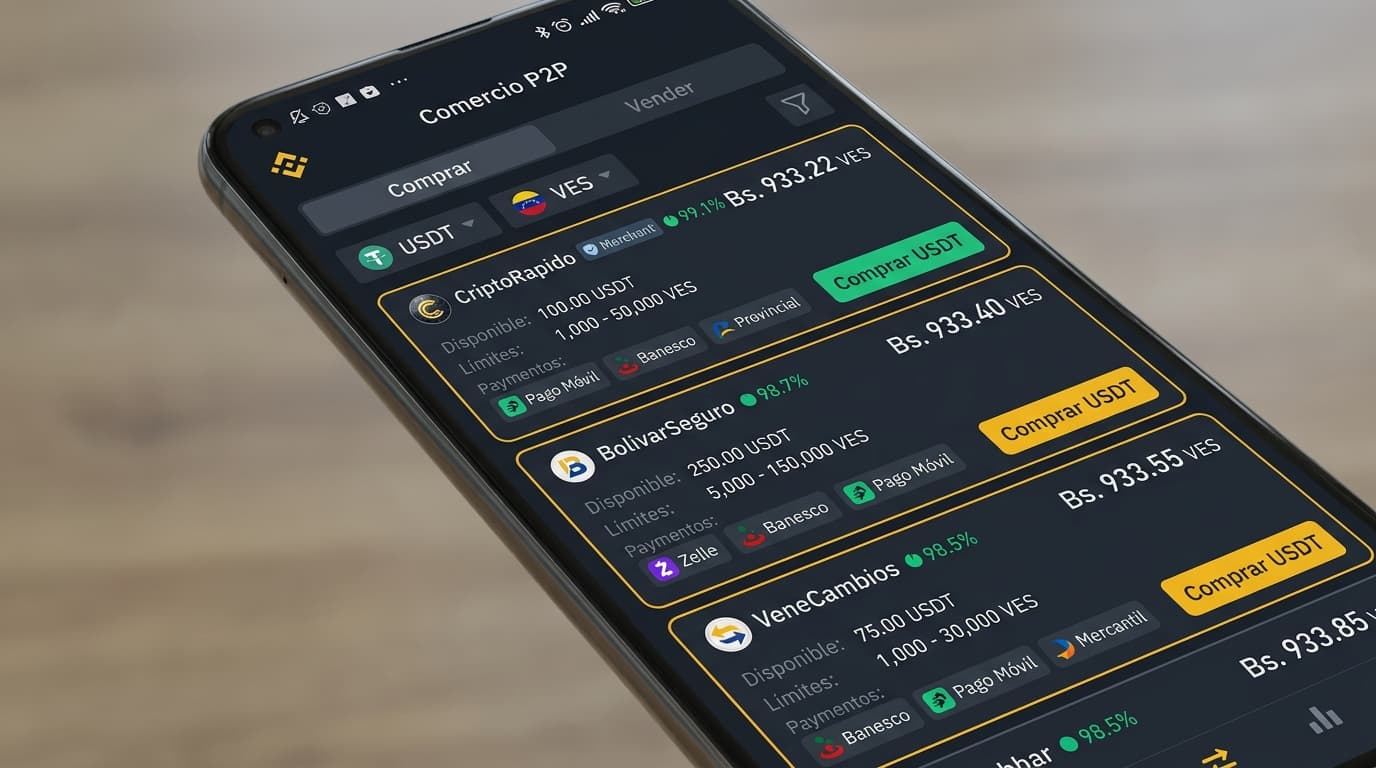
El USDT se negocia 22,38% por encima del BCV pese a la llegada de nuevos bancos a Binance P2P. El order book revela liquidez desigual y presión de demanda que mantienen la brecha.
El Banco de Venezuela y otras entidades públicas llegan a Binance P2P. Analizamos spreads, liquidez y prima frente al BCV para ver si la brecha cambiaria se reduce.
Con el dólar BCV en 785,07 VES y el USDT P2P rondando los 970 VES, la brecha cambiaria toca 23,6%. Analizamos los libros de órdenes y la eficiencia de la banca nacional.
La brecha cambiaria entre la tasa oficial del BCV (785,07 VES) y el USDT P2P (932,94 VES) roza el 18,8%. Analizamos el order book, la banca pública y los spreads por entidad en Venezuela.
La prima del 19.29% entre la tasa oficial BCV y el USDT P2P fragmenta la liquidez en Venezuela, generando spreads bancarios divergentes de hasta 28% entre entidades financieras.
La brecha entre el USDT P2P y la tasa BCV alcanza el 24,78%. Analizamos cómo la concentración bancaria y las asimetrías entre Binance y OKX configuran el precio del mercado.
Analizamos la prima del 20,81% del USDT frente al BCV, la concentración de liquidez en Banesco y Banco de Venezuela, y el impacto del spread en la formación de precios.
Analizamos las razones estructurales detrás de la brecha del 19,73% entre la tasa oficial del BCV y el USDT P2P en agosto de 2026, la liquidez bancaria y los diferenciales de precios.
La brecha entre el BCV y USDT P2P alcanza 19,12% mientras el libro de órdenes muestra una presión de compra con un desbalance del 45% y fuerte presencia del Banco de Venezuela.
Análisis estructural del retorno del Banco de Venezuela al mercado P2P. Descubre cómo su reintegración redujo el spread al 0.38% frente a una fuerte presión compradora de USDT.
Análisis cuantitativo de cómo la fragmentación de liquidez bancaria genera variaciones de spread de hasta 38% y sostiene una brecha del 14% frente al BCV.