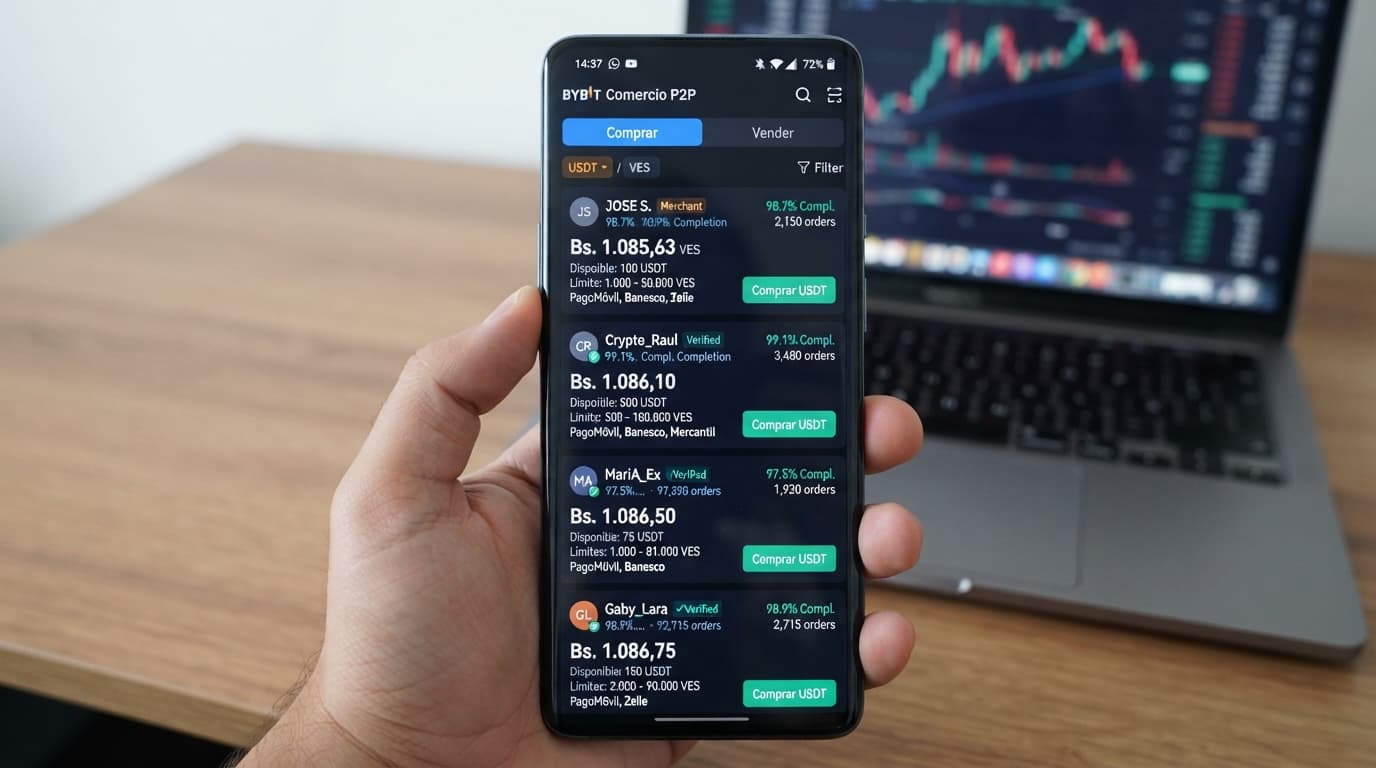
Verificar datos actuales en Radar P2P
En el ecosistema del comercio P2P en Venezuela, la rapidez del Pago Móvil interbancario lo ha convertido en el método de liquidación más utilizado. Sin embargo, su principal fortaleza —la inmediatez— conlleva una vulnerabilidad operativa crítica: muchos recibos bancarios omiten el nombre completo del emisor y muestran únicamente el número de teléfono o la cédula de identidad.
Aceptar fondos en bolívares provenientes de una cuenta cuyo titular no coincide exactamente con el perfil verificado en el exchange (conocido como pago de terceros) expone al usuario a esquemas de triangulación, reclamos bancarios posteriores y eventuales bloqueos preventivos de cuentas. Aplicar un protocolo estricto de verificación de identidad no es opcional; es la base para proteger tu capital operativo.
Contexto actual del mercado P2P y por qué la prisa es tu enemiga
La urgencia por cerrar una orden suele aumentar cuando el mercado presenta movimientos o diferencias marcadas de precio. Según los datos en vivo capturados por el Radar P2P (10 de noviembre de 2026), la tasa de compra de USDT se ubica en Bs. 1.095,53 y la de venta en Bs. 1.068,62, lo que representa un spread general de 2,52% (Bs. 26,91). Por su parte, la tasa oficial del Banco Central de Venezuela (BCV) se sitúa en Bs. 899,27 por dólar, arrojando una prima calculada de 21,82% en el mercado cripto frente al tipo de cambio oficial.
En la distribución de liquidez por métodos de pago, Pago Móvil lidera con un 25% de participación en los anuncios analizados (con un spread propio de 1,31% y precio promedio de compra de Bs. 1.092,87), seguido de cerca por entidades como Banesco (17,2% de liquidez y spread de 0,77%), Mercantil (10,3% de liquidez) y Banco de Venezuela (10,3% de liquidez y un spread más ajustado de 0,21%).
Cuando un operador intenta aprovechar estas variaciones para obtener un resultado estimado favorable —el cual siempre dependerá del spread vigente, las comisiones de la plataforma y el tipo de cambio del momento—, la presión por liberar rápido los activos digitales puede llevar a omitir controles básicos. Es exactamente en ese escenario de precaución moderada (Semáforo P2P en amarillo con 67 puntos) donde actúan los estafadores mediante cuentas alquiladas o pagos triangulados.
El riesgo real: pagos de terceros y la trampa del alquiler de cuentas
Las alertas recientes de seguridad en plataformas como Binance advierten sobre dos modalidades recurrentes en el país: la triangulación y el llamado "alquiler de cuentas". En la primera, un actor malicioso engaña a una víctima externa para que envíe un Pago Móvil a tu cuenta bancaria, mientras él recibe tus USDT en el exchange. Cuando la víctima real descubre el engaño, introduce un reclamo en su banco, comprometiendo tu cuenta receptora.
En la segunda modalidad, terceras personas prestan sus perfiles verificados en la plataforma P2P o sus cuentas bancarias a cambio de una comisión, desconectando la identidad real del operador de los fondos en bolívares. Para neutralizar ambos riesgos, la regla de oro del comercio P2P es inflexible: la cédula y el nombre del titular de la cuenta bancaria deben coincidir al 100% con el nombre verificado en la orden del exchange.
Protocolo paso a paso para verificar la titularidad en Pago Móvil
Dado que el mensaje de texto (SMS) o la notificación push de llegada de un Pago Móvil rara vez incluye el nombre completo y la cédula simultáneamente en todos los bancos venezolanos, debes ejecutar una validación cruzada antes de liberar cualquier criptoactivo.
1. Establece condiciones claras en tus términos de comercio
Ya sea que operes mediante anuncios propios o tomando ofertas del libro de órdenes (que actualmente registra 266 ofertas activas de alta relevancia), deja por escrito en el chat que no aceptas pagos de familiares, cónyuges, socios ni cuentas jurídicas si el perfil P2P es personal. Solicita de entrada el número de cédula de identidad de la contraparte.
2. Cruza el nombre del perfil KYC con la cédula declarada
Revisa los datos verificados que te muestra el exchange dentro de la orden activa. Con el nombre completo y el número de cédula suministrado en el chat, verifica que ambos pertenezcan a la misma persona utilizando registros públicos o las funciones de pre-validación de tu propia banca en línea.
3. Utiliza la pre-validación bancaria (Banesco, Mercantil, BDV)
Aunque el movimiento en el estado de cuenta de tu banco solo muestre algo como "PAGO MOVIL RECIBIDO DE 0414XXXXXXX" o únicamente el número de documento, puedes usar la herramienta de envío de Pago Móvil o transferencia de tu banco para confirmar la identidad:
- En bancos que integran sistemas de validación de directorio o al intentar agendar un contacto en instituciones como Banco de Venezuela, Mercantil o Banesco, el sistema suele confirmar o rechazar si una cédula y un teléfono están vinculados a determinada cuenta al simular una consulta (sin necesidad de enviar dinero).
- Revisa el detalle ampliado del movimiento directamente en la versión web de tu banco (no solo en la app móvil), ya que el comprobante histórico web en varios bancos nacionales desglosa el RIF o la cédula del originador del Pago Móvil.