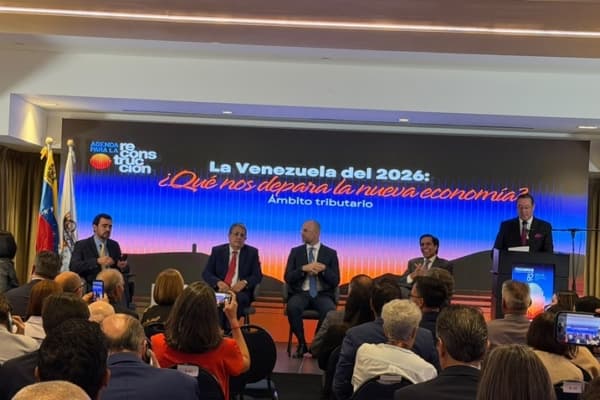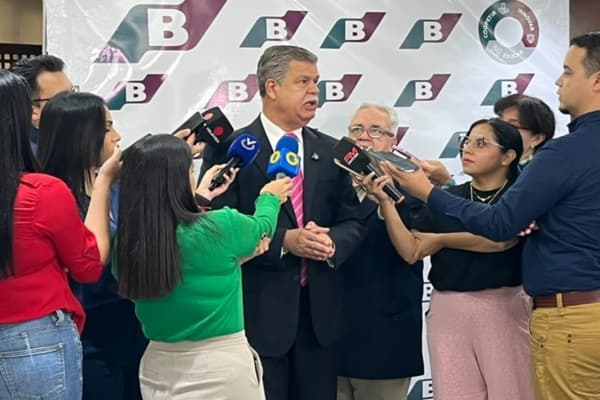
La Asociación Bancaria de Venezuela (ABV) soltó una cifra que vale oro en un país donde el crédito sigue siendo un lujo: la cartera de préstamos del sistema financiero cerraría 2026 con un crecimiento interanual cercano al 40%. La advertencia vino del propio presidente del gremio, Pedro Pacheco, quien durante el panel sobre el sistema financiero en el 82.° aniversario de Fedecámaras dejó claro que ese número pudo ser mejor. Sin el encaje legal vigente, dice, estaríamos hablando de un 50%.
O sea: hay un 10% de expansión crediticia que nunca llegó a las calles. Y en un mercado como el venezolano, donde cada bolívar inyectado o retenido mueve la aguja del dólar paralelo, ese detalle no es menor.
El encaje legal: el freno que también aprieta al P2P
El encaje legal es, en términos sencillos, el porcentaje de los depósitos que los bancos están obligados a mantener inmovilizado en el Banco Central. Es un instrumento clásico de política monetaria para controlar la liquidez y, en teoría, anclar la inflación. El problema, según Pacheco, es que Venezuela está usando ese freno como única herramienta para mantener la inflación mensual en un dígito.
Para el ecosistema cripto esto tiene una traducción directa. Cuando el encaje se mantiene alto, los bancos tienen menos capacidad de prestar, menos bolívares salen al mercado y la demanda de divisas se concentra en los canales donde sí hay oferta: las mesas de cambio P2P, los exchanges y las casas de cambio informales. En la práctica, es un entorno donde la cotización del USDT en Binance P2P tiende a moverse con más nerviosismo que la del dólar oficial del BCV.
Y no es teoría. Históricamente, cada vez que la banca ha tenido dificultades para colocar crédito —o cuando la liquidez se comprime— los usuarios han buscado refugio en stablecoins. El USDT se ha convertido en la cuenta de ahorro de facto de comerciantes, freelancers y remeseros que no quieren dejar sus bolívares quietos perdiendo valor.
Pago Móvil y corresponsalías: la banca se defiende con tecnología
Pacheco reconoció un punto a favor: la infraestructura tecnológica del sistema. Pago Móvil funciona, las transferencias inmediatas se consolidaron como el estándar de pago cotidiano y una veintena de instituciones ya reactivaron corresponsalías internacionales. Ese último dato es importante porque abre la puerta a que los usuarios puedan mover dinero hacia el exterior con menos fricción, algo que antes solo resolvían con cripto.
Sin embargo, la reapertura de corresponsalías no es un sustituto del P2P. Las comisiones bancarias, los tiempos de liquidación y los requisitos documentales siguen haciendo que un comerciante prefiera cambiar USDT a VES en minutos por Pago Móvil que esperar dos días hábiles por una transferencia internacional. La banca digital avanza, sí, pero el P2P sigue ganando en velocidad y disponibilidad horaria.
Deuda externa, GAFI y el elefante en la sala
El presidente de la ABV fue más allá del tema crediticio y puso dos frentes sobre la mesa. Primero, la necesidad de renegociar la deuda externa para liberar espacio fiscal y financiero. Segundo, la urgencia de reformar el marco antilavado de activos y financiamiento al terrorismo para que Venezuela salga de la lista gris del GAFI.
Este segundo punto le importa muchísimo al sector cripto local. Permanecer en la lista gris implica escrutinio reforzado, más exigencias documentales y un muro de incompatibilidad con bancos corresponsales internacionales. Eso empuja a los usuarios hacia exchanges sin verificación o hacia operaciones informales, justo lo contrario de lo que busca cualquier regulador serio. Una salida del GAFI no solo destrabaría corresponsalías bancarias: también abriría la puerta a exchanges con licencia, custodia regulada y rampas fiat más limpias.
El punto que nadie esperaba: la educación
Pacheco cerró su intervención con un tema que no suele aparecer en los paneles financieros: el rescate del sistema educativo. Propuso destinar un porcentaje directo de la renta petrolera a fondos de financiamiento escolar y universitario, argumentando que sin talento humano calificado el país no podrá sostener la recuperación económica que se proyecta a mediano plazo.
Tiene lógica. Un sistema financiero que crece 40% necesita gente capaz de analizar riesgo, auditar, desarrollar software y cumplir normativas. Y en el mundo cripto venezolano esa carencia es todavía más visible: hay mucho trader empírico, pero poco personal formado en compliance, seguridad de wallets o análisis on-chain.
Qué deberían mirar los usuarios de USDT
Para quien opera con stablecoins en Venezuela, este panorama deja tres señales claras. Primero, si el encaje legal sigue apretando, la liquidez en bolívares será más escasa en tramos específicos del mes, y eso se traduce en spreads más anchos en el P2P. Segundo, cualquier avance real en la salida del GAFI sería una noticia enorme para el sector, porque legitimaría canales regulados y reduciría el riesgo de operar. Tercero, mientras la banca no logre prestar más, el USDT seguirá cumpliendo la función que el crédito formal no cubre: darle liquidez al comercio, financiar inventario y servir de colchón contra la devaluación.
El crecimiento del 40% en créditos suena bien en un titular. Pero si el encaje le sigue restando 10 puntos cada año, la pregunta que deberían hacerse los usuarios no es cuánto crece la banca, sino cuánto de ese crecimiento llega de verdad al bolsillo de la gente. Y hasta ahora, ese espacio lo sigue ocupando el mercado P2P.