Una cumbre con lista de espera y con una pregunta de fondo
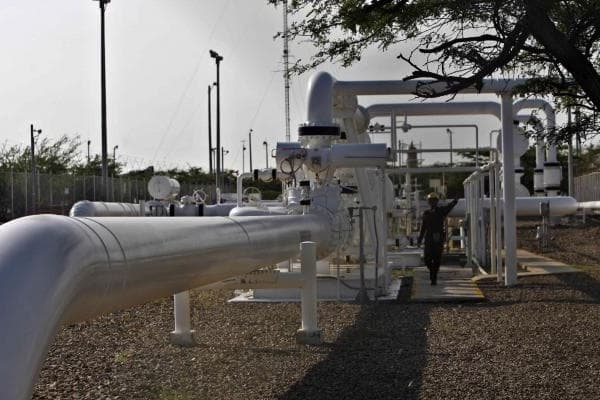
Del 28 al 30 de septiembre de 2026, Caracas se convierte en el epicentro del debate energético con la Cumbre Internacional de Petróleo y Gas de Venezuela. Las sedes escogidas —el IESA y el hotel JW Marriott— recibirán a una audiencia estimada en 650 personas entre ejecutivos criollos y foráneos, delegados gubernamentales y cuerpo diplomático. El detalle que más ruido ha generado: más de 150 interesados quedaron fuera y esperan un cupo que probablemente no llegue.
Ese dato, aparentemente logístico, dice bastante. Significa que el país volvió a aparecer en el radar de las grandes casas matrices en un momento en el que el Medio Oriente sigue ardiendo y las rutas tradicionales de crudo están bajo tensión. Cuando el riesgo geopolítico sube en otras latitudes, los ojos se giran hacia inventarios alternos, y Venezuela está en esa lista corta.
Quiénes están sentados en la mesa
La nómina de participantes explica el tamaño de la apuesta. Estarán representadas ExxonMobil Holdings Corp., TotalEnergies SE, BP Plc, Repsol SA, Siemens AG y Hunt Oil Co., mientras que Lindsayca Inc. —contratista industrial con base en Houston— y la catarí UCC Holding participan como socios estratégicos del encuentro.
En el plano oficial se espera la presencia de la ministra de Petróleo, Paula Henao, y del canciller Félix Plasencia. No se descarta que la presidenta encargada, Delcy Rodríguez, tome la palabra ante los asistentes. Traducido al lenguaje de la calle: hay señales políticas de alto nivel apuntando al mismo objetivo.
Petróleo, dólares y el nudo cambiario
Aquí es donde PitbullChain pone la lupa. Una cumbre de hidrocarburos no mueve el precio del USDT al día siguiente, pero sí mueve expectativas, y en Venezuela las expectativas se pagan en bolívares. Cada anuncio de inversión, cada contrato de servicios, cada empresa que decide abrir oficina en Caracas implica una cadena de pagos que tarde o temprano toca el mercado cambiario.
Piense en el recorrido: la petrolera contrata, el contratista subcontrata, el proveedor importa repuestos, el ingeniero cobra su viático, el técnico extranjero necesita liquidez local. Todo ese flujo requiere divisas convertibles, y en la práctica muchas de esas operaciones terminan resolviéndose fuera del circuito bancario tradicional.
El efecto en el P2P de USDT/VES
El mercado peer-to-peer venezolano ha demostrado ser la válvula de escape del sistema. Cuando la banca se pone lenta, cuando una transferencia internacional se tranca o cuando una empresa necesita pagar una nómina en dólares sin pasar por una cuenta en el exterior, las mesas de USDT aparecen como solución operativa.
Si la cumbre se traduce en contratos concretos —y ese es un si grande—, lo razonable es esperar un aumento en la demanda de stablecoins por parte de empresas de servicios petroleros, consultoras técnicas y personal expatriado. No hablamos de especulación de retail, sino de tesorería corporativa: pagos a proveedores, adelantos a contratistas, liquidación de viáticos. Ese tipo de flujo suele presionar el spread del P2P al alza en volumen, aunque no necesariamente en precio.