Los depósitos del público en la banca venezolana cerraron agosto en 5,16 billones de bolívares, un salto de 595,1% frente al mismo mes de 2025. La cifra impresiona hasta que se le pasa el filtro del tipo de cambio: medidas en divisas, las captaciones sumaron US$6.485,85 millones y el crecimiento interanual real quedó en 28,59%. Es decir, el bolívar nominal corrió mucho más rápido que la foto en dólares.
El dato fino está en la comparación mensual. Contra julio, las captaciones subieron 5,2% en bolívares, pero en dólares retrocedieron -1,17%: la devaluación del período se comió el avance. Es el mismo fenómeno que ve a diario cualquiera que cambie bolívares por USDT en un exchange P2P: el saldo numérico crece, el poder de compra en moneda dura no necesariamente.
El BCV empieza a pagar por los depósitos: giro de timón
La decisión del Banco Central de Venezuela de remunerar todas las captaciones del público cambia la lógica del sistema. Las cuentas corrientes devengarán 10% anual sobre saldos diarios; los ahorros pasaron a 42% anual desde el 15 de septiembre, y los depósitos a plazo se remuneran con 46% anual. Hasta hace poco, tener dinero quieto en un banco venezolano era casi un acto de fe: ahora, al menos, genera un rendimiento nominal que antes no existía.
La pregunta que se hace el mercado es otra: ¿ese interés le gana a la depreciación? Ahí está el nudo. Si el bolívar se desliza más rápido que el rendimiento que ofrece la entidad, el ahorrista sigue perdiendo aunque su estado de cuenta muestre más ceros. Es la misma matemática que empuja a muchos a refugiarse en stablecoins.
93,16% del dinero sigue a la vista: nadie quiere amarrarse
El detalle más revelador del ranking de Aristimuño Herrera & Asociados es la composición. Los depósitos a la vista alcanzaron 4,80 billones de bolívares y concentraron 93,16% del total. Las cuentas de ahorro apenas reunieron 237.318,92 millones de bolívares y los plazos fijos solo 9.347,20 millones, pese a crecer 614,2% y 416,8% interanual respectivamente.
Traducción: el venezolano mantiene su dinero líquido, disponible para moverse en minutos. No hay confianza en dejar fondos amarrados meses, ni siquiera con tasas más atractivas. Esa liquidez permanente es, precisamente, el combustible del mercado P2P.
El Estado mueve 9,51% del pastel
Los depósitos de organismos públicos cerraron en 490.431,70 millones de bolívares, con un alza de 9,1% mensual y 557,1% anual. Pero su cuota bajó a 9,51%, 0,55 puntos menos que un año atrás. Del dinero estatal, 65,9% está en banca pública y casi la mitad del total (49,9%) duerme en el Banco de Venezuela.
BDV, Banesco y BNC: podio sin sorpresas
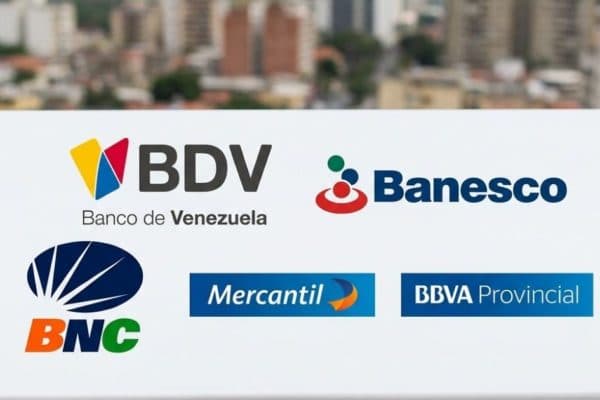
El Banco de Venezuela sigue siendo el amo del mercado: 1,69 billones de bolívares en captaciones, +21,03% mensual y +569,2% anual, para recuperar 4,2 puntos y quedarse con 32,7% del mercado. Banesco consolida su liderazgo privado con 733.047,02 millones de bolívares (+3,6% mensual, +652,7% anual) y 14,2% de cuota. El BNC se queda tercero con 566.666,50 millones, en un resultado bipolar: cayó -10,8% frente a julio, pero escaló 784,2% en el año.
Lo que esto significa para quien vive en USDT
Aquí entra PitbullChain. Cuando el BCV remunera los depósitos, el sistema gana un incentivo nuevo para retener bolívares dentro de los bancos. Si la tasa de ahorro (42%) le gana al ritmo de devaluación, más gente podría dudar antes de dolarizarse. Si no le gana, el flujo hacia el dólar y las stablecoins se mantiene intacto.
Hay un efecto inmediato que conviene vigilar: los depósitos a la vista concentran más del 93% de los fondos, o sea, hay una montaña de bolívares listos para moverse a un clic. Cualquier expectativa de salto cambiario empuja esa liquidez hacia el P2P, y ahí el spread USDT/VES se abre. Los operadores que fijan precio en Binance o en exchanges locales saben que estos picos de demanda son la diferencia entre una jornada tranquila y una con comisiones altas.
También hay una lectura para la banca digital. Si los bancos empiezan a pagar por fondos que antes salían gratis, su costo de fondeo sube. Y si el crédito no acompaña con la misma velocidad, terminan pagando intereses por dinero que no colocan. Ese desbalance puede trasladarse a comisiones, a límites operativos o a mayor celo en las verificaciones de origen de fondos, algo que todo usuario P2P debería tener en el radar.
El termómetro a seguir
Tres variables definirán los próximos meses: el ritmo real de devaluación frente a la tasa que paga la banca, la evolución del tipo de cambio paralelo frente al oficial y el volumen de operaciones P2P. Si los depósitos en divisas vuelven a caer mes a mes, como ocurrió en agosto, el mensaje será claro: el venezolano sigue prefiriendo proteger su dinero en moneda dura, aunque el banco le prometa un interés bonito en bolívares.