Etiqueta
93 artículos · página 5 de 8
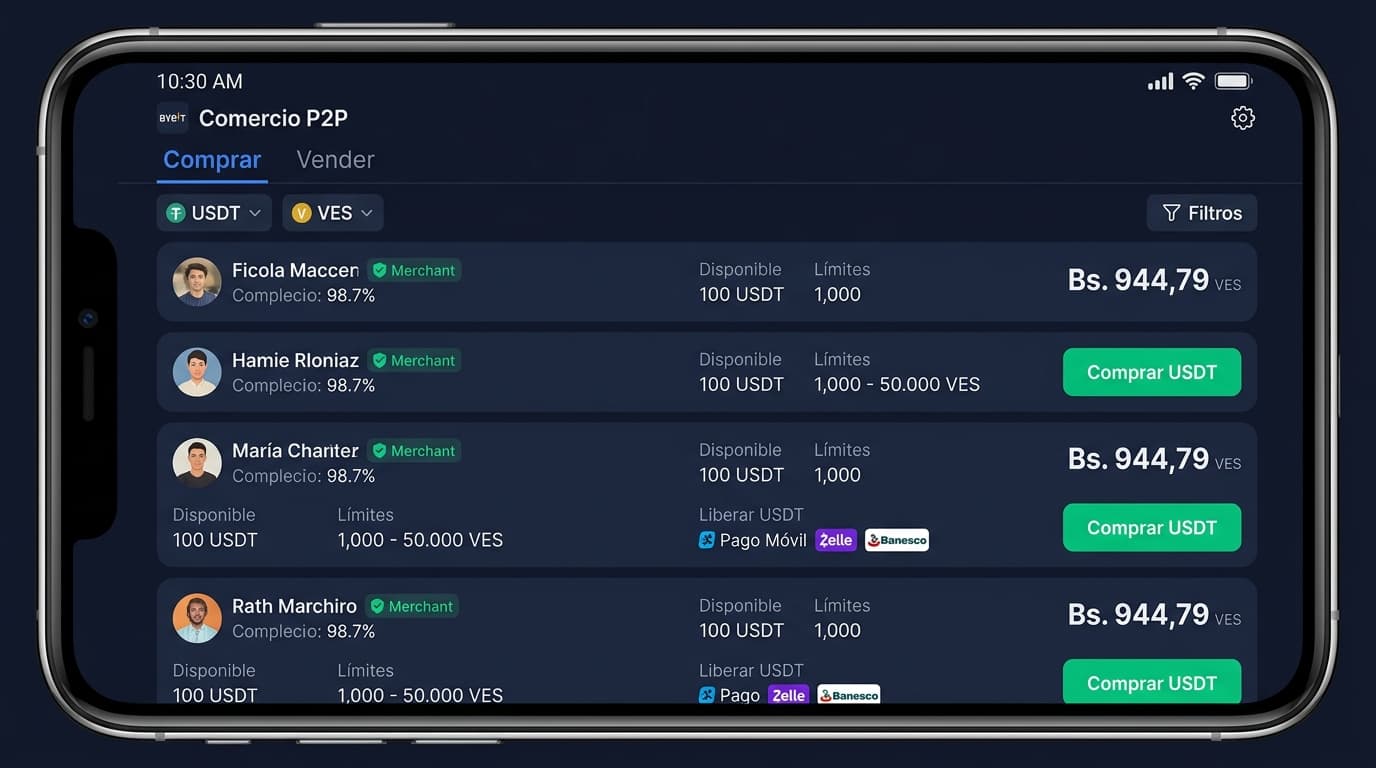
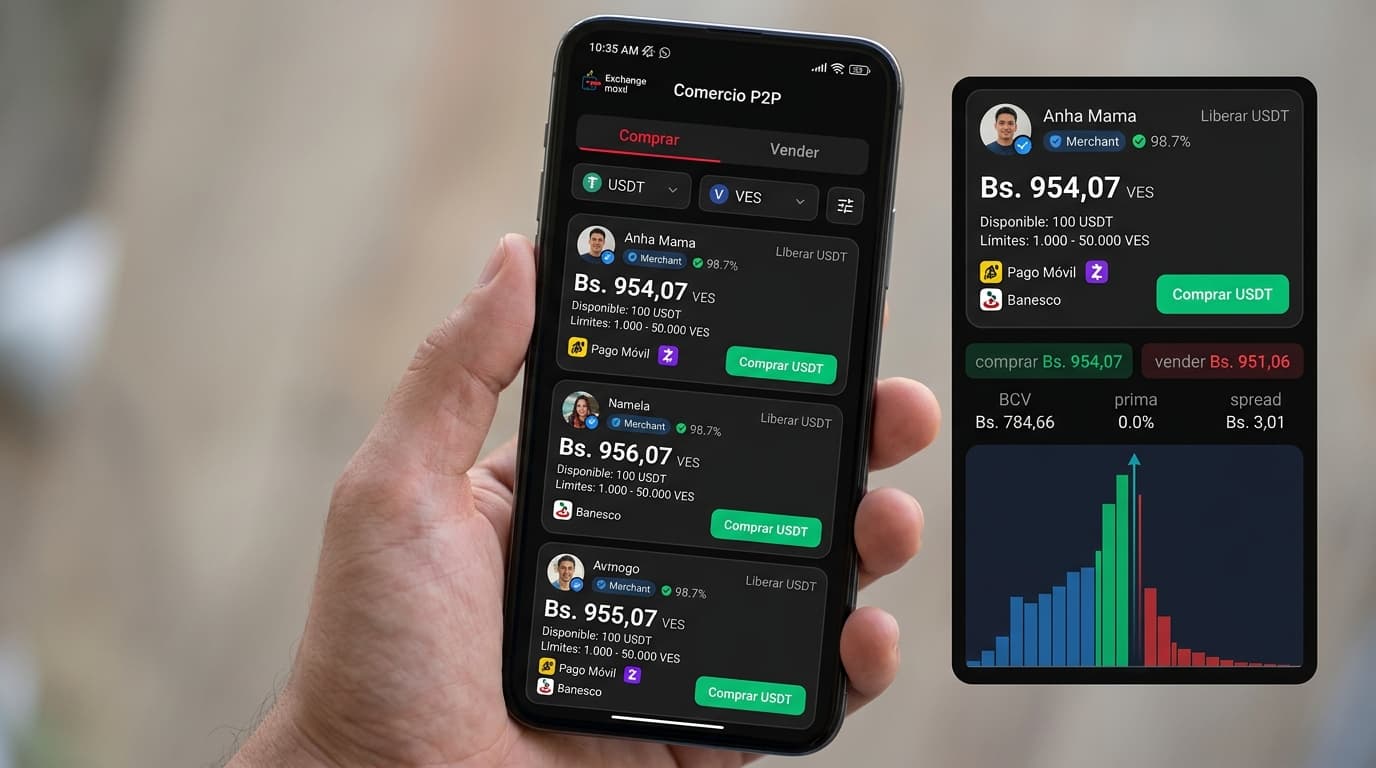
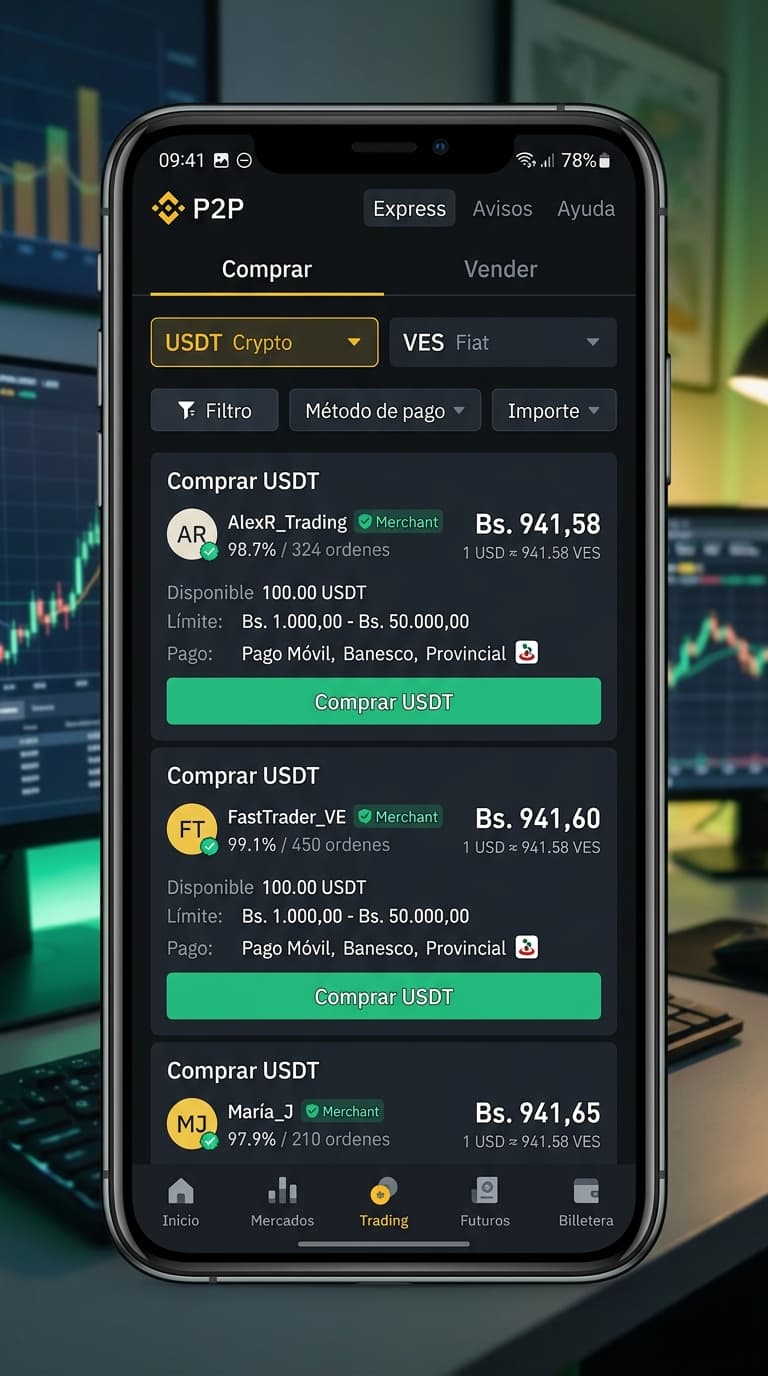
El USDT P2P se negocia en 949,94 bolívares para compra y 916,90 para venta; el spread es elevado y la liquidez se concentra en Banesco, Pago Móvil y Banco de Venezuela.
Analizamos el mercado P2P venezolano: spread de 3,74%, prima de 20,31% sobre el BCV, y la liquidez concentrada en Banesco, Pago Móvil y Otro método. Semáforo en amarillo.
El BCV actualizó las comisiones bancarias para Pago Móvil y transferencias. Analizamos cómo influyen los nuevos costos y la brecha cambiaria del 21,33% en las operaciones P2P.
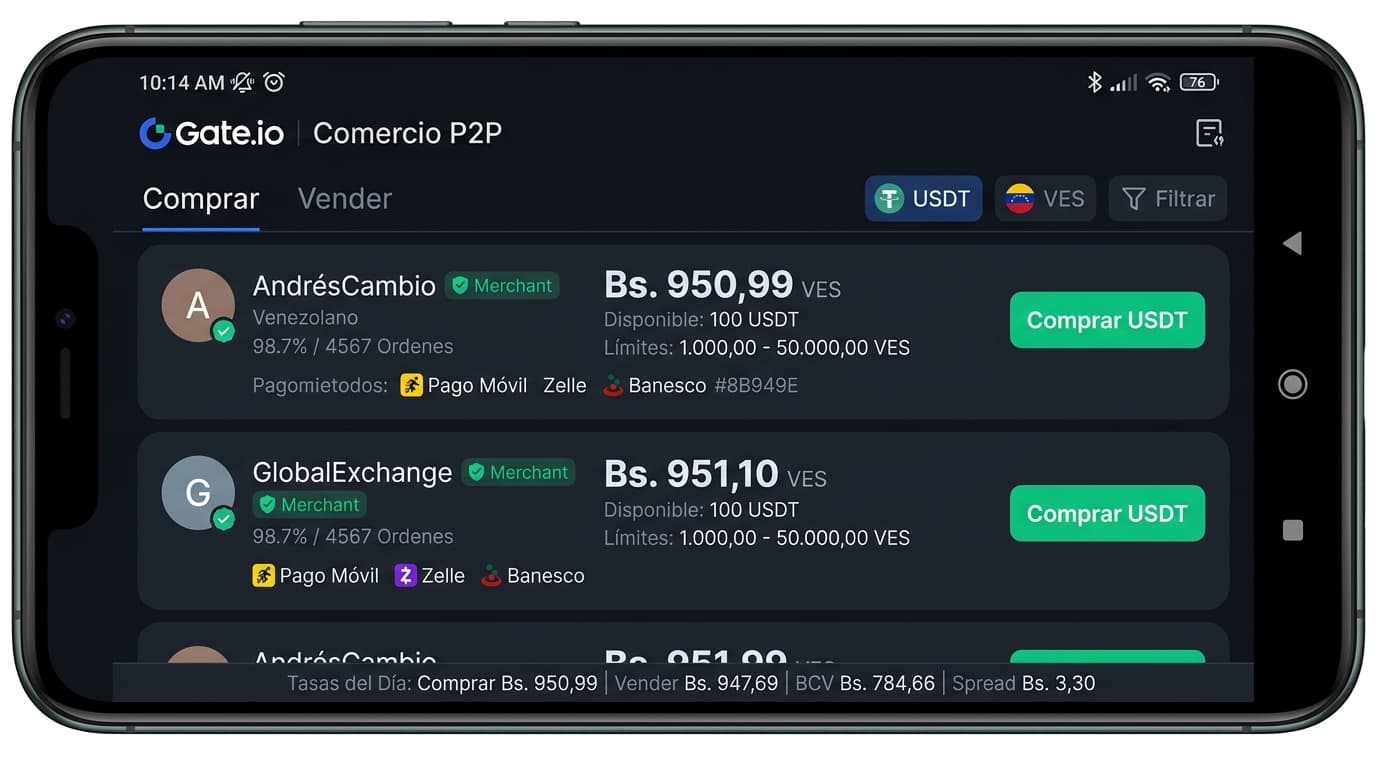
El spread entre comprar y vender USDT en el P2P venezolano puede hacerte perder miles de bolívares. Te mostramos cómo se calcula con datos reales y cómo reducirlo.
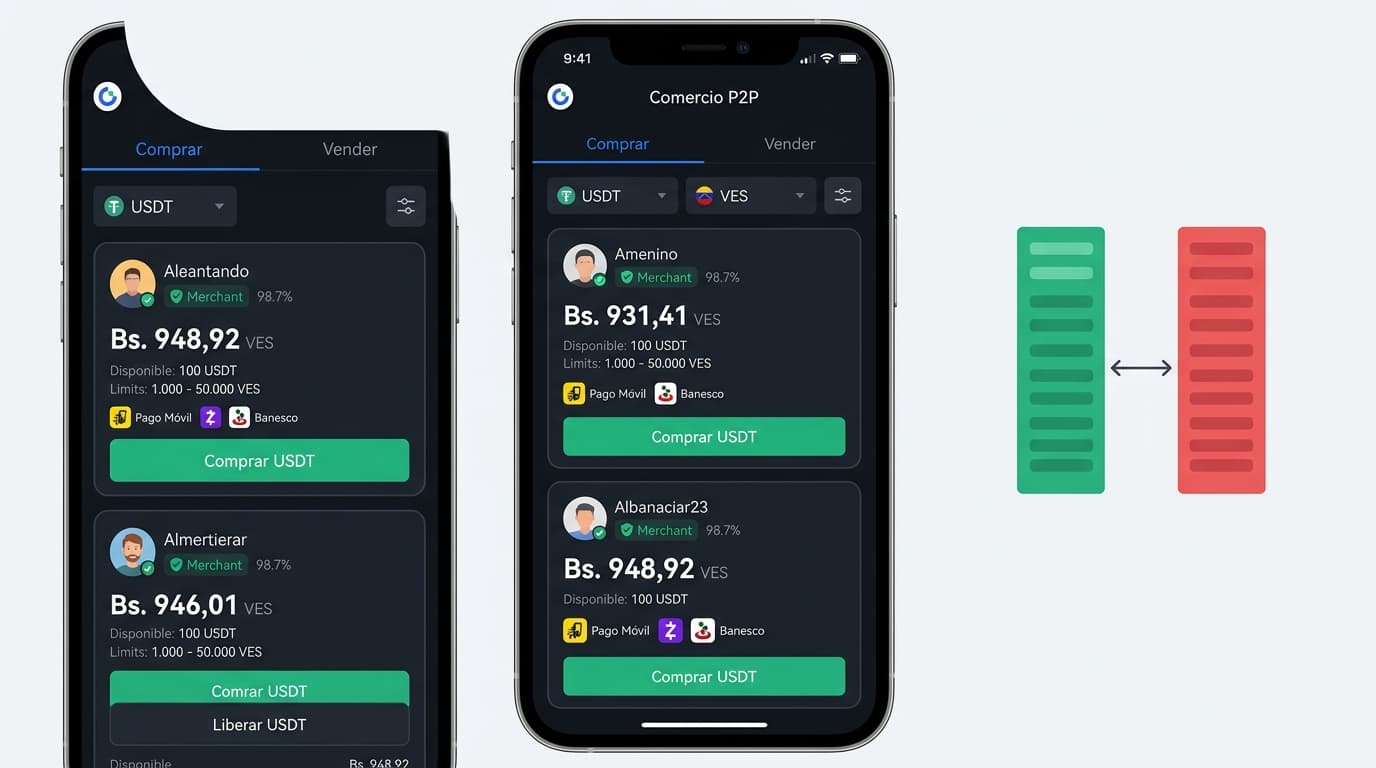
El order book de USDT/VES muestra un desequilibrio del 66.96% hacia la compra. Analizamos el impacto en liquidez, spread y las señales del semáforo P2P, con datos en vivo de PitbullChain.
El mercado P2P venezolano muestra señales mixtas: spread de 6,28% y prima de 23,28% sobre el BCV. Liquidez presente, pero con diferencias de precio entre exchanges. Cómo leer la data actual.
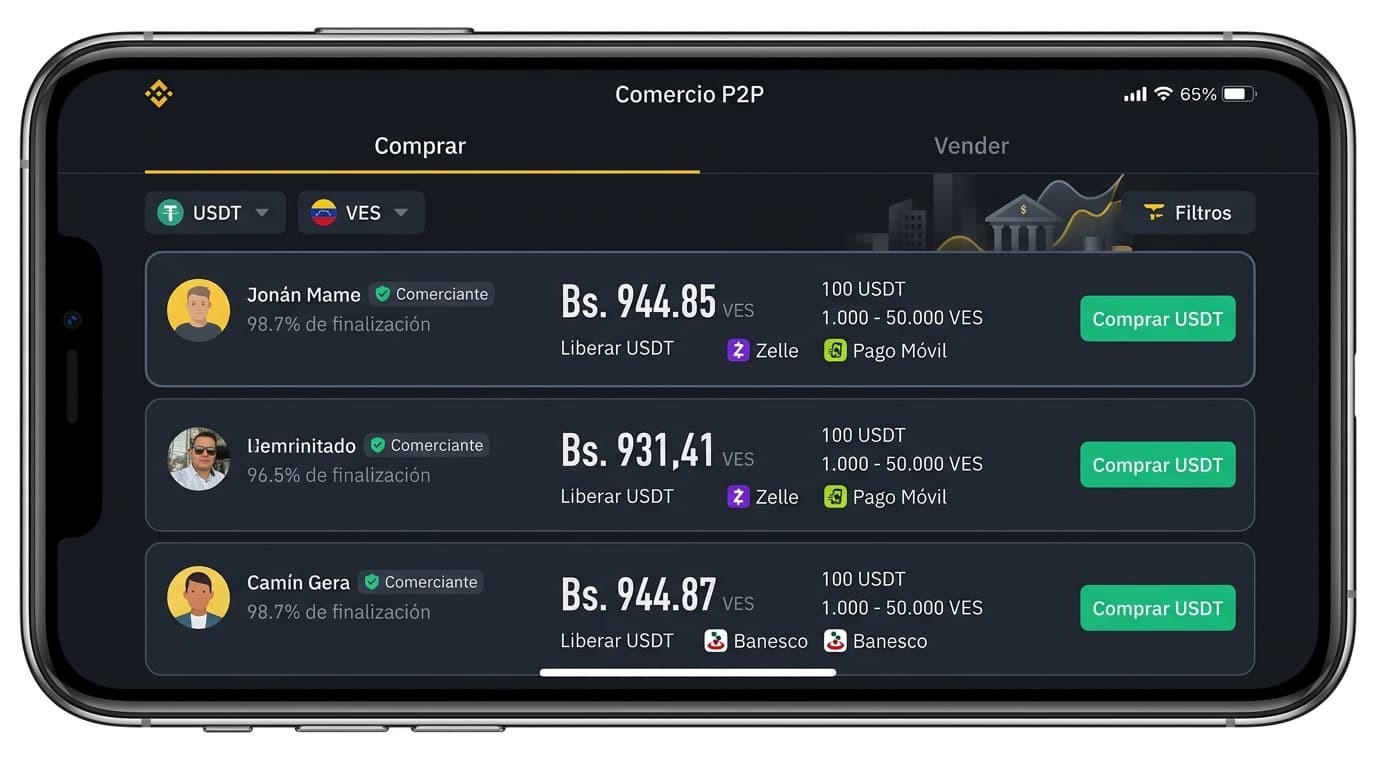
El Banco de Venezuela y otras entidades públicas llegan a Binance P2P. Analizamos spreads, liquidez y prima frente al BCV para ver si la brecha cambiaria se reduce.
El mercado P2P venezolano enfrenta desafíos por el ajuste de tarifas bancarias y la volatilidad del USDT/VES. Analizamos límites, disponibilidad y el efecto operativo para usuarios.
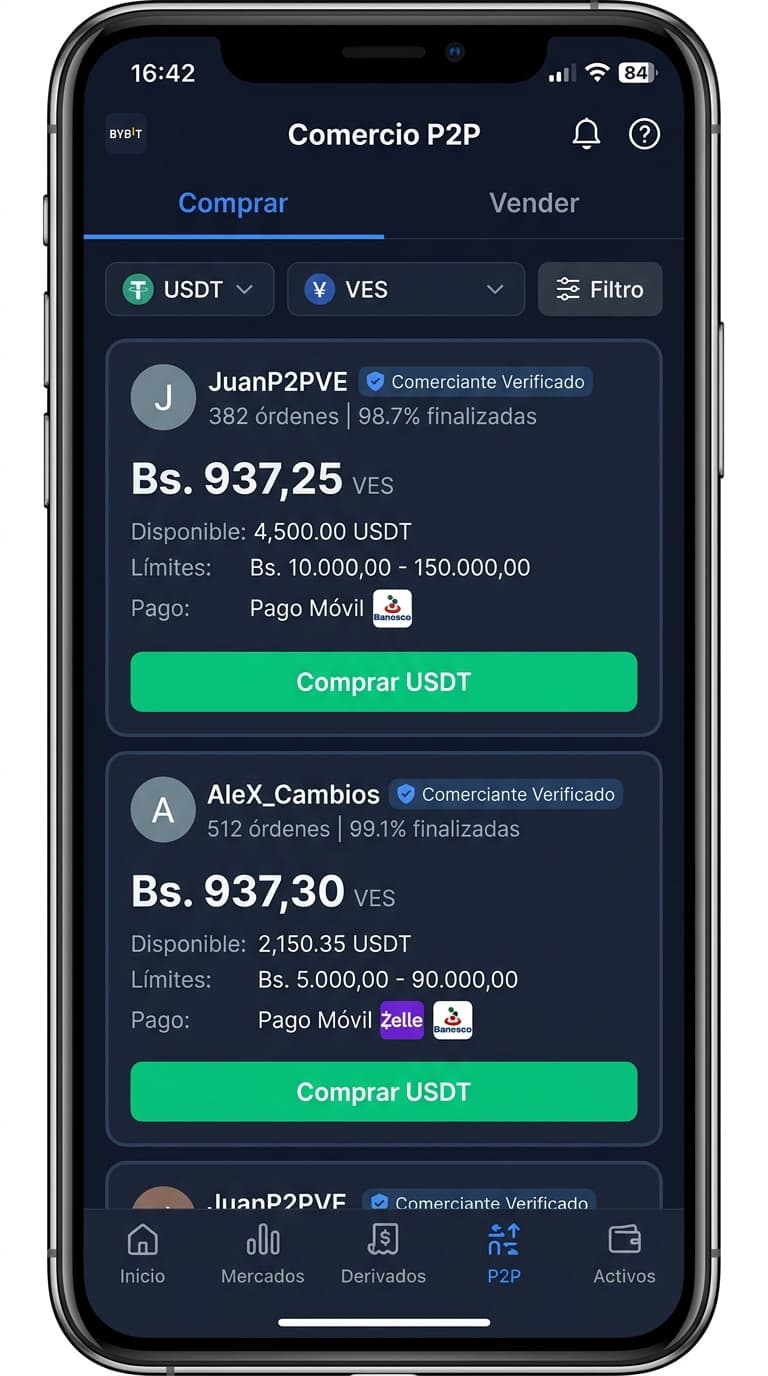
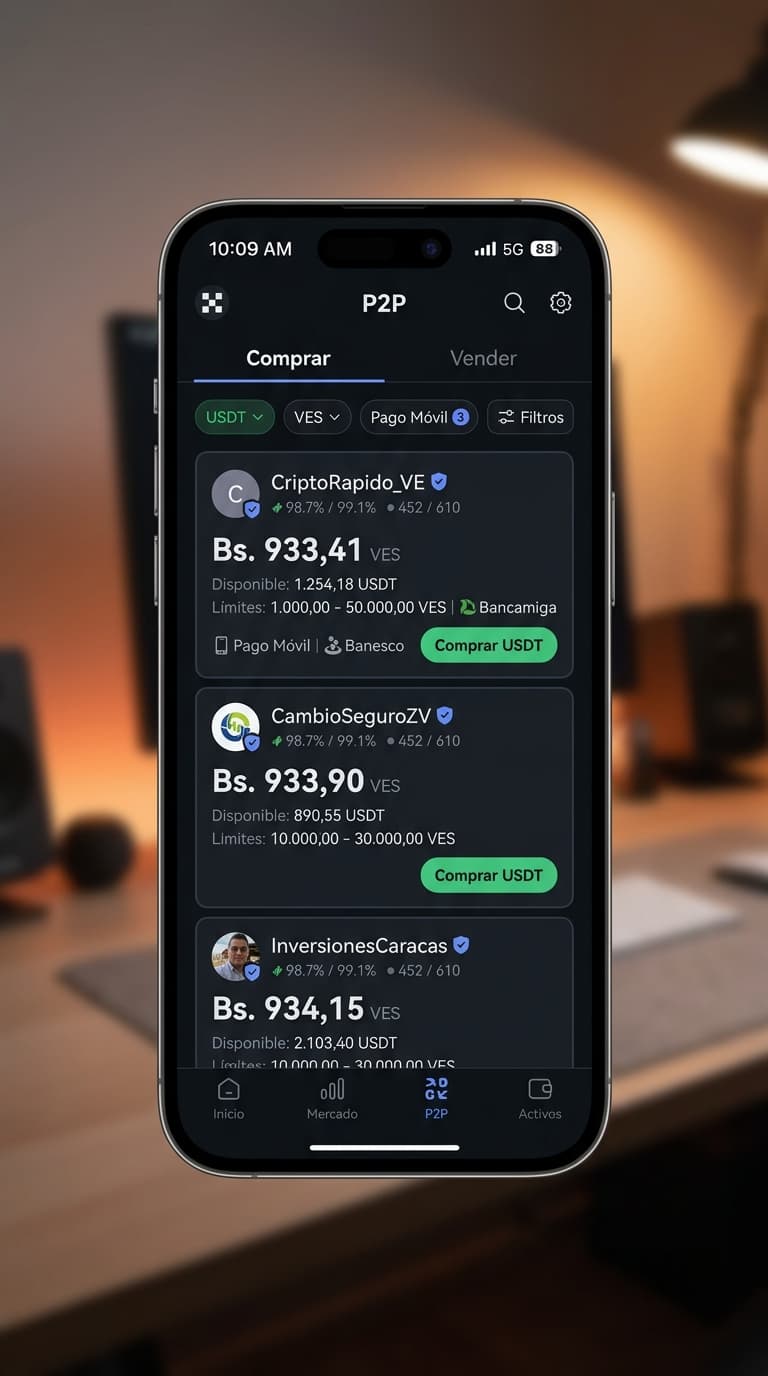
Un desglose operativo del mercado P2P en Venezuela: cómo interactúan Binance, Bybit y OKX frente a una tasa USDT/VES de 983,10 y una brecha del 24,84% frente al BCV.
Un diferencial de 5,30% en las cotizaciones de USDT en bolívares entre Bybit, Binance y OKX evidencia variaciones críticas de liquidez y canales bancarios en el P2P local.
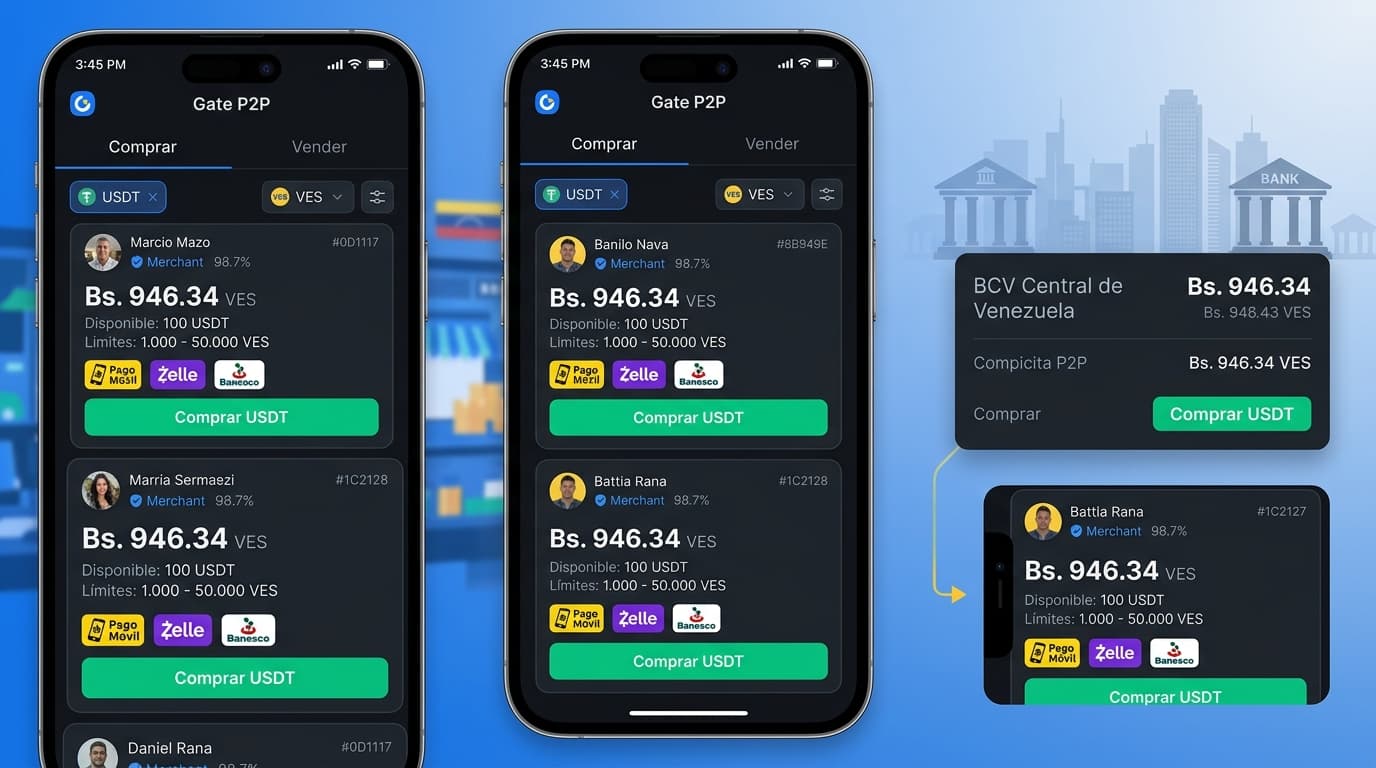
Con el dólar BCV en 785,07 Bs y el USDT P2P en 948,26 Bs, la brecha cambiaria alcanza 20,79%. Evaluamos cómo Pago Móvil y Banesco optimizan los costos de cambio frente a otros bancos.
La cotización del USDT P2P se ubica en 938,96 VES frente a los 785,06 VES del BCV. Analizamos la brecha de 19,6%, la liquidez en Pago Móvil y la dispersión bancaria.