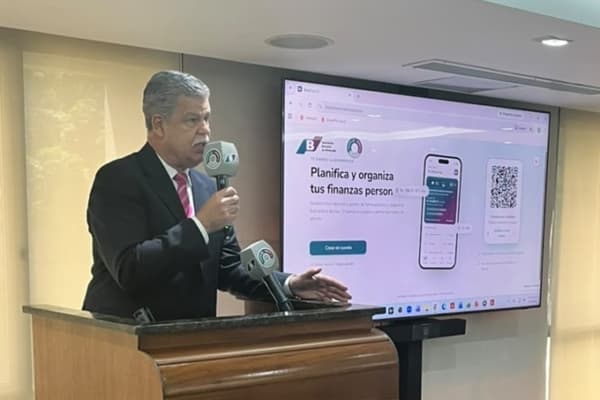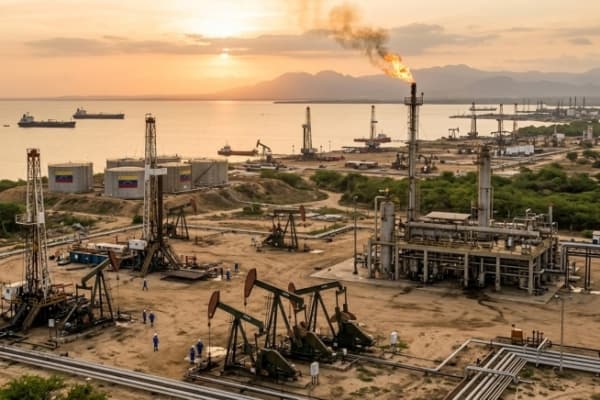
En Caracas, durante la Cumbre Internacional de Petróleo y Gas de Venezuela (VIOGS 2026), tres operadoras extranjeras pusieron números sobre la mesa y dejaron claro que sus planes en el país siguen vivos, aunque con ritmo propio. La francesa Maurel&Prom, la española Repsol y la catarí UCC Oil and Gas Holding expusieron metas, ajustes y proyectos que, más allá del crudo, terminan tocando el bolsillo de cualquier venezolano que compra o vende dólares.
Las metas que se anunciaron
Maurel&Prom reconoció que sus expectativas iniciales fueron demasiado ambiciosas y que debió reprogramar parte de sus actividades. Pese a esos retrasos, su gerente general adjunto, César Álvarez, indicó que la empresa aspira a cerrar el año con unos 23.000 barriles diarios. La compañía opera bajo una licencia estadounidense otorgada a comienzos de año, en el mismo paquete que alcanzó a BP, Chevron, Eni, Repsol y Shell.
Repsol, por su parte, trabaja con una meta más agresiva en el occidente del país. Ludwig Mercado, gerente de Operaciones en Venezuela, explicó que hoy extraen alrededor de 40.000 barriles diarios y que el objetivo es crecer al menos 50%, lo que llevaría la cifra a cerca de 60.000 barriles diarios.
Mientras tanto, UCC Oil and Gas Holding, brazo de exploración y producción del grupo catarí UCC Holding, evalúa entrar a nuevas áreas mediante asociaciones con otras compañías. Su director ejecutivo de Exploración y Producción, Erik Keskula, fue directo: ven al país entero como una oportunidad de crecimiento y están buscando aliados para asumir la operación de proyectos.
Del barril al bolívar: el camino es largo
Aquí conviene frenar la euforia. Un anuncio de producción no se traduce automáticamente en divisas disponibles para el mercado cambiario. Entre el barril extraído y el dólar que llega a la economía hay nóminas, contratistas, servicios, impuestos, deudas y tiempos de cobro. El efecto real suele verse con meses de retraso, y solo si las metas se cumplen.
Dicho eso, el impacto estructural importa. Cada barril adicional que se produce y se coloca en el mercado internacional genera flujo hacia el circuito formal, y ese flujo es el que históricamente ha aliviado la presión sobre el tipo de cambio paralelo y ha dado margen al BCV para intervenir con menos urgencia.
El BCV, la brecha y el P2P
La relación es sencilla: cuando entran más divisas al sistema, la brecha entre la tasa oficial y las referencias del mercado tiende a comprimirse. Cuando entran menos, la brecha se abre y el P2P marca el camino. Las metas de Maurel&Prom y Repsol apuntan a lo primero, pero para finales de 2026 y con las advertencias ya conocidas sobre retrasos.
Qué significa esto para el mercado P2P y el USDT/VES
Para quien opera con stablecoins, la lectura es doble. Por un lado, una mayor actividad petrolera activa a un ecosistema entero de empresas de servicios, contratistas y proveedores que necesitan mover dinero rápido, muchas veces en dólares, y que suelen recurrir a USDT porque es más veloz y menos engorroso que una transferencia bancaria internacional.
Por otro lado, el mercado P2P responde a liquidez, no a titulares. Si el flujo de divisas aumenta, es razonable esperar una oferta más amplia de USDT y spreads más ajustados en plataformas como Binance P2P u otras. Si el flujo se estanca, el precio del USDT en bolívares seguirá siendo el termómetro más rápido de la escasez.
La banca digital juega su propio partido
Con más dólares circulando, la banca venezolana podría mejorar su oferta de cuentas en divisas y sus límites operativos. Sin embargo, los requisitos, las comisiones y la lentitud de algunos procesos siguen empujando a muchos usuarios al P2P. La comodidad de recibir USDT en minutos y liquidarlo al mejor precio disponible explica por qué este mercado no desaparece ni cuando la banca formal se anima.
Los riesgos que no se pueden ignorar
Las licencias estadounidenses son revocables y dependen de decisiones políticas que escapan a las petroleras. Ya hay retrasos reconocidos. A eso se suma el estado de la infraestructura: la energía eléctrica, el gas y la logística siguen siendo cuellos de botella, como lo demuestran los esfuerzos por poner en marcha turbinas y por incorporar el tema gasífero en los nuevos proyectos.
También pesa el precio del crudo y los descuentos que arrastra la producción venezolana por las sanciones. Un barril barato genera menos divisas que un barril a precio pleno, y eso cambia por completo la ecuación.
Nuestra lectura en PitbullChain
Escenario base: más flujo de divisas hacia 2027, con una presión estructural algo menor sobre el bolívar, pero sin milagros para el próximo mes. La volatilidad no desaparece porque un gerente anuncie 60.000 barriles diarios; desaparece cuando la liquidez se sostiene en el tiempo.
Para el trader de USDT, la recomendación es la de siempre, con o sin boom petrolero: no apostar todo a un escenario, diversificar plataformas y contrapartes, usar siempre mecanismos de escrow, verificar tasas antes de cerrar y desconfiar de ofertas demasiado buenas. El petróleo puede mover el piso del mercado cambiario, pero el que se mueve primero, para bien o para mal, sigue siendo el P2P.