El crudo venezolano sale más caro de mover y alguien tiene que pagar la cuenta
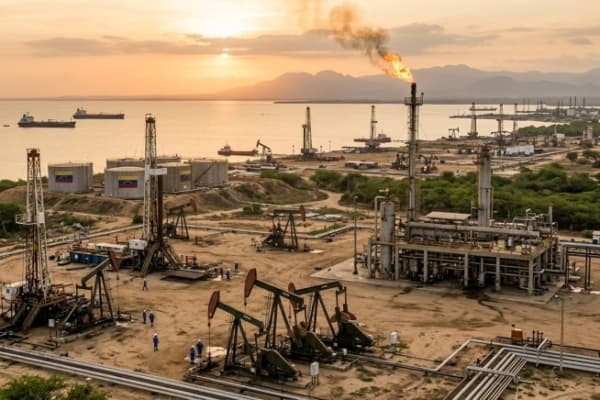
El mercado petrolero venezolano arrancó el último trimestre del año con una señal incómoda. Según datos de seguimiento de buques recogidos por Reuters, las exportaciones de crudo del país bajaron casi 9% en septiembre hasta ubicarse alrededor de 1,08 millones de barriles por día, frente a los niveles de agosto. El detonante no fue un problema de producción ni un accidente en un terminal, sino algo mucho más mundano: los fletes marítimos se encarecieron y eso cambió las rutas de los tanqueros, encareciendo cada barril que sale de aguas venezolanas.
El resultado es una negociación tensa. Grandes comercializadoras internacionales, entre ellas Vitol y Trafigura, están pidiendo a Petróleos de Venezuela S.A. (PDVSA) descuentos más agresivos para seguir comprando el crudo nacional, porque el alza del transporte les está comiendo el margen. Cuando el flete sube y el comprador no quiere perder plata, el descuento lo termina absorbiendo el vendedor. Traducción para el venezolano común: el país recibe menos por cada barril que exporta.
Los números que dibujan el mapa del mes
El desglose del mes pasado deja varias pistas. Los envíos hacia Estados Unidos subieron a unos 629.000 barriles diarios desde los 553.000 de agosto, lo que confirma que el mercado estadounidense sigue siendo el destino principal del crudo criollo. En contraste, la India cayó a 253.000 barriles por día (venía de 297.000) y Europa se desplomó de 260.000 a apenas 86.000 barriles diarios, el movimiento más brusco del periodo y el que mejor explica el encarecimiento de los fletes de largo recorrido. Las terminales de almacenamiento en el Caribe, por su parte, subieron a 76.000 barriles diarios desde 60.000, un síntoma clásico de que hay crudo buscando acomodo más cerca de casa.
Hay un dato adicional que suele pasar desapercibido y que es clave para la industria: las importaciones de nafta pesada y otros refinados cayeron a 99.000 barriles diarios, muy por debajo de los 166.000 de agosto. La nafta es lo que permite diluir y transportar el crudo extrapesado de la Faja. Si entra menos nafta, la capacidad de mover y procesar ese crudo se aprieta, y eso no se arregla con un descuento.
Por qué el flete pesa tanto en el caso venezolano
Mover crudo venezolano nunca ha sido barato. Buena parte de la flota que lo transporta opera en condiciones especiales, con seguros más costosos, rutas más largas y transbordos múltiples para esquivar restricciones. Cuando las tarifas globales de flete suben, ese sobrecosto se multiplica en el caso venezolano. Ahí está la raíz de la exigencia de mayores descuentos: no es capricho de las comercializadoras, es aritmética de márgenes.
El efecto dominó que sí le toca el bolsillo al venezolano
Menos barriles exportados y a menor precio neto significa, en el mediano plazo, menos dólares entrando al circuito oficial. Y cuando entran menos divisas, la presión se reparte por todo el sistema: el Banco Central dispone de menos munición para intervenir el tipo de cambio, los bancos reciben menos divisas para vender a sus clientes y la brecha entre el dólar oficial y el paralelo tiende a abrirse.
Ese es el punto donde el mercado P2P deja de ser un tema de nicho y se convierte en el termómetro real de la calle. Cada vez que la oferta oficial de divisas se aprieta, la demanda por USDT en bolívares sube. Los usuarios buscan refugio, los comercios prefieren cobrar en stablecoins, y las mesas de intercambio ven aumentar el volumen y la volatilidad de la tasa. Si el crudo sigue saliendo con descuento y menos volumen, es razonable esperar una presión sostenida sobre el USDT/VES en las próximas semanas.
La banca digital, en el medio del fuego
Los bancos venezolanos también sienten el golpe indirecto. Buena parte de los flujos de comercio exterior vinculados al sector energético pasan por la banca, y si esos flujos se reducen, se reduce también la liquidez en moneda extranjera disponible para clientes corporativos y personas naturales. Eso empuja a más usuarios hacia canales alternativos: billeteras digitales, exchanges locales y operaciones P2P donde el bolívar se cambia por USDT sin pasar por una taquilla bancaria.
Qué mirar de aquí en adelante
Hay tres variables a seguir de cerca. Primero, la evolución de las tarifas de flete: si se relajan, el descuento exigido debería moderarse. Segundo, el comportamiento de los envíos hacia Europa y la India, que son los que más sufren con el costo de transporte. Y tercero, la entrada de nafta, porque de ella depende la capacidad real de colocar el crudo extrapesado en el mercado.
Para el usuario de cripto en Venezuela, la lectura es sencilla: el petróleo sigue siendo el principal generador de divisas del país, y cualquier tropiezo en esa cadena termina reflejándose en la tasa que ves en tu exchange o en tu grupo de P2P. No es alarmismo, es causa y efecto. Quien opere con USDT o bolívares esta semana hará bien en mirar no solo el gráfico del dólar, sino también cuántos barriles salieron del país y a qué precio. Ahí está, muchas veces, la explicación de por qué la tasa amaneció distinta.