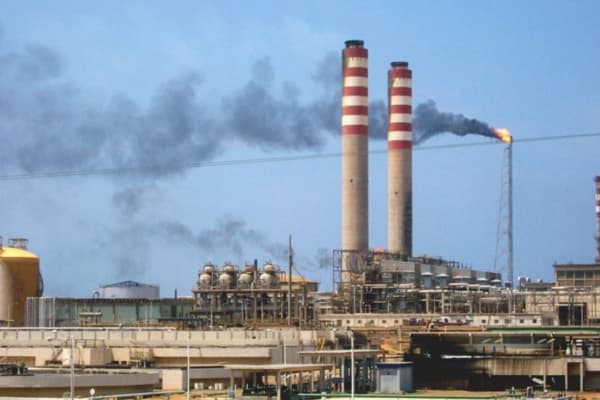
La estatal Petróleos de Venezuela S.A. (Pdvsa) puso una cifra sobre la mesa que, en un país acostumbrado a anuncios sin cronómetro, suena ambiciosa: pasar de los 350.000 barriles diarios que hoy procesan sus refinerías a 600.000 barriles en 2027. Lo dijo su presidente, Héctor Obregón, durante la 82ª Asamblea Anual de Fedecámaras, y lo condicionó a algo que para el venezolano promedio suena a jerga técnica pero que define buena parte de su día a día: mayor disponibilidad de materia prima gracias a los acuerdos petroleros firmados con multinacionales.
En PitbullChain no leemos este tipo de declaraciones como una simple nota de energía. Las leemos como un insumo para el mercado paralelo, porque entre el barril refinado y el precio del USDT en Binance P2P hay una cadena de causas que casi nunca se explica completa.
Lo que realmente dijo Obregón
El titular es el número, pero el contexto importa más. Según el presidente de la estatal, Venezuela consume internamente unos 130.000 barriles diarios de gasolina y 60.000 de diésel, un volumen que —asegura— la producción actual alcanza a cubrir. Es decir, el plan de 600.000 barriles no apunta al mercado interno como destino principal, sino a reconstruir capacidad de exportación y de procesamiento profundo.
El soporte de esa meta serían los 61 acuerdos suscritos con empresas energéticas internacionales, que según el funcionario darían acceso a crudos y componentes que hoy escasean. Sin materia prima adecuada, una refinería es un monumento costoso: puede tener capacidad instalada y de igual forma producir a media máquina.
Combustible, transporte y el precio de la arepa
El vínculo más directo entre refinación y bolsillo no es la gasolina del carro, sino el diésel del camión. Cualquier bien que llega a un mercado municipal, a una bodega de Catia o a un abasto de Maracaibo se movió con diésel. Si el suministro se vuelve más estable y predecible, se reduce la prima de riesgo que los transportistas cargan sobre la tarifa de flete, y esa prima termina incrustada en el precio final.
No es magia ni promesa electoral: es logística. Un país que deja de importar combustible a precio internacional y deja de racionar cupos tiene menos razones para que la estructura de costos se desboque. Y menos inflación en bienes básicos significa, históricamente, menos presión sobre el tipo de cambio paralelo.
Gasolina, efectivo y brecha cambiaria
Hay un detalle que solemos subrayar: en Venezuela la gasolina fue durante años un mecanismo de arbitraje. Cuando el combustible se vendía por debajo del costo y se podía revender, aparecían colas, mercados informales y bolsillos de dinero en efectivo que alimentaban el mercado paralelo. Un abastecimiento más ordenado y a precios más racionales tiende a reducir ese circulante informal que busca refugio en dólares.
Históricamente, cada vez que el suministro de combustible se normaliza por algunos meses, la brecha entre el dólar oficial del BCV y el paralelo se comprime o al menos deja de acelerarse. Es una correlación imperfecta, pero es una correlación que los operadores P2P conocen bien.
USDT y P2P: qué esperar si el plan avanza
Seamos claros: el mercado de USDT en Venezuela no depende de Pdvsa, depende de la oferta y demanda de dólares y de la confianza en el bolívar. Pero el crudo sí mueve el piso de esa ecuación. Más producción exportable implica más divisas entrando al sistema, y más divisas suelen traducirse en un BCV con mayor capacidad de intervenir y en una tasa oficial menos desconectada de la realidad.
¿Cómo se siente eso en la práctica para quien opera en Binance P2P o en un grupo de Telegram? En tres frentes:
1. Menos picos de volatilidad
Si la oferta de divisas al sistema formal mejora, los saltos bruscos del tipo de cambio P2P tienden a espaciarse. No desaparecen —la volatilidad venezolana es estructural—, pero dejan de ser episodios semanales.
2. Spreads más estrechos
Un mercado con más liquidez en el lado formal suele tener contrapartes P2P con márgenes más ajustados. El famoso «spread por riesgo» que cobran los comerciantes puede reducirse, beneficiando a quien compra USDT para pagar servicios o enviar remesas.
3. Más competencia entre bancos digitales
Con más flujo de divisas, la banca venezolana recupera margen para ofrecer productos transaccionales: cuentas en divisas, pasarelas de pago, corresponsalía. Eso compite directamente con el P2P tradicional y obliga a los operadores a mejorar tasas y tiempos de respuesta.
Las cautelas que no debemos ignorar
El anuncio tiene fecha: 2027. Estamos hablando de una proyección a más de un año, con 61 acuerdos que deben materializarse, permisos que deben sostenerse y una infraestructura que arrastra años de subinversión. El cronograma de Pdvsa es una intención, no un hecho consumado.
Para el operador P2P, la lectura sensata es no apostar la estrategia a este anuncio, pero sí incorporarlo como variable de mediano plazo. Si los barriles llegan, el dólar paralelo lo sentirá. Si no llegan, el mercado seguirá respondiendo, como siempre, a la oferta y demanda diaria de USDT.
Lo que vigilaremos desde PitbullChain
- La evolución real de la producción de las refinerías, no los anuncios.
- El volumen de divisas que entra al BCV y su reflejo en la tasa oficial.
- El spread promedio del USDT/VES en los principales P2P.
- El comportamiento del diésel y su efecto en fletes y precios de alimentos.
- Los nuevos productos transaccionales de la banca digital venezolana.
Al final, la refinación no es un tema de ingeniería lejana: es la materia prima de la estabilidad de precios, y la estabilidad de precios es la base sobre la que se construye —o se derrumba— la confianza en el bolívar y, por extensión, el atractivo del USDT como refugio. Seguiremos midiéndolo con datos, no con discursos.